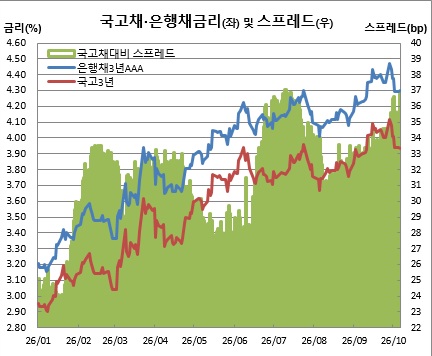
AAA 은행채 3년 스프레드 36.8bp ‘3개월만 최대’…공사채 공급도 변수
연말이면 반복되는 은행채 차환 이슈가 올해도 크레딧시장 변수로 떠올랐다. 특히 올 4분기 은행채 만기가 지난해보다 15조원 넘게 늘어난 가운데 양도성예금증서(CD) 만기도 22조원에 육박해서다. 이런 가운데 은행채 신용스프레드도 3개월만에 최대치로 벌어졌다.
금리상승기에다 연말 투자수요가 둔화되는 시기라는 점에서 은행채 이슈가 회사채·여전채까지 부담으로 작용할 수 있다는 우려가 나온다.
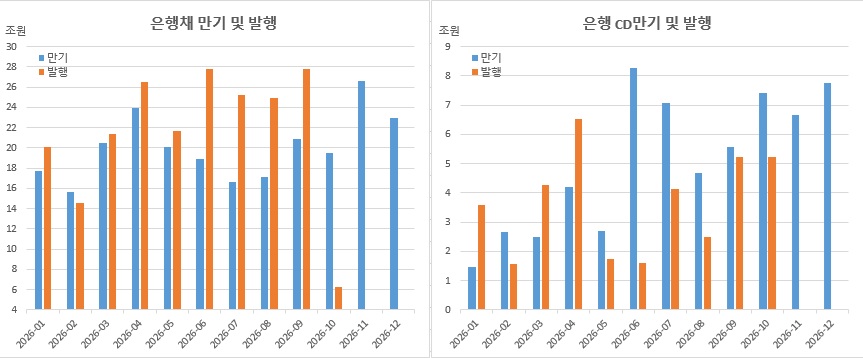
7일 채권시장에 따르면 올 4분기 은행채 만기도래액은 69조1219억원에 달한다. 지난해 같은 기간 53조6104억원보다 15조5115억원(28.9%) 늘었다. 월별로는 10월 19조4960억원, 11월 26조6507억원, 12월 22조9752억원이다. 4분기 시장성 CD 만기도 21조8500억원에 이른다. 은행채와 단순합산하면 91조원에 육박한다.
스프레드 확대는 은행채에 요구하는 추가 금리가 높아졌다는 의미다. 은행 입장에서는 자금조달을 위해 더 높은 비용을 지불해야 한다는 뜻이다.
전문가들은 당장 9월 선제조달 효과로 공급 부담이 다소 줄어들 것으로 전망했다. 실제 은행들은 3분기 말 은행채 만기와 정기예금 만기 도래 등 자금 수요에 대응해 9월에만 27조7880억원의 은행채를 발행했다. 이는 같은기간 만기규모 20조8800억원을 웃돈 것이다.
또, 한국은행이 7·8월 연속 기준금리를 인상하면서 은행 예금이 증가한 점도 은행채 발행 수요를 완화할 수 있을 것으로 봤다. 한은에 따르면 같은기간(7~8월) 은행 정기예금은 62조6000억원 늘었다. 특히 7월에만 42조3000억원 증가해 3년9개월만에 가장 큰 폭의 증가세를 기록했다.
다만 연말로 갈수록 조달압력이 커질 수 있다는 관측이다. 만기도래규모가 증가하는데다 연말 규제비율 관리 수요까지 맞물릴 수 있어서다. 한국전력 등 공사채 발행 증가가 맞물리면서 구축효과로 작용할 수 있다. 수요 측면 역시 채권형 펀드나 머니마켓펀드(MMF) 등 자금 유입이 둔화할 수밖에 없다. 특히, 올들어 채권금리 상승이 이어지면서 손실이 큰 기관들을 중심으로 북클로징이 빨라질 수 있다.
이승재 iM증권 연구원은 “4분기 은행채는 만기 도래에 따른 차환 발행이 이어질 가능성이 존재한다. 하지만 9월 분기말 물량 집중 이후 명목 발행 부담은 다소 완화될 것으로 판단된다”고 말했다.