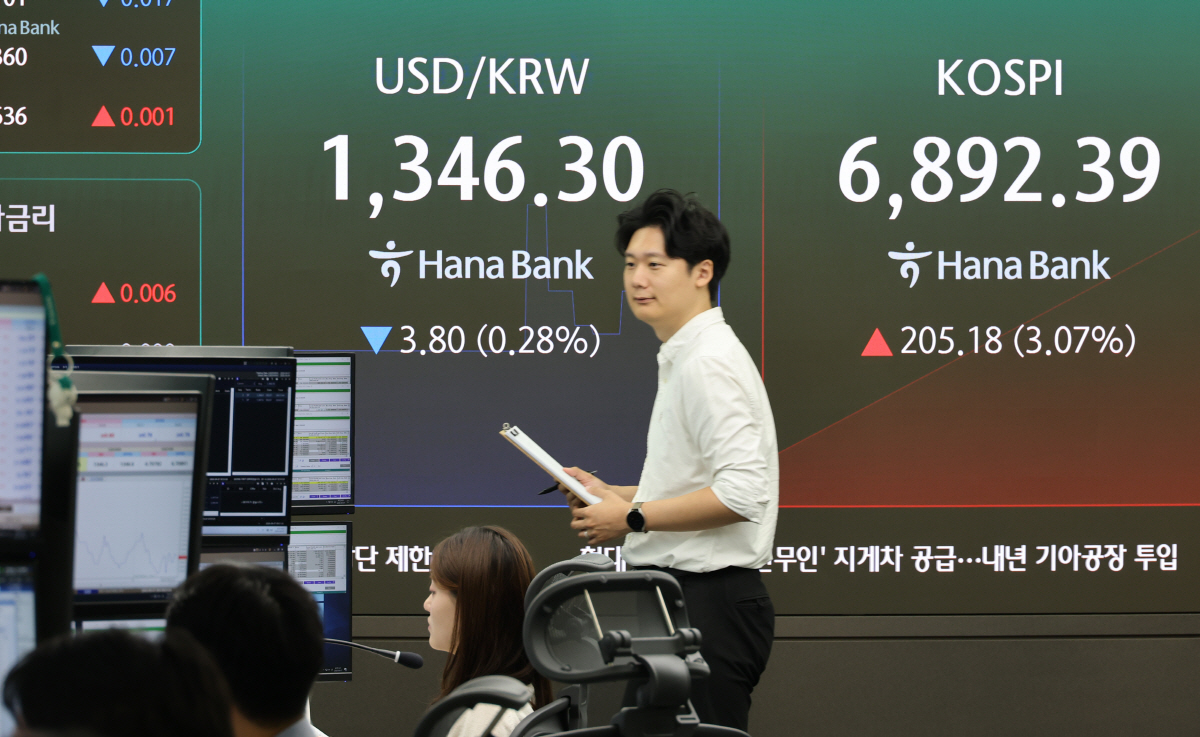
원·달러환율이 아시아장 강달러 부담 완화 속 하락할 것이라는 전망이 나왔다.
민경원 우리은행 선임연구원은 2일 환율에 대해 "원·달러환율은 반도체 주가 반등, 국채금리 하락에 따른 아시아장 강달러 부담 완화에 하락이 예상된다"고 밝혔다. 그는 다만 "유럽장에서 프랑스와 영국 재정 이슈가 한 차례 부각된다면 1360원을 웃돌 수 있고 미국 비농업 고용이 예상치를 웃돈다면 그 이상 상승폭을 키울 수 있다"고 내다봤다. 오늘 장중 환율 예상 범위는 1350~1365원이다.
민 선임연구원은 "밤사이 뉴욕장에서 기술주 투심 풍향계로 불리는 마이크론이 상승 마감하면서 오늘 국내증시도 삼성전자, 하이닉스를 필두로 상승폭을 키울 것으로 기대되고 있다"며 "또한 유럽 채권 투매로 인한 강달러 부담도 아시아장에서는 미국 국채금리 하락으로 초점이 이동, 102p 초반에서 101p 후반으로 레벨을 낮출 공산이 크다"고 설명했다. 그러면서 "수급적으로는 꾸준함을 자랑하는 반도체 네고 물량이 장중 무거운 흐름을 만들어내는 데 견인할 가능성이 농후하다"고 진단했다.
반면 수입업체 결제와 거주자 해외주식투자 달러 실수요는 하단을 지지하는 요소로 꼽혔다. 민 선임연구원은 "당분간 환율이 1350원대 범위 박스권이 유지될 확률이 높다는 인식이 커지고 있다"며 "이에 1350원선에서 저가매수가 꾸준히 유입될 확률이 높고 월 중순 결제를 앞두고 달러 실탄을 확보하려는 정기적인 수입업체 매수세 유입이 하방을 경직하고 있다"고 설명했다. 그는 이어 "8월과 9월 30억달러 순매수를 기록한 거주자 해외주식투자도 증권사 네임을 통한 역내 매수세이 힘을 실어주는 요인이 될 것"이라고 설명했다.
최근 환율이 엔화 흐름보다 더 민감하게 반응하고 있다는 점에 주목할 필요가 있다"며 "일본은행의 추가 금리 인상 기대를 바탕으로 엔·달러 하락 시도가 이어지는 만큼 엔화가 강세로 방향을 잡으면 원화도 동조화를 나타낼 여지가 충분하다"고 밝혔다. 그는 이어 "양호한 수출 경기를 바탕으로 한 수출업체 달러 매도 물량도 꾸준히 이어질 것"이라며 "한국의 9월 수출 지표가 이러한 흐름을 뒷받침할지 여부를 가늠할 변수"라고 덧붙였다.