K뷰티 열풍을 타고 급성장한 구다이글로벌이 인수합병(M&A)을 앞세워 국내 대표 화장품 플랫폼 기업으로 몸집을 키우고 있다. 하나의 히트 브랜드를 직접 키우는 대신 이미 시장에서 경쟁력을 입증한 브랜드를 사들인 뒤 해외 유통·마케팅 인프라를 공유하는 ‘애그리게이터(Aggregator)’ 전략이 핵심이다.
29일 신한투자증권에 따르면 구다이글로벌이 애그리게이터 전략으로 급성장 중이다. 구다이글로벌은 2016년 설립된 비상장 화장품 기업이다. 2019년 조선미녀를 인수한 뒤 M&A를 통한 외형 확장에 속도를 냈다. 2024년에는 티르티르와 아이유닉, 스킨1004 운영사 크레이버코퍼레이션 등을 품었고 지난해 라운드랩 운영사 서린컴퍼니와 스킨푸드까지 인수했다. 올해 2월에는 미국 K뷰티 전문 유통기업 한성USA의 경영권도 확보했다.
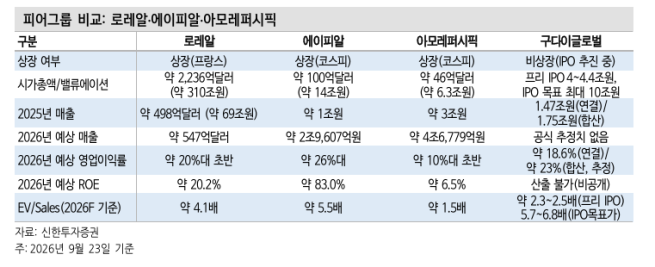
성장 속도도 가파르다. 구다이글로벌의 지난해 연결 기준 매출액은 1조4701억원으로 전년 대비 294% 증가했다. 영업이익은 2734억원으로 98% 늘었다. 신한투자증권은 티르티르와 스킨푸드, 서린컴퍼니 등 피인수 회사의 M&A 이전 실적까지 단순 합산하면 매출 규모는 약 1조7500억원에 달하는 것으로 추정했다. 신한투자증권은 올해 매출액이 최소 2조5000억원에 달하고 영업이익률도 22~24%에 근접할 것으로 내다봤다.
구다이글로벌의 차별점은 브랜드 하나의 흥행에 기대지 않는다는 데 있다. 지난해 기준 브랜드별 매출 비중은 스킨1004가 34%, 조선미녀 28%, 티르티르 19%, 라운드랩 14%, 스킨푸드 5%다. 선케어부터 색조, 스킨케어·마스크팩, 더마코스메틱까지 영역도 분산돼 있다. 특정 브랜드의 유행이 꺾여도 다른 브랜드가 이를 보완할 수 있는 멀티레이블 구조다.
M&A를 뒷받침하는 자본시장 자금도 대거 유입됐다. 신한투자증권에 따르면 지난해 구다이글로벌이 추진한 8000억원 규모 전환사채(CB) 발행에는 IMM PE와 프리미어파트너스, 키움PE, IMM인베스트먼트, JKL파트너스, 컴퍼니케이파트너스 등 국내 주요 사모펀드(PEF) 운용사들이 참여했다. 당시 약 4조원의 기업가치를 인정받았고, 이후 서린컴퍼니 인수 시점에는 포스트머니 기준 4조4000억원까지 몸값이 올라갔다.
단순히 브랜드를 사 모으는 데 그치지 않고 유통망까지 직접 확보하고 있다는 점도 눈에 띈다. 크레이버코퍼레이션이 운영하는 글로벌 B2B 플랫폼 ‘우마(UMMA)’는 180개 이상의 K뷰티 브랜드를 190개국 이상의 해외 바이어와 연결한다. 올해 인수한 한성USA는 울타뷰티·코스트코·타깃 등 미국 주요 오프라인 채널에 한국 화장품을 공급한다. 한성USA의 매출은 2024년 800억원에서 지난해 1700억원으로 두 배 이상 늘었다.
다음 목표는 기업공개(IPO)다. 구다이글로벌은 내년 코스피 입성을 목표로 상장 준비 작업을 진행하고 있다. 올해 초 미래에셋증권을 대표 주관사로 선정하고 NH투자증권·씨티그룹글로벌마켓증권·모건스탠리를 주관사단에 포함했다. 50대 1 액면분할과 사외이사·감사위원 선임도 마쳤다. 올 6월에는 CJ올리브영 대표를 지낸 구창근 공동대표를 영입해 IPO와 유통 부문의 전문성을 보강했다.
시장에서는 IPO 과정에서 최대 10조원 수준의 기업가치까지 거론된다. 신한투자증권은 프리IPO 당시 구다이글로벌의 EV/Sales가 약 2.3~2.5배였던 반면 10조원의 기업가치를 적용하면 5.7~6.8배 수준으로 높아진다고 분석했다. 이에 상장 과정에서 높은 이익 성장성을 입증하는 동시에 다수 브랜드를 안정적으로 통합·관리하는 트랙레코드를 보여주는 것이 관건으로 꼽힌다.
다만, 자회사 크레이버코퍼레이션의 별도 상장 문제는 풀어야 할 숙제다. 신한투자증권에 따르면 구다이글로벌은 크레이버코퍼레이션 인수 당시 참여한 재무적투자자(FI)들과 2028년 8월까지 IPO를 완료하는 조건을 맺은 것으로 파악된다. 크레이버 측은 일본 상장 가능성도 검토하고 있다. 박현진 신한투자증권 연구원은 "크레이버코퍼레이션의 일본 상장이 확정된 사안은 아니다"라며 "도쿄 법인 설립과 현지 채용 등 실행 단계의 준비는 상당히 진척되었으나, FI와의 최종 합의 및 거래소의 예비심사 청구와 같은 공식 절차는 아직 완료되지 않은 상태"라고 설명했다.
박 연구원은 구다이글로벌이 코스피에 입성하고 크레이버가 별도 상장할 경우 모자회사 중복상장 논란이 불거질 수 있다고 짚었다. 결국 구다이글로벌의 IPO 몸값은 공격적인 M&A로 빠르게 늘린 외형을 얼마나 안정적인 이익으로 연결하느냐에 달릴 전망이다. 박 연구원은 "구다이글로벌이 몸값 10조원을 인정 받기 위해서는 우선적으로 에이피알처럼 높은 ROE와 이익 레버리지를 입증해야 할 것"이라며 "또한, 로레알과 같이 다수 브랜드를 안정적으로 통합·관리하는 트랙레코드를 쌓아야 한다"고 전했다.