NH투자증권은 우리금융지주에 대해 투자의견 '매수'와 목표주가 4만5000원을 유지했다.
29일 정준섭 NH투자증권 연구원은 "우리금융지주의 낮은 수수료 수익 비중과 높은 환율 손익 민감도는 상반기에는 약점이었지만, 3분기부터는 반대로 상대적인 장점으로 작용하고 있다"며 "자본시장 둔화에 따른 수수료수익 감소보다, 원화 강세에 따른 외화환산이익이 더 클 전망"이라고 진단했다.
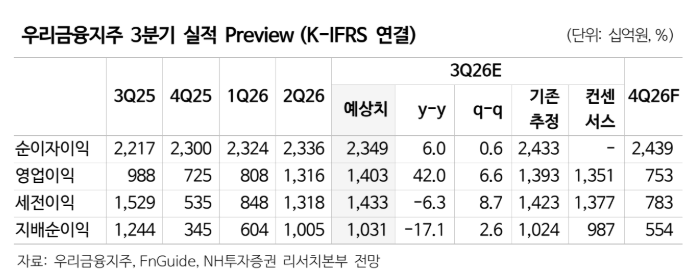
우리금융지주의 3분기 실적은 시장 기대치를 웃돌 전망이다. 정 연구원은 "우리금융지주의 2026년 3분기 지배순이익은 1조309억원으로 시장 전망치(컨센서스)를 소폭 상회할 것"이라며 "전년 동기 대비 지배순이익(EPS -16.8%) 감익은 2025년 3분기 보험사 인수 관련 대규모 염가매수차익(5800억원) 발생에 따른 착시효과로, 영업이익 기준으로는 전년 동기 대비 42% 증가한 수준"이라고 설명했다.
부문별로는 순이자이익이 전년 동기 대비 6.0% 증가한 2조3000억원을 기록할 것으로 추정했다. 정 연구원은 "금리 상승이 대출보다 조달비용에 먼저 영향을 미치면서 순이자마진(NIM)은 전 분기 대비 4bp 하락하겠지만 일시적인 현상에 그칠 것"이라며 "원화 대출은 1.4% 성장이 예상된다"고 분석했다.
비이자이익은 전년 동기 대비 30.5% 급증한 7271억원을 기록할 것으로 내다봤다. 정 연구원은 "원ㆍ달러 환율 하락에 따라 약 1200억원 규모의 외화환산이익이 발생할 예정"이라며 "대손비용률은 0.35% 수준으로, 특별한 이슈 없이 안정적으로 관리될 것"이라고 내다봤다.
자본비율 개선에 따른 주주환원율 확대 가능성도 높게 평가했다. 정 연구원은 "경상 실적과 환율 효과, 위험가중자산(RWA) 운용 기준 완화에 힘입어 9월 말 보통주자본비율(CET1) 비율은 6월 말(13.71%)보다 25~30bp 정도 상승할 전망"이라며 "주요 금융지주의 자본비율 상승이 주주환원 확대와 주가 상승으로 이어졌다는 점을 고려할 때, 우리금융지주의 총주주환원율도 2025년 36.5%, 2026년 45%에서 2027년 50%까지 확대되며 주가 강세를 이끌 것"이라고 분석했다.