김현수 하나증권 연구원은 28일 “지난 5월에 이어 이번 미중 정상회담에서도 배터리는 의제화조차 되지 않았다”며 “미국의 배터리 탈중국 정책 기조는 전력망 ESS와 전기차 배터리 모두에서 작동할 것”이라고 분석했다.
앞서 중국 배터리 업체 CATL(닝더스다이) 회장의 방미 가능성이 보도되면서 미국 시장 개방에 대한 우려가 커졌다. 그러나 실제 방미는 이뤄지지 않았다. 하나증권은 이를 최근 배터리 업종을 둘러싼 세 가지 위험 요인 가운데 하나가 해소된 것으로 평가했다.
남은 변수는 ESS 신규 수주와 북미 생산 확대에 따른 비용 부담이다. 김 연구원은 기업들이 신규 수주 집중 시기로 제시한 4분기에 접어들면서 수주 성과가 확인될 것으로 예상했다. ESS 생산 후반부 공정의 병목 현상도 관련 국내 기업들이 실적 전망을 견조하게 유지하고 있어 점차 완화될 것으로 봤다.
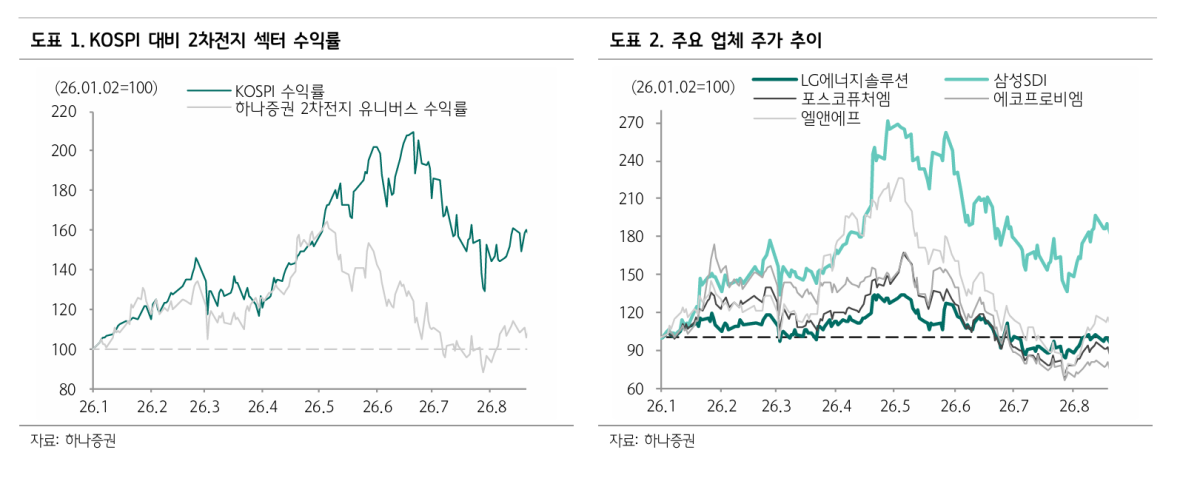
내년에는 실적 성장세가 더욱 뚜렷해질 전망이다. 하나증권은 미국 첨단제조생산세액공제(AMPC) 수취 확대 등에 힘입어 LG에너지솔루션의 2027년 영업이익이 전년 대비 344.7% 증가할 것으로 추정했다. 삼성SDI의 영업이익 증가율도 284.9%에 달할 것으로 예상했다.
실제 보고서의 연간 실적 전망치를 보면 LG에너지솔루션의 영업이익은 올해 8200억원에서 내년 3조6450억원으로 증가할 것으로 예상됐다. 삼성SDI도 같은 기간 3850억원에서 1조4840억원으로 늘어날 전망이다.
김 연구원은 “연말로 갈수록 시장의 관심이 내년 실적 성장률이 높은 업종으로 이동할 것“이라며 “LG에너지솔루션과 삼성SDI의 성장성이 부각될 것으로 판단하고 2차전지 대형주 비중 확대 전략을 제시한다”고 말했다.