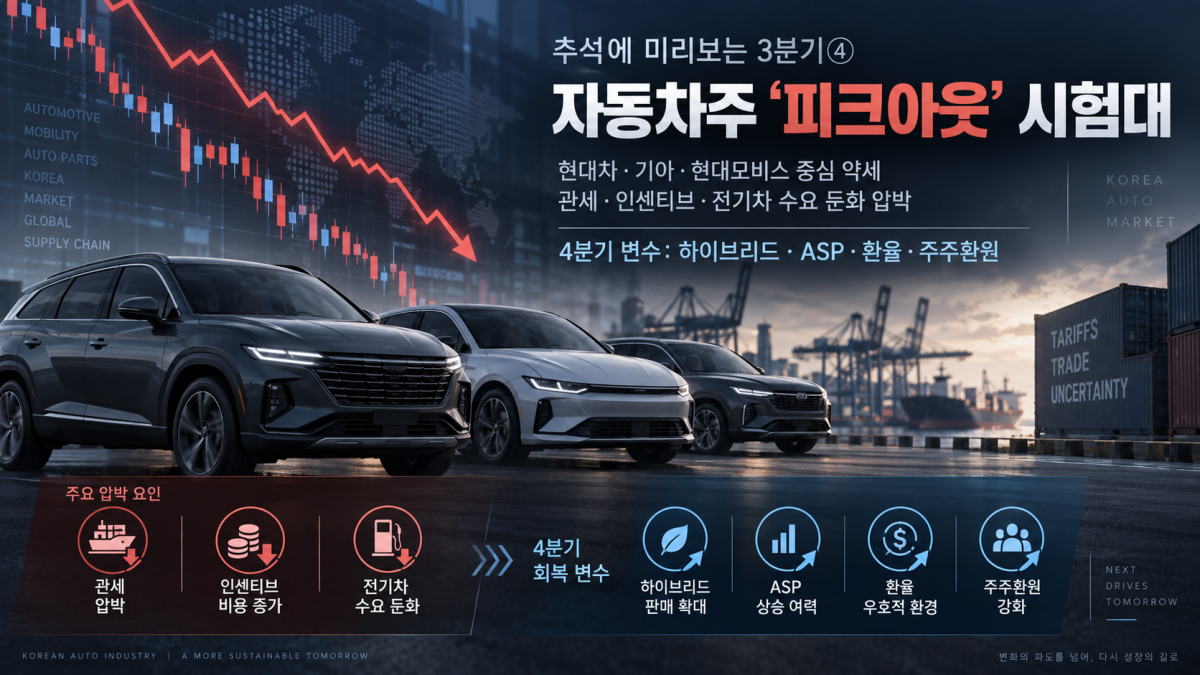
3분기 국내 자동차주는 증시 조정 국면에서 약세를 피하지 못했다. 현대차와 현대모비스가 25% 넘게 하락했고 기아와 주요 부품주도 두 자릿수 낙폭을 기록했다. 미국 관세와 판매 인센티브 부담, 전기차 수익성 우려가 겹치면서 상반기 실적 호조 이후 ‘피크아웃’ 우려가 주가에 반영된 모습이다. 4분기에는 하이브리드 판매 확대와 평균판매가격(ASP), 환율, 주주환원 등이 반등 여부를 가를 전망이다.
25일 한국거래소에 따르면 7월1일부터 23일까지 코스피 지수는 8303.41에서 7090.33으로 14.61% 하락했다. 같은 기간 자동차 대형주는 이보다 더 큰 낙폭을 기록했다.
현대차는 49만5000원에서 35만3500원으로 28.59% 급락했다. 현대모비스도 50만원에서 36만7500원으로 26.50% 떨어졌다. 기아는 13만8000원에서 11만5400원으로 16.38% 하락했다.
부품주도 약세를 피하지 못했다. 현대위아는 17.84% 내렸고 한온시스템은 16.04%, 에스엘은 14.81% 각각 하락했다. 상대적으로 HL만도와 한국타이어앤테크놀로지는 각각 7.14%, 7.43% 하락하는 데 그쳤다.
자동차주를 짓누른 것은 현재 실적보다 앞으로의 수익성에 대한 불확실성이었다. 미국 관세 부담과 업체 간 경쟁 심화에 따른 판매 인센티브 확대 가능성이 이익률 전망을 낮췄다. 전기차 전환 과정에서 연구개발비와 소프트웨어 투자, 공급망 재편 비용까지 늘면서 글로벌 완성차 업체 간 수익성 격차도 벌어지고 있다.
전동화 캐즘과 소프트웨어 중심 차량(SDV) 전환에 따른 비용 부담, 미·중 갈등에 따른 공급망 분절화가 동시에 진행되면서 글로벌 완성차 산업은 단순한 판매량 경쟁을 넘어 수익성을 지킬 수 있는 파워트레인 전략과 제조 경쟁력의 싸움으로 옮겨가고 있다. 폭스바겐은 중국 시장 점유율 하락과 저수익 순수전기차(BEV) 비중 확대 등으로 수익성 압박이 커진 반면 도요타는 하이브리드에서 확보한 현금흐름을 제조 자동화와 피지컬 인공지능(AI)에 재투자하고 있다.
중국 전기차 업체의 해외 진출 확대도 국내 완성차 업체에는 부담이다. 중국 내수 가격 경쟁이 심해진 업체들이 이미 확보한 생산능력과 공급망을 앞세워 해외 판매를 늘리면서 국내 완성차 업체와의 경쟁 범위도 넓어지고 있다. 전기차 경쟁이 차량 판매를 넘어 금융·충전·정비·중고차·잔존가치 관리까지 확장되고 있다는 점도 부담 요인이다.
4분기에는 하이브리드 판매가 실적 방어의 첫 번째 시험대가 될 전망이다. 순수전기차 수요가 예상보다 더디게 늘어나는 상황에서 현대차와 기아가 하이브리드 차종을 확대하면 판매량을 유지하면서 수익성 저하를 완충할 수 있다. 현대차그룹이 추진하는 차세대 하이브리드 시스템과 파워트레인 다변화 역시 전기차 수요 변화에 대응할 수 있는 수단으로 꼽힌다.
ASP와 환율도 중요하다. 스포츠유틸리티차(SUV)와 하이브리드 등 고부가가치 차종 비중이 늘어 ASP를 방어하고 원화 약세가 이어질 경우 관세와 인센티브 비용 증가분을 일정 부분 상쇄할 수 있다. 반대로 미국과 유럽에서 가격 경쟁이 더 심해지면 판매량이 유지되더라도 이익률 개선은 제한될 수 있다.
주주환원 확대 여부도 4분기 주가를 가를 변수다. 3분기 급락으로 자동차주의 밸류에이션 부담은 낮아진 만큼 배당과 자사주 매입·소각 등 주주환원 정책이 강화될 경우 투자심리 회복에 힘을 보탤 수 있다. 결국 하이브리드 중심의 판매 믹스 개선과 ASP 방어, 환율 효과가 관세와 인센티브 부담을 얼마나 상쇄하는지가 주가 반등의 핵심 조건이 될 전망이다.
장문수 현대차증권 연구원은 “현대차가 언급한 하이브리드 차종 확대와 차세대 하이브리드 시스템 적용, 2027년 주행거리 연장형 전기차(EREV) 양산 계획은 시장 변화에 기민하게 대응할 수 있는 전략적 방어벽이 될 것”이라며 “파워트레인의 유연성을 바탕에 둔 선제적인 제조 비용 구조 혁신이 필요하다”고 말했다.