상상인증권은 21일 대한항공에 대해 유가 및 환율 하락 등 우호적인 매크로 환경과 여객·화물 전 부문의 견조한 수요 성장에 힘입어 3분기 실적 턴어라운드가 기대된다고 밝혔다. 이에 따라 투자의견 '매수'와 목표주가 4만원을 유지했다. 대한항공의 전 거래일 종가는 2만9150원이다.
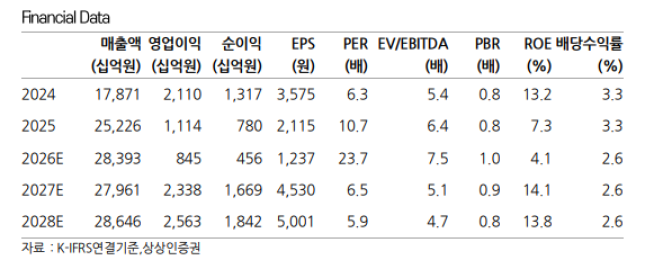
상상인증권은 대한항공의 3분기 별도 기준 매출액은 전년 동기 대비 28% 증가한 5조1106억원, 영업이익은 30% 늘어난 4880억원으로 시장 컨센서스에 부합할 것으로 전망했다.
이서연 상상인증권 연구원은 "7~8월 평균 80달러까지 내렸던 서부텍사스산원유(WTI)가 9월 100달러까지 반등했으나 분기 평균으로는 전 분기 대비 13% 하락했고, 원·달러 평균 환율도 전 분기 대비 70원 떨어진 1431원을 기록했다"며 "비용 부담 완화와 함께 매 분기 강화되는 여객·화물 탑라인 성장이 맞물려 전년 및 직전 분기 대비 증익이 가능할 것"이라고 내다봤다.
사업 부문별로는 국제선 여객 매출액이 전년 동기 대비 25% 증가한 2조8635억원을 기록할 것으로 추정했다. 장거리 노선의 계절적 성수기 진입과 일본·중국 중심의 단거리 인바운드 및 환승 수요 확대, 유류할증료 효과가 더해지며 탑승률(L/F)과 운임(Yield)이 동반 개선된 덕분이다. 화물 매출액 역시 AI 중심의 반도체 장비 수요 급증에 힘입어 전년 동기 대비 40% 늘어난 1조4973억원을 기록할 것으로 예상했다.
연말 예정된 아시아나항공과의 합병도 핵심 모멘텀으로 꼽혔다. 이 연구원은 "매크로 불확실성 속에서도 항공 수요가 꾸준히 성장하는 가운데 대한항공은 여객과 화물을 모두 영위해 업황 호조를 온전히 누릴 수 있다"며 "연말 아시아나항공과의 합병으로 강화될 시장 경쟁력과 손익 체력을 감안할 때 주가 재평가가 필요하다"고 덧붙였다.