IBK투자증권은 알테오젠에 대해 글로벌 제약사들의 피하주사(SC) 제형 전환 수요가 확대되고 있다며 투자의견 ‘매수’와 목표주가 40만원을 신규 제시한다고 21일 밝혔다.
정이수 IBK투자증권 연구원은 “오리지널 바이오의약품의 특허 만료를 앞두고 제약사들의 SC 제형 전환 수요가 커지고 있다”며 “장기 특허와 상업화 레퍼런스를 동시에 확보한 알테오젠으로 수요가 집중될 가능성이 높다”고 설명했다.
알테오젠의 핵심 자산은 재조합 인간 히알루로니다제 ALT-B4다. ALT-B4는 피하조직의 히알루론산을 일시적으로 분해해 대용량 약물이 조직 내에서 퍼지고 흡수되도록 돕는다. 기존 30분가량 걸리는 정맥주사(IV)를 1~2분 피하주사로 전환할 수 있다.
제약사는 오리지널 의약품의 물질특허가 만료되더라도 별도의 SC 제형 특허를 통해 바이오시밀러 진입장벽을 높일 수 있다. 짧은 투약 시간을 앞세워 기존 IV 처방을 SC로 전환하면 IV 바이오시밀러 진입에 따른 매출 잠식도 방어할 수 있다. 정 연구원은 “SC 계약부터 제품 출시까지 5년 이상 걸리는 만큼 특허 만료를 앞둔 글로벌 제약사의 선제적 기술도입이 이어질 전망”이라고 말했다.
SC 전환 기술을 글로벌 상업화한 주요 업체는 알테오젠과 미국 할로자임이다. 경쟁력 차이는 특허 존속기간에서 나타난다. 할로자임 히알루로니다제 관련 미국 핵심 특허 일부는 2027년 만료되는 반면, 알테오젠 ALT-B4의 미국 물질특허는 2043년 초까지 유지된다. IBK투자증권은 장기간 특허 방어가 필요한 글로벌 제약사의 수요가 알테오젠에 집중될 가능성이 높다고 평가했다.
이미 MSD의 키트루다에 ALT-B4가 적용됐다. ALT-B4를 적용한 키트루다 큐렉스는 2025년 9월 미국 식품의약국(FDA) 허가를 받았다. 2026년 2분기 키트루다 큐렉스 매출은 4억6300만달러로 전분기보다 262% 증가했다. 전체 키트루다 매출의 5.5% 수준으로 아직 침투 초기 단계다. MSD는 2027년 말까지 미국 내 키트루다 처방의 30~40%를 SC로 전환할 계획이다.
IBK투자증권은 키트루다 큐렉스 매출 확대가 알테오젠의 실적으로 직결될 것으로 봤다. 알테오젠은 MSD와 체결한 계약을 통해 2026~2028년 총 10억달러의 판매 마일스톤을 받을 것으로 예상됐다.
2026년 8월 첫 판매 마일스톤 2500만달러 수령이 확정됐으며, IBK투자증권은 올해 2억달러, 2027년 3억5000만달러, 2028년 4억5000만달러가 순차 유입될 것으로 추정했다.
2029년부터는 현금흐름의 중심이 일회성 마일스톤에서 지속적인 로열티로 이동할 전망이다. IBK투자증권은 키트루다 큐렉스의 SC 전환율을 최대 65%로 가정하고 2030년 매출을 229억7800만달러로 추정했다. 이에 따라 알테오젠의 2030년 로열티 수익은 4억6000만달러, 약 6440억원에 이를 것으로 전망했다.
ALT-B4 적용 대상도 단일 항체를 넘어 다양한 모달리티로 확대되고 있다. 2024년 다이이찌산쿄와 체결한 엔허투 SC 계약은 ALT-B4가 항체-약물접합체(ADC)에 적용된 첫 사례다. 엔허투는 2025년 매출 46억달러를 기록했으며 2030년 100억달러 이상 매출이 예상되는 대표 ADC다. 현재 진행 중인 엔허투 SC 임상 1상에서 적용 가능성이 입증될 경우 다른 ADC로 추가 기술이전이 이어질 수 있다는 분석이다.
아스트라제네카의 이중항체 릴베고스토미그 역시 허가 전 단계에서 SC 제형을 개발하고 있다. 이는 SC 전환이 출시 이후 특허 방어 수단을 넘어 신약 개발 단계의 차별화 전략으로 확장되고 있음을 보여준다.
노바티스와 9월 체결한 최대 32억달러 규모 복수 품목 옵션·라이선스 계약도 적용 범위를 넓힐 가능성이 있다. 노바티스가 항체-올리고뉴클레오타이드접합체(AOC) 개발사를 인수한 만큼 향후 RNA 치료제 등으로 확대될 가능성도 열려 있다는 평가다.
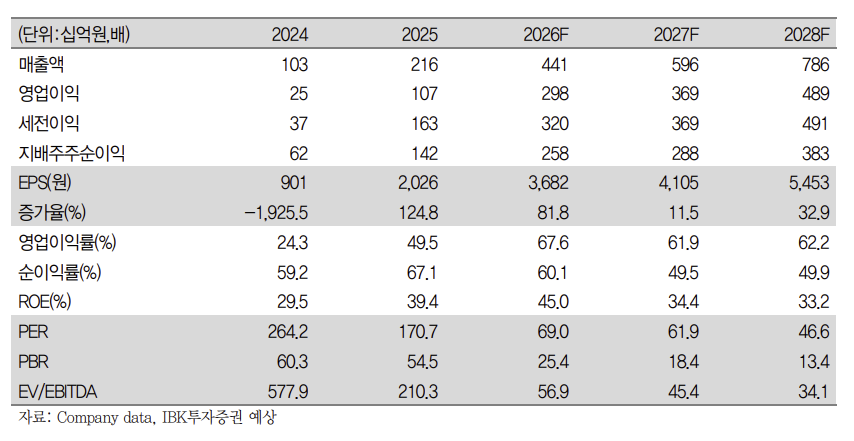
IBK투자증권은 알테오젠의 올해 매출액을 전년 대비 104.3% 증가한 4410억원, 영업이익을 178.5% 늘어난 2980억원으로 전망했다. 영업이익률은 67.6%로 예상했다. 목표주가는 부분가치합산(SOTP) 방식으로 산정했다. 키트루다 큐렉스 기술료 수익에 기반한 영업가치 10조7770억원, 기타 기술이전 계약가치 16조3410억원, 순현금 5400억원을 합산해 기업가치 27조6580억원을 제시했다. 18일 종가 25만3500원 대비 목표주가 상승 여력은 57.8%다.
정 연구원은 “키트루다 큐렉스 상업화를 통해 ALT-B4의 상업성이 입증됐고, 특허 존속기간도 경쟁 플랫폼보다 길다”며 “ADC와 이중항체, AOC 등 신규 모달리티에서 임상 성과가 확인되고 후속 기술이전이 이어질 경우 추가적인 기업가치와 목표주가 상향 요인이 될 것”이라고 말했다.