NH투자증권은 한화솔루션에 대해 미국 중심 신재생에너지 사업의 수익성 개선이 이어질 것이라며 투자의견 ‘매수’와 목표주가 4만3000원을 유지한다고 21일 밝혔다.
최영광 NH투자증권 연구원은 “한화솔루션의 핵심 투자 포인트는 여전히 미국 중심 신재생에너지 사업의 수익성 개선”이라며 “2027년에는 미국 태양광 모듈 가격 상승과 첨단제조생산세액공제(AMPC) 수취금액 확대가 동시에 나타나며 실적 개선을 견인할 전망”이라고 설명했다.
NH투자증권은 15~18일 싱가포르와 홍콩에서 기업설명회(Corporate Day)를 진행했다. 투자자들의 관심은 미국 무역확장법 232조(Section 232)가 신재생에너지 사업에 미치는 영향과 중동 지정학적 리스크 확대가 케미칼 사업에 미치는 영향에 집중됐다.
이 가운데 기업가치 측면에서는 미국 신재생에너지 사업의 수익성 개선 여부가 가장 중요하다고 평가했다. Section 232는 12월4일부터 시행될 예정으로 미국 내 태양광 제조업 보호와 리쇼어링을 목적으로 한다. 폴리실리콘을 제외한 잉곳·웨이퍼와 셀, 모듈에 15% 관세가 부과되고, 폴리실리콘을 포함한 주요 제품에는 최저수입가격(MIP)이 적용된다.
MIP는 폴리실리콘 kg당 21달러, 잉곳·웨이퍼 kg당 100달러, 태양광 셀 와트당 22센트, 모듈 와트당 38센트다. 현재 미국 유틸리티·커머셜급 모듈 가격은 와트당 20센트 중후반 수준이다. NH투자증권은 정책 시행 이후 모듈 가격이 최소 38센트 이상으로 높아질 가능성이 있다고 봤다.
최 연구원은 “한화솔루션은 미국 정부가 제시한 와트당 38센트의 MIP를 미국 내 모듈 제조업체들의 원가 부담을 해소할 수 있는 최소 수준으로 보고 있다”며 “판가 상승 폭에 비해 원가 상승 폭은 제한적일 것으로 예상돼 스프레드 개선이 가능할 전망”이라고 말했다.
한화솔루션은 한국과 말레이시아에서 셀을 생산하고 있어 미국 모듈 생산공장의 셀 조달 비용 상승을 셀 판가 상승으로 일부 상쇄할 수 있다. 카터스빌 공장 가동 확대도 실적 개선 요인이다. 3.3기가와트(GW) 규모 카터스빌 셀 설비는 6월부터 램프업 중이며 3분기 말~4분기 초 풀가동에 도달할 것으로 예상됐다.
이에 따라 한화솔루션은 미국 내 잉곳·웨이퍼부터 셀, 모듈까지 이어지는 수직계열화 생산체계를 갖추게 된다. 미국산 부품 사용 비중을 충족한 국내산 콘텐츠 가산세액공제(DCA) 대상 모듈 생산이 가능해지고, AMPC 수취금액도 함께 늘어날 전망이다. 카터스빌 공장은 웨이퍼 4센트, 셀 4센트, 모듈 7센트 등 합산 와트당 15센트의 AMPC 수취가 가능하다. 달튼 모듈 공장은 와트당 7센트의 AMPC를 받을 수 있다.
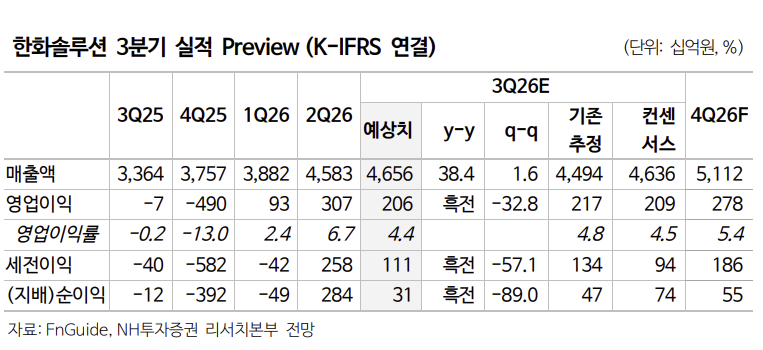
3분기 실적은 시장 기대치에 부합할 것으로 전망됐다. NH투자증권은 한화솔루션의 3분기 매출액을 전년 동기 대비 38.4% 증가한 4조6560억원, 영업이익을 2061억원으로 예상했다. 영업이익률은 4.4%다. 신재생에너지 부문 영업이익은 1635억원, 영업이익률은 5.5%로 예상했다. 2분기 관세 환급 900억원 효과가 사라지지만 모듈 판매량이 1.3GW에서 2.5GW로 늘어나고 AMPC도 2297억원으로 전분기 대비 154억원 증가할 것으로 전망했다.
반면 케미칼 부문은 92억원의 영업적자를 기록하며 적자 전환할 것으로 봤다. 최근 유가 상승에도 수요 부진으로 가격 전가가 어려워 스프레드가 축소되고 있기 때문이다. 최 연구원은 “이번 유가 상승은 상반기와 달리 재고 비축 수요가 나타나지 않고 구매자들의 관망세가 이어지고 있어 단기적인 케미칼 영업환경에는 부정적”이라고 설명했다.
연간 실적은 신재생에너지 중심으로 개선될 전망이다. NH투자증권은 한화솔루션의 올해 영업이익을 8830억원으로 예상했다. 2027년에는 전년 대비 52.2% 증가한 1조3450억원으로 늘어날 것으로 전망했다.
2027년 신재생에너지 부문 영업이익은 1조3700억원으로 올해 6430억원 대비 두 배 이상 증가할 것으로 예상됐다. AMPC 수취액도 올해 9520억원에서 2027년 1조2320억원으로 확대될 전망이다.
최 연구원은 “미국 Section 232 시행에 따른 모듈 판가 상승과 카터스빌 셀 설비 정상 가동에 따른 AMPC 확대가 2027년 실적 개선의 핵심”이라며 “미국 중심의 신재생에너지 사업 확장이 여전히 한화솔루션의 가장 중요한 투자 포인트”라고 말했다.