하나증권은 21일 에이치브이엠에 대해 대규모 단조설비 투자를 계기로 생산능력(CAPA) 확대를 넘어 우주항공용 소재 밸류체인을 넓히고 있다고 평가했다. 투자의견과 목표주가는 제시하지 않았다.
한유건 하나증권 연구원은 “에이치브이엠의 이번 3공장 증설에 대한 부분은 기존 수주 증가 수준이 아닌 생산 CAPA 부족의 가능성에 선제적 대응으로 판단되며, 대규모 단조설비 투자와 향후 우주항공 매출의 폭발적 증가로 이어지는 선순환 구조가 형성될 것이다”라고 말했다.
에이치브이엠은 지난 15일 약 416억원 규모의 우주항공용 최첨단 단조설비 신규 투자를 공시했다. 투자기간은 이달부터 2028년 12월까지로, 투자금액은 자기자본의 약 38%에 해당한다. 하나증권은 이번 투자가 단순 설비 증설을 넘어 기존 용해·소재 생산에서 우주항공용 단조 공정까지 생산 밸류체인을 확대하는 움직임으로 해석했다.
수주도 늘고 있다. 에이치브이엠은 지난 6월 우주발사체용 슈퍼알로이(Super Alloy)와 특수합금 공급계약 2건을 연이어 체결했다. 두 계약 규모는 약 244억원이다. 하나증권은 스페이스X의 로켓 대형화와 엔진 고도화가 진행되는 가운데 고온·고압 환경을 견딜 수 있는 초합금과 고청정 소재의 중요성이 커질 것으로 봤다.
특히 ‘용해→재용해→단조→완성 소재’로 이어지는 밸류체인 확대에 주목했다. 우주항공용 니켈계 초합금은 작은 편차에도 금속 피로도가 높아질 수 있어 고청정도와 균일한 미세조직 확보가 핵심이다. 하나증권은 에이치브이엠이 특수합금 소재를 기반으로 우주항공뿐 아니라 다른 산업의 단조·부품 공급 단계까지 사업 영역을 넓힐 것으로 예상했다.
고객과 제품 포트폴리오 다변화도 전망했다. 하나증권은 최근 글로벌 공급망 이슈로 소재 국산화 수요가 증가하고 있다며 에이치브이엠이 2027년 글로벌 톱티어 가스터빈 블레이드 업체에 양산 물량을 공급하고 방산 무기용 신소재로도 영역을 확대할 것으로 내다봤다.
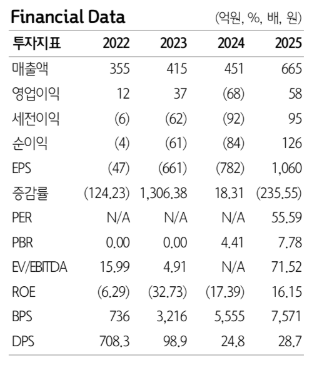
우주 부문의 수주잔고는 2분기 말 약 499억9000만원으로 창사 이래 최대를 기록했다. 하나증권은 올해 별도 기준 매출액을 1204억원으로 전년 대비 81%, 영업이익을 181억원으로 210% 증가할 것으로 전망했다. 예상 영업이익률은 15%다.
한유건 하나증권 연구원은 “동사의 경쟁력은 ‘용해→재용해→단조→완성 소재’ 밸류체인이 본격적으로 확장되고 있다는 점”이라고 말했다.