하나증권은 18일 엔에프씨에 대해 화장품 제조업자개발생산(ODM) 사업 확대와 소재 부문 성장에 힘입어 실적 개선세가 이어질 것으로 전망했다. 투자의견과 목표주가는 제시하지 않았다.
박종대 하나증권 연구원은 엔에프씨의 3분기 연결 매출액과 영업이익을 각각 268억원, 48억원으로 추정했다. 전년 동기 대비 각각 47.1%, 63.4% 증가한 수준이다. 소재와 ODM 사업이 모두 견조한 성장세를 이어갈 것으로 봤다.
ODM 사업에서는 주요 고객사 다변화가 진행되고 있다. 매출 비중 10% 이상인 주요 고객사가 기존 4곳에서 5곳으로 늘었으며, 이들 5개사의 매출 비중은 80%다. 지난해 상반기 상위 4개 고객사 비중이 90%였던 점을 고려하면 특정 고객사 의존도가 낮아지고 있다는 평가다. 제품군(SKU)도 확대되고 있다.
소재 부문 역시 3분기 매출이 전년 동기 대비 50% 증가할 것으로 예상됐다. 상위 ODM 업체로부터 수주가 늘어난 가운데 대형 브랜드 L사의 매출 비중은 30% 이하로 낮아졌다. 세라마이드뿐 아니라 신규 소재 판매도 호조를 보이고 있으며, 락토PDRN 등 고기능성 신소재에 대한 기대도 커지고 있다. 소재 매출 가운데 세라마이드 제품군은 약 40%, 유화제는 10~15%를 차지한다.
하나증권은 국내 대형 ODM 업체들의 생산능력이 빠듯해지면서 엔에프씨가 낙수 효과를 받고 있다고 분석했다. 엔에프씨는 원료·소재 분야의 연구개발(R&D) 역량과 생산능력을 기반으로 ODM 사업을 확대하고 있으며 신규 고객사 유입도 이어지고 있다는 설명이다.
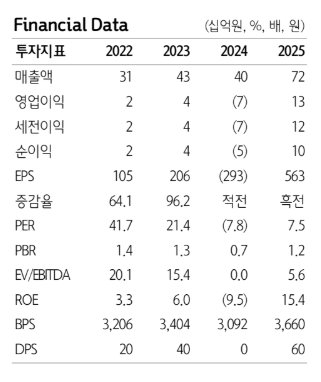
올해 매출은 처음으로 1000억원을 넘어설 것으로 전망됐다. 하나증권은 엔에프씨의 올해 매출액을 1022억원, 영업이익을 184억원으로 예상했다. 내년에는 매출액 1335억원, 영업이익 244억원을 기록할 것으로 내다봤다. 박 연구원은 신규 고객사 확대를 고려하면 내년에도 300억원 이상의 매출 증가가 가능할 것으로 봤다. 현재 주가는 12개월 선행 주가수익비율(PER) 5.9배 수준이다.