글로벌 AI 인프라 시장의 패권 경쟁이 단순한 데이터센터 부지 확보를 넘어 안정적인 전력 수급과 핵심 공급망(GPU·메모리·전력·냉각) 선점으로 빠르게 재편되고 있다.
삼일PwC는 이같은 내용을 담은 '글로벌 데이터센터 전망 2026–2050' 보고서를 발간했다고 17일 밝혔다. 전 세계 46개국 및 5대 권역(미주·아태·유럽·중동·아프리카)의 데이터센터 자본투자(Capex) 동향을 짚고, 한국 시장을 향한 전략적 시사점을 제시했다.
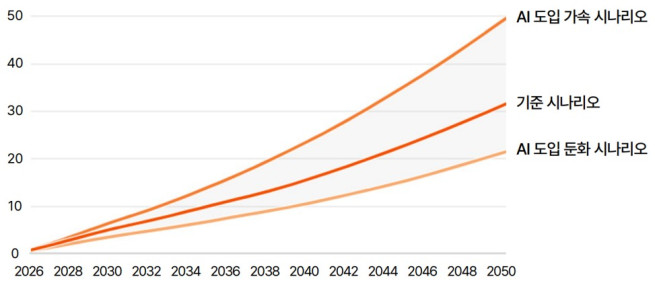
보고서에 따르면 2026년부터 2050년까지 글로벌 데이터센터 누적 자본투자는 기본 시나리오 기준 31조6000억 달러, AI 도입 가속화 시 약 50조달러에 이를 것으로 추산됐다. 연간 투자액 역시 2026년 약 8000억달러에서 2030년 1조1000억달러, 2050년 1조8000억달러로 가파르게 팽창할 전망이다.
미주 지역이 전체의 48%에 대하당하는 16조5000억달러 유치하며 시장을 주도할 것으로 예상됐다. 아시아·태평양은 전력 제약과 규제 부담 속에서도 중국·인도를 중심으로 8조2000억달러 규모의 투자가 이뤄질 전망이다.
보고서는 데이터센터 투자의 5대 결정 요인으로 △전력 △지연시간 및 연결성 △보안 환경 △AI 생태계 접근성 △정책 예측 가능성을 꼽으며, 그중에서도 전력을 최우선 순위로 지목했다. 송전망 용량과 변전소 구축 지연 여부가 곧바로 데이터센터 착공과 가동 시점을 결정짓기 때문이다.
한국 시장에 대해서는 데이터센터 자체의 부지 확장보다는 글로벌 공급망 진출에서 더 큰 성장 기회를 찾아야 한다고 조언했다. 데이터센터가 어느 국가에 건설되더라도 GPU, 메모리, 전력 및 냉각설비는 지속적으로 설치되고 교체돼야 하기 때문이다.
국내 데이터센터 시장은 향후 작업 특성에 따라 △수도권의 AI 추론 △비수도권의 AI 학습 △제조업 거점의 산업용 AI 시장 등으로 분화될 가능성이 크지만, 여전히 전력계통 연계와 변전설비 증설 지연이 핵심 병목으로 남아 있다.
서용태 삼일PwC AIDC 전담팀 리더(파트너)는 "AI 인프라 투자 경쟁의 핵심은 데이터센터를 얼마나 많이 건설하느냐보다 안정적인 전력을 얼마나 신속하게 확보해 실제 가동 가능한 연산 인프라로 전환할 수 있느냐에 달려 있다"며 "한국은 고대역폭메모리(HBM)와 메모리반도체뿐 아니라 전력기기, 냉각 및 에너지 관리 등 AI 인프라 공급망 전반에서 경쟁력을 보유한 만큼, 국내 AI 연산 인프라 확충과 글로벌 공급망 시장 진출을 함께 추진해 이를 실질적인 산업 성장으로 연결하는 실행력이 중요하다"고 말했다.