교보증권은 14일 제이씨케미칼이 인도네시아 팜 플랜테이션과 국내 바이오연료 사업의 실적 개선을 바탕으로 성장 국면에 진입하고 있다고 평가했다. 지속가능항공유(SAF) 원료 전처리(PTU) 수출 확대도 실적 가시성을 높이는 요인으로 꼽았다. 목표주가와 투자의견은 별도로 제시하지 않았다. 전 거래일 종가는 3800원이다.
조혜빈 교보증권 연구원은 “팜에서 안정적인 이익을 확보하는 가운데 국내 바이오연료와 PTU 실적이 더해지면서 단일 사업 의존도가 낮아지는 점도 긍정적”이라고 밝혔다.
제이씨케미칼은 2006년 바이오디젤 사업을 시작해 인도네시아 팜 플랜테이션, 바이오중유, SAF 전처리, 바이오선박유로 사업 영역을 확대했다. 국내 폐식용유 수거망과 인도네시아 팜 플랜테이션을 보유해 원료 조달 기반도 갖췄다.
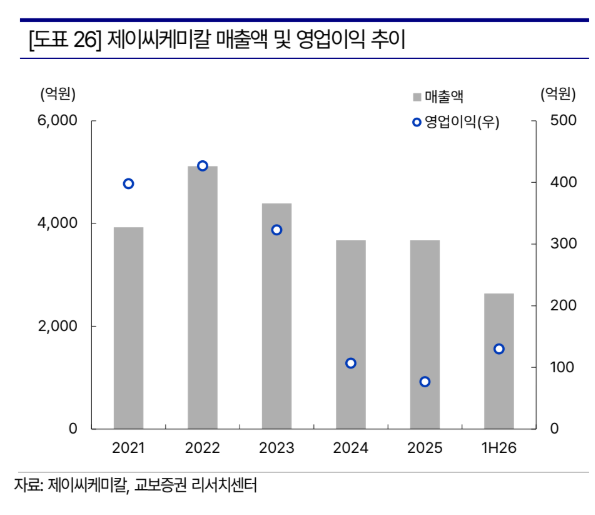
올해 상반기 매출액은 2640억원으로 전년 동기 대비 55% 증가했다. 영업이익은 130억원으로 108% 늘었고, 순이익은 102억원을 기록하며 흑자 전환했다. 팜 플랜테이션 영업이익은 93억원으로 전체 영업이익의 72%를 차지했다. 국내 바이오연료 영업이익도 37억원으로 전년 동기보다 20억 원 증가했다.
팜 플랜테이션은 2012년부터 식재한 팜나무의 생산성이 높아지면서 올해 전사 이익 개선을 이끌고 있다. 인도네시아의 바이오디젤 혼합비율 상향에 따른 원유팜오일(CPO) 수요 확대도 우호적인 요인으로 평가됐다.
국내 바이오연료 사업도 수익성 개선이 이어지고 있다. 온산공장의 바이오디젤 생산능력(CAPA)은 연간 16만5000킬로리터(kL)로 내수와 수출을 병행하고 있다. 회사는 상대적으로 가격이 낮은 팜스테아린 투입을 확대하고 전처리 설비를 활용해 저품질 폐식용유까지 원료로 사용하고 있다. 자회사 이지그린의 국내 수거망과 해외 조달을 병행해 원료 선택 폭도 넓히고 있다.
올해 상반기 바이오디젤 판매량은 6만3000톤으로 전년 동기보다 9600톤 늘었다. 바이오선박유 판매량은 8000톤으로 6000톤 증가했다. 교보증권은 발전용 바이오중유 비중을 줄이는 대신 바이오선박유 판매를 확대하면서 저가 원료 활용과 제품 믹스 개선이 국내 바이오연료 수익성 개선의 핵심으로 작용하고 있다고 분석했다.
PTU 사업의 성장도 두드러진다. 제이씨케미칼은 신항공장의 기존 바이오중유 설비를 SAF 원료 전처리용 PTU로 전환하고 생산능력을 연 12만톤까지 늘렸다. 올해 상반기 PTU 판매량은 3만5000톤으로 전년 동기보다 2만1000톤 증가했다. 같은 기간 PTU 수출액은 1042억원으로 지난해 연간 수출액 326억원을 이미 넘어섰다.
회사는 이달 톱소(Topsoe)와 HVO·SAF 기술 라이선스 및 기본설계 계약을 체결했으며 2030년 전후 상업생산을 목표로 하고 있다. 다만 SAF 완제품 사업은 아직 투자 결정 전 단계다. 교보증권은 이를 중장기 성장 옵션으로 평가하면서 현재는 팜과 PTU가 실적을 뒷받침하고 있다는 점에 주목했다.
조 연구원은 “국내외 원료 조달망을 기반으로 바이오디젤, 바이오선박유와 PTU까지 제품군을 갖춰 원료와 수요 상황에 따라 판매처를 다변화할 수 있다는 점이 강점”이라며 “상반기 이익의 72%를 차지한 팜이 현재 실적을 뒷받침하고 PTU 수출도 빠르게 증가하고 있어 관심 종목 가운데 실적 가시성이 가장 높다고 판단한다”고 말했다.