SK증권 “엔씨소프트, ‘아이온2’ 기대감↑⋯내년 신작도 줄줄이 출시”

입력 2025-10-16 08:44

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

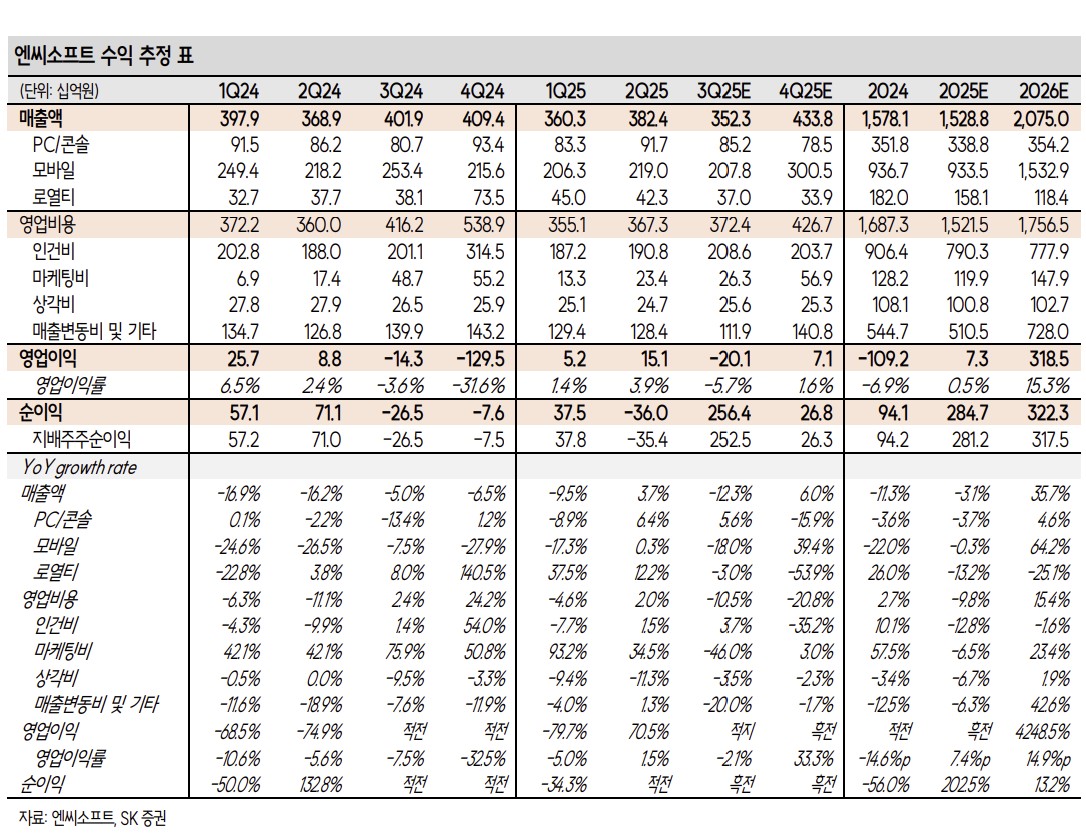
▲엔씨소프트 수익 추정.  (출처=SK증권)
▲엔씨소프트 수익 추정. (출처=SK증권)

SK증권은 엔씨소프트에 대해 투자의견 ‘매수’, 목표주가 30만 원을 유지한다고 16일 밝혔다.

남효지 SK증권 연구원은 “‘아이온2’ 이후 회사 실적을 이끌 후속작도 다수 준비하고 있고, 내년에는 분기별 신작들을 촘촘히 출시한다”고 설명했다.

3분기 매출액은 3523억 원, 영업손실 201억 원 등으로 추정했다. 남 연구원은 “주요 게임들에 대한 업데이트 부재로 PC, 모바일 모두 전분기 대비 매출이 감소한다”면서도 “다만 영업비용은 하반기 추가 인력 구조조정 진행에 따른 일회성 비용이 반영된다”고 분석했다.

아이온2 출시일은 11월 19일로 확정됐다. 남 연구원은 “16일부터 서버 및 캐릭터 선점 이벤트가 시작돼 앞으로 한 달간 기대감이 더욱 증폭될 것”이라며 “우려했던 높은 수준의 과금 모델이 아닌 멤버십과 외형 중심의 BM이 공개됐다”고 짚었다.

그는 “출시를 앞두고 이용자들과의 원활한 커뮤니케이션, 방대한 콘텐츠 등으로 기대감을 높이고 있다”며 “최근 출시된 MMORPG 대비 중장기 성과는 우수할 것으로 예상되며 2026년 아이온2의 매출은 4752억 원 수준으로 상향한다”고 밝혔다.

내년 1분기에는 ‘리밋 제로 브레이커스’, 2분기 ‘타임 테이커스’, 3분기 ‘신더시티’, 그 외 IP 스핀오프 4종 출시가 계획돼 있다.

남 연구원은 “2026년에는 탄탄한 실적과 함께 분기별 출시되는 신작들의 성과도 확인할 수 있을 것”이라고 전망했다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 이투데이 ‘2027 테크 퀘스트’ 10월 개최⋯대한민국 AI의 미래를 묻다
  • 단독 佛 라팔 F4, 韓 F-35A와 ‘공중전’⋯16일 전투기 10대 뜬다
  • 오늘 김승원 청문회, 신약 로비·판사 자녀 특혜채용 등 의혹 집중 검증
  • 삼성SDS, 국내 첫 앤트로픽 공식 파트너…‘클로드’ 사업 확대
  • '수수료 15% 캡' 씌우려는 국회…"배달비 또 오를라" 소비자 전가 경고음 [배달앱 정책 시험대]
  • 뉴욕증시, AI 개발 제동 불안에 하락⋯브렌트유, 105달러대 [글로벌마켓 모닝 브리핑]
  • 단독 대출 거절 뒤 어디로 갔나⋯금융이탈 경로 ‘깜깜’ [‘금융절벽’ 취약차주]
  • 아시안게임 한국 축구대표팀, 오늘 카타르와 격돌
  • 오늘의 상승종목

  • 09.15 10:34 실시간

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 105,564,000
    • +1.04%
    • 이더리움
    • 3,403,000
    • +0.89%
    • 비트코인 캐시
    • 301,600
    • +0.03%
    • 리플
    • 1,926
    • +5.59%
    • 솔라나
    • 138,700
    • +2.59%
    • 에이다
    • 282
    • +1.81%
    • 트론
    • 458
    • -0.65%
    • 스텔라루멘
    • 261
    • +7.85%
    • 비트코인에스브이
    • 23,290
    • +0.3%
    • 체인링크
    • 15,690
    • +2.68%
    • 샌드박스
    • 48.53
    • -0.96%
* 24시간 변동률 기준