[머니있슈] 넷마블, 실적 부진에 따른 밸류에이션 매력 급감…목표가 하향

입력 2022-07-21 07:59

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

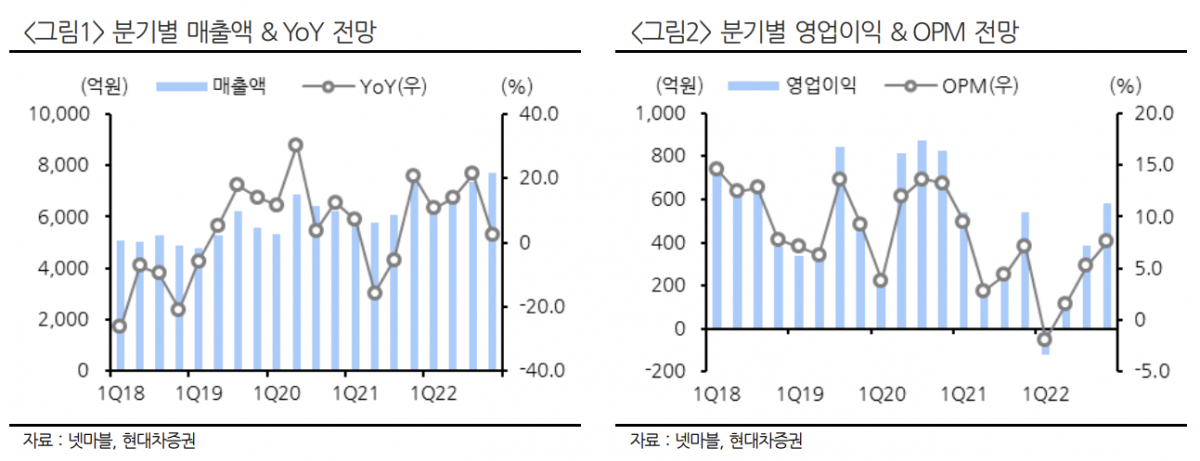
(출처=현대차증권)
(출처=현대차증권)

현대차증권은 21일 넷마블에 대해 실적 부진에 따른 밸류에이션(평가가치) 매력 급감으로 주가의 추세적 상승은 어렵다고 분석했다. 투자의견 '매수', 목표주가는 대형 신작 부재 속 기존 게임의 매출 감소에 따라 기존 11만 원에서 10만 원으로 낮췄다.

김현용 현대차증권 연구원은 "넷마블의 하반기 주력 신작은 '세븐나이츠 레볼루션', '모두의 마블: 메타월드', '오버프라임' 등을 꼽을 수 있다"고 말했다.

김 연구원은 "첫 타자로 오는 28일 출시하는 세븐나이츠 레볼루션은 넷마블이 보유한 IP의 자체 개발작"이라며 "전작 세븐나이츠2는 출시 후 4개월 동안 매출 순위 5위 이내를 유지하며 연 매출 2000억 원에 육박하는 성과를 거뒀다"고 설명했다.

그러면서 "구조적으로 늘어난 비용 부담을 상쇄할 매출 성장을 달성하기 위해서는 오는 28일 출시하는 세븐나이츠 레볼루션의 흥행이 핵심"이라고 강조했다.

다만 그는 "세븐나이츠 레볼루션 출시로 주가의 단기 반등은 가능하겠지만, 실적 부진에 따른 밸류에이션 매력 급감으로 추세적 상승은 어려울 것"이라고 평가했다.

2분기 매출액은 전년 동기 대비 13.8% 늘어난 6569억 원, 영업이익은 35.2% 급감한 105억 원을 기록할 것으로 예상됐다.

김 연구원은 "영업비용이 인건비를 중심으로 급증하면서 영업이익률은 1.6%에 그칠 것으로 전망된다"고 내다봤다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 단독 27조 투입·14조 회수⋯이제 건질 돈 5041억뿐
  • 이번 겨울 휴가는 '동남아'로?…12월 여행 예약 급증 [데이터클립]
  • 2026 KBO 포스트시즌 들어가기
  • 중앙행정기관 1만명 세종행…3.1조원 청사 건립·법 개정 등 과제 산적
  • 새마을금고, 400여명 개인정보 유출⋯“피해 전액 보상”
  • ‘반도체 쇼크’ 코스피 5.5% 급락…6000선 턱걸이
  • ‘안전펜스’ 갇혔던 로봇 현장 밖으로…韓 제조업 AI 대전환 ‘신호탄’
  • "전세 불안 무서워 재건축 늦추면 3~5년 뒤 집값 더 뛴다"
  • 오늘의 상승종목

  • 10.13 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 112,613,000
    • +0.74%
    • 이더리움
    • 3,397,000
    • -0.21%
    • 비트코인 캐시
    • 369,600
    • -0.27%
    • 리플
    • 1,856
    • +0.76%
    • 솔라나
    • 145,900
    • +0%
    • 에이다
    • 321
    • -2.13%
    • 트론
    • 445
    • -0.45%
    • 스텔라루멘
    • 261
    • -1.88%
    • 비트코인에스브이
    • 25,100
    • -1.22%
    • 체인링크
    • 17,480
    • -0.23%
    • 샌드박스
    • 81.3
    • -2.47%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Spiko Series B $90M
    • 2 Ripple $500M
    • 3 World OTC $52.5M
    • 4 Morpho $175M
  • 인기 프로젝트
    • 1 Papertrade DeFi 인기지수 341
    • 2 Catalyst AI Agent 인기지수 327
    • 3 Gitcoin 인기지수 318
    • 4 Bitway Infra 인기지수 313
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-56
    • Allora 유통량 89% D-28
    • DAOBase $580K · 유통량 43% D-4
    • Capricorn 유통량 53% D-9
Source from