오리온, 기저 부담·원가율 상승 이중고 ‘목표가↓’-유안타증권

입력 2021-05-20 08:20

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

(유안타증권)
(유안타증권)

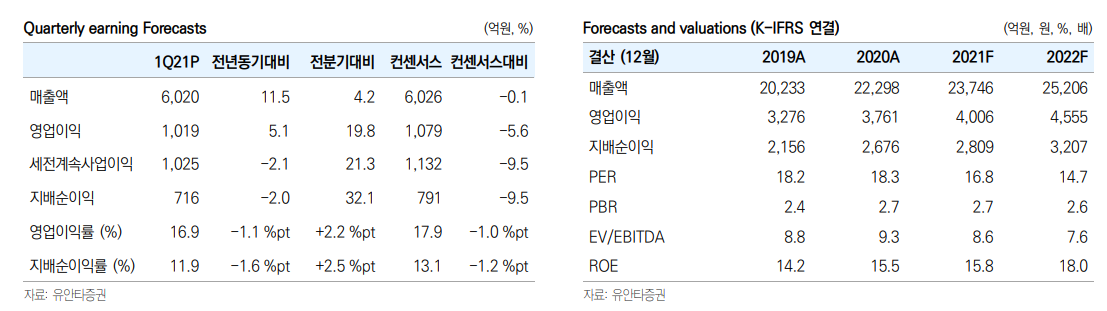
유안타증권은 오리온에 대해 20일 원가율 상승 부담으로 2분기 이익 감소가 불가피하다며 투자의견 ‘매수’를 유지하고, 목표주가 16만 원으로 하향 조정했다.

박은정 유앝타증권 연구원은 “오리온의 2분기 연결기준 예상 매출액은 전년 동기 대비 1% 증가한 5190억 원, 영업이익은 11% 줄어든 770억 원을 전망한다”며 “기저 부담이 존재해 단기 매력도는 비우호적일 것으로 판단한다”고 분석했다.

박 연구원은 “4월 오리온의 합산 매출은 전년 동기 대비 6% 감소한 1729억 원, 영업이익은 39% 감소한 211억 원을 기록했는데, 중국법인의 기저 부담이 높았던 시기로 매출 감소가 불가피했다”며 “질적으로는 성장 중인데, 코로나19 이전인 2019년과 비교하면 매출, 이익은 각각 19%, 50% 성장했다”고 설명했다.

그는 “고단가 원가가 투입되면서 이익 감소 폭이 컸는데, 특히 중국은 매출까지 감소해 지난달 대비 이익이 71% 줄었다”며 “곡물가 상승 추세로, 원가율 상승 부담은 당분간 지속될 전망이며 오리온은 이를 가격 인상 보다는 체질 개선으로 대응 중이다”고 덧붙였다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 한총리 “독립운동 하면 3대가 보상”…2027년부터 유족 보상 확대
  • AI 부정행위 시인한 세무사 수석 합격자…정부, 합격증 효력 정지 논의
  • 北 해킹조직 라자루스, 한국 주요 산업 노렸다…서버 30곳 공격 표적
  • 서울 아파트 청약자 4년만에 최저⋯강남권 공급 줄고 자금 부담↑
  • 물가 잡으려 누른 기름값·전기·가스요금⋯정부·공기업에 돌아온 청구서
  • 머스크 “젠슨 황 빠진 엔비디아, 핵심 거래 잃을 것”
  • 해외 매출 늘어도 남는 돈은 달랐다…식음료업계 3분기 '희비'
  • 버터는 립밤으로, 만두는 가방으로…패션·뷰티업계 '오감 마케팅' 확산
  • 오늘의 상승종목

  • 11.13 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 89,286,000
    • -1.12%
    • 이더리움
    • 2,506,000
    • -0.63%
    • 비트코인 캐시
    • 286,600
    • -0.21%
    • 리플
    • 1,315
    • +0.08%
    • 솔라나
    • 98,250
    • -1.21%
    • 에이다
    • 212
    • -0.47%
    • 트론
    • 421
    • -0.94%
    • 스텔라루멘
    • 190
    • +0.53%
    • 비트코인에스브이
    • 19,870
    • -0.2%
    • 체인링크
    • 12,700
    • +1.36%
    • 샌드박스
    • 49.17
    • -0.22%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Alpaca $135M
    • 2 Alta Series A $47.5M
    • 3 Kalshi $1B
    • 4 World OTC $52.5M
  • 인기 프로젝트
    • 1 LayerAI Infra 인기지수 302
    • 2 Index Industries RWA 인기지수 269
    • 3 Robinhood CeFi 인기지수 253
    • 4 TransCrypts Tools 인기지수 249
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-23
    • DAOBase 유통량 43% D-2
    • FLock 유통량 41% D-14
    • Ondo Finance 유통량 40% D-63
Source from