삼성에 폴더블 신뢰성 검사장비 독점 공급 업체 이노테크가 AI비전 솔루션을 적용한 신뢰성 검사장비를 개발해 주요 고객사에 공급했다. 여기에 생산능력 최대 가동에도 반도체ㆍ적층세라믹콘덴서(MLCC) 장비 수주가 이어지면서 이노테크는 생산캐파 3.5배 확대에 들어갔다. 또 차세대 MLCC 검사장비도 개발해 내년 상반기 공급을 계획하고 있다.
12일 이노
1조원 규모의 엔진·소형모듈원자로(SMR) 생산시설 투자 발표에도 주춤했던 주가가 하루 만에 강하게 반등했다. 이번 반등이 단기 낙폭 만회를 넘어 전력 인프라 기업으로 재평가받는 계기가 될지 주목된다.
11일 한국거래소에 따르면 이날 증시에서 HD현대중공업은 전 거래일 대비 5.62% 오른 47만9000원에 거래를 마감했다. 장중에는 49만1000원까지
LS증권은 11일 와이씨에 대해 고대역폭메모리(HBM)용 웨이퍼 테스터 공급 확대에 힘입어 내년까지 성장세를 이어갈 것이라고 전망했다. 전방 고객사의 HBM 생산능력(Capa) 증설과 최근 수주 확대가 실적 성장을 뒷받침할 것이란 분석이다. 목표주가와 투자의견은 별도로 제시하지 않았다. 전 거래일 종가는 1만2200원이다.
와이씨는 반도체 웨이퍼 테스트
LDI(LED 구동 IC) 기반 시스템반도체 팹리스 기업 글로벌테크놀로지가 코스닥 상장을 계기로 글로벌 시장을 선도하는 ‘저전력 초소형 IC 기반 시스템반도체 팹리스 기업’으로의 도약을 선언했다.
글로벌테크놀로지는 10일 코스닥 상장을 앞두고 서울 여의도에서 기자간담회를 개최해 회사의 핵심 기술력과 상장 후 중장기 성장 전략을 발표했다.
2013년 설
8일 원·달러환율 장중 범위 1340~1353원 전망
8일 원·달러환율이 1340원 중후반에서 등락할 것이라는 전망이 나왔다.
민경원 우리은행 선임연구원은 장중 환율에 대해 "원·달러환율은 달러 매도 수급 우위와 엔화 강세 연동 경계감에 하락 압력이 높아질 것"이라고 밝혔다. 장중 환율 예상 범위는 1340~1353원이다.
민 선임연구원은 "최근 반
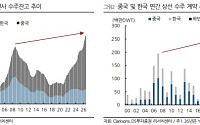
DS투자증권은 조선 엔진 섹터에 대해 한·중 양국 상선 수주 호황의 수혜를 동시에 누릴 수 있다며 비중확대 및 매수 의견을 유지한다고 8일 밝혔다.
김대성 DS투자증권 연구원은 “한국과 중국의 올해 총 상선 수주 계약은 과거 역대 최대치였던 2007년 이후 최고치를 경신할 전망”이라며 “엔진사는 중국향 수주 물량이 이미 역대 최대 수준에 도달했고, 선
조선업 인력 재호황에도 10년 새 44% 감소외국인 비중 23%까지 늘어…숙련도·현장 적응 한계원·하청 처우 격차 해소·근로 환경 개선이 과제
국내 조선업계가 액화천연가스(LNG) 운반선과 친환경 선박 등 고부가가치 선박을 중심으로 수년 치 일감을 확보하며 호황을 이어가고 있지만, 정작 배를 만들 숙련인력 부족이 생산 확대의 걸림돌로 떠오르고 있다.
창원1공장 유휴부지 활용해 TMS 생산라인 재편냉각수모듈 3라인 이전해 신규 물량 대응국내외 생산·조직·인력 확대하며 TMS 사업 강화
현대위아가 미래 핵심 사업으로 육성 중인 통합 열관리 시스템(TMS) 생산능력 확대에 나선다. 신규 차종 수주 물량에 대응하기 위해 공장 내 생산라인을 재배치하고 기존 공작기계 생산 등에 활용했던 유휴부지를 활용해 사업
메리츠증권은 26일 코스텍시스가 AI 데이터센터용 800볼트 직류(800VDC)와 전기차 인버터를 양대 성장축으로 전력반도체 사업을 확대하면서 2027년 전력반도체 매출이 기존 무선주파수(RF) 사업을 넘어설 것으로 전망했다. 대규모 수주 물량의 매출 반영이 아직 제한적인 상황에서도 20%대 영업이익률을 유지하고 있어 양산 확대에 따른 이익 레버리지 효
신한투자증권은 25일 파크시스템스에 대해 2분기 일시적인 비용 증가로 수익성이 둔화했지만, 하반기에는 수주잔고의 매출 인식과 비용 축소가 맞물리며 외형 성장과 수익성 개선이 동시에 나타날 것으로 전망했다. 투자의견 ‘매수’와 목표주가 37만원을 유지했다. 전 거래일 종가는 26만5000원이다.
파크시스템스의 올해 2분기 매출액은 530억원으로 전년 동기
수주잔고 5.8조, 2021년말 대비 5.1배…친환경 D/F엔진 중심 질적 개선상반기 EBIT마진 13.8%…대규모 투자에도 순현금 기조 유지 전망
나이스신용평가가 24일 한화엔진의 장기신용등급을 ‘BBB+’로 신규 평가했다. 등급전망은 ‘안정적(Stable)’이다.
나이스신평은 선박 엔진 시장에서 양호한 사업안정성을 확보한 가운데 수주잔고가 양적·질적
마이크로바이옴 헬스케어 전문기업 HEM파마가 일본향 분석서비스 확대에 힘입어 2분기 외형 성장과 원가 구조 개선을 동시에 이뤘다. 일본에서 확보한 대규모 분석서비스 물량이 순차적으로 매출에 반영되는 가운데 일본법인도 영업이익 흑자로 전환했다. 하반기에는 프로바이오틱스 신제품과 AI 기반 자율건강관리 플랫폼 등 신규 사업을 본격화하고 540억원 규모의 자
마이크론에 JFS 장비 236억원 공급반도체 부문이 성장 견인
반도체 습도제어 솔루션 기업 저스템이 2세대 습도제어 솔루션 ‘JFS’의 공급 확대에 힘입어 상반기 역대 최대 실적을 달성했다.
저스템은 올해 상반기 매출 460억원, 영업이익 134억원을 기록했다고 12일 밝혔다.
상반기 매출은 지난해 연간 매출 471억원에 육박했다. 영업이익은 지난해
매출 전년比 10.9% 증가…영업익 1016억원계약물류·글로벌도 외형 성장 지속
CJ대한통운이 올해 2분기 택배와 계약물류(CL), 글로벌 사업의 외형 성장에 힘입어 매출이 두 자릿수 증가했다. 다만 서비스 고도화를 위한 투자 확대와 중동 정세 불안 등에 따른 비용 부담으로 영업이익은 감소했다.
CJ대한통운은 연결 기준 올해 2분기 매출이 3조3800억
[편집자 주] 국내 기업공개(IPO) 시장 문턱이 갈수록 높아지는 추세다. 과거처럼 ‘성장성’만으로 시장 선택을 받던 시대는 지났다. 투자자들은 이제 기술적 실체와 지속 가능한 재무 기반을 냉정하게 살핀다. 상장을 추진하는 기업들은 거시경제 불확실성 속에 실적과 성과를 입증해야 하는 시험대에 섰다. 본지는 상장을 앞둔 기업의 기술 경쟁력과 재무 건전성을
포스코퓨처엠은 올해 2분기 연결 기준 매출 6795억원, 영업이익 267억원을 각각 기록했다고 30일 공시했다. 지난해 같은 기간과 비교하면 매출은 2.8% 늘었고, 영업이익은 3351.2% 급증했다.
배터리소재 사업은 매출 3279억원, 영업이익 25억원으로 직전 분기 대비 흑자 전환했다. 양극재는 일부 제품의 판매 감소에도 재고평가효과 등으로 흑자
HD현대중공업이 장 초반 6% 가까이 오르고 있다. 고선가 선박의 매출 반영으로 수익성 개선이 이어지는 가운데 데이터센터용 엔진과 플로팅 데이터센터 등 신규 성장 기대가 부각된 영향으로 풀이된다.
30일 오전 9시 20분 현재 HD현대중공업은 전날보다 5.76% 오른 45만9000원에 거래되고 있다.
유진투자증권은 HD현대중공업이 전통적인 조선사를
145억 규모 소유권 이전 완료… 연산 200대에서 560대 체제로
반도체 후공정 장비 전문기업 미래산업이 충남 아산 신공장 인수 대금을 모두 납입하고 본격적인 생산능력(CAPA) 확충에 나선다.
미래산업은 지난달 계약 체결한 충남 아산시 음봉면 산동리 소재 공장 토지 및 건물에 대한 매매 잔금 145억 원을 완납하고, 소유권 이전을 최종 마무리했다
세아메카닉스가 대규모 수주잔고의 출하를 본격화하며 올해 상반기 매출이 전년 동기 대비 87% 넘게 증가했다. 상반기 2025년 연간 매출의 83% 수준을 달성하고 영업이익도 대폭 성장하면서 실적 성장 구간에 진입했다.
세아메카닉스는 2분기 잠정 실적으로 매출액 374억원, 영업이익 20억원을 기록했다고 28일 밝혔다. 매출액은 전년 동기 183억원보다