코스맥스가 계절적 비수기에도 역대 최대 분기 매출을 기록하면서 증권가의 실적 눈높이가 높아지고 있다. 국내외 주문 증가와 고마진 제품 비중 확대가 맞물린 가운데 생산능력 확충이 내년 성장세를 뒷받침할 것이라는 기대에 주가도 상승세다.
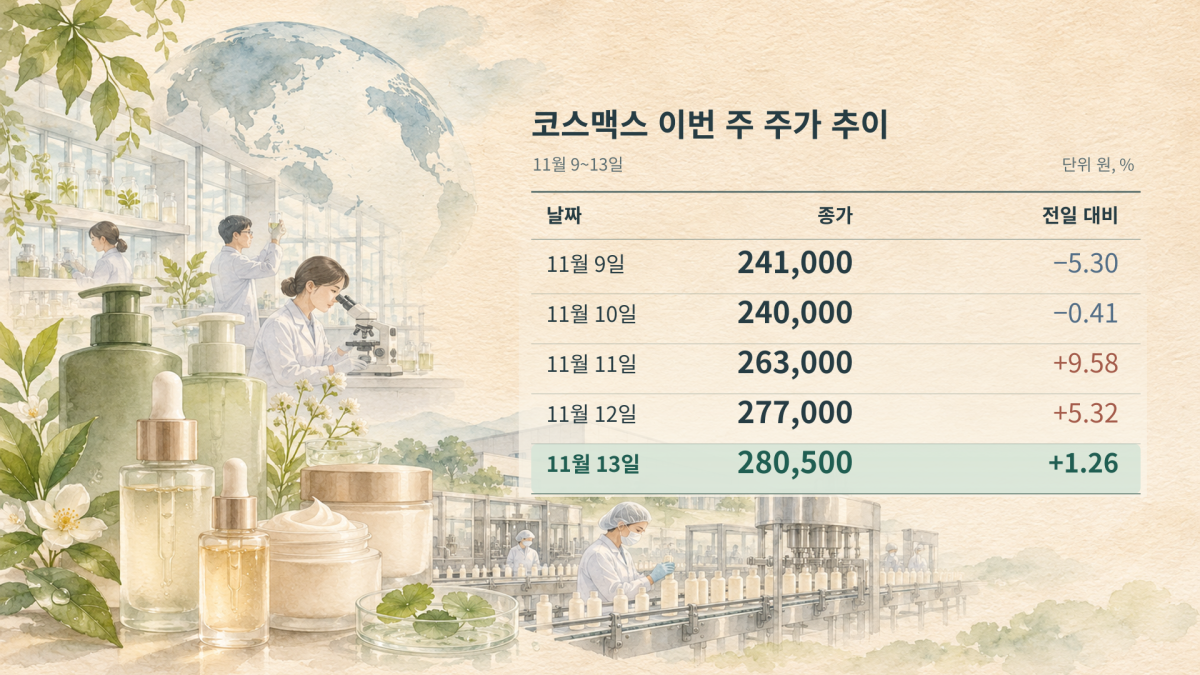
13일 한국거래소에 따르면 코스맥스 주가는 28만500원으로 전 거래일 대비 1.26% 올랐다. 11일 9.58%, 12일 5.32% 상승한 데 이어 3거래일 연속 강세로, 10일 종가 대비 상승률은 16.88%다.
실적 발표 이후 증권가의 평가도 개선됐다. 12~13일 코스맥스 보고서를 발간한 증권사 14곳은 모두 매수 의견을 제시했다. 이 가운데 절반인 7곳은 목표주가를 높였다. 목표주가를 유지한 곳에서도 이익 추정치를 올리면서 실적 전망 상향 흐름이 확산하고 있다.
코스맥스의 3분기 연결 영업이익은 833억원으로 전년 동기 대비 94.9% 증가했다. 매출액은 8758억원으로 49.5% 늘며 분기 최대치를 경신했다. 영업이익률은 9.5%로 2.2%포인트 높아졌다. 여름휴가와 추석 등으로 조업일수가 줄어드는 시기에도 매출과 영업이익이 전 분기보다 각각 10.2%, 13.0% 증가했다.
성장을 이끈 국내 법인 매출액은 6161억원으로 전년 동기 대비 60.7% 늘었다. 국내 고객사의 해외 유통망 확대와 온라인 프로모션에 따른 재주문이 이어지는 가운데 신제품 발주도 증가했다. 국내 인디 브랜드뿐 아니라 해외 인디 브랜드와 글로벌 대형 화장품사의 주문까지 확대되면서 고객 기반이 넓어지고 있다.
권우정 교보증권 연구원은 “K뷰티 업황이 과거 대비 구조적으로 성장이 가속화되는 구간에 진입했음이 확인되고 있다”며 “과거와 다른 하반기 실적 모멘텀을 감안하면 업황을 바라보는 관점도 달라져야 한다”고 분석했다.
외형 성장과 함께 제품 구성도 수익성에 유리한 방향으로 바뀌고 있다. 국내 스킨케어 매출은 1분기 2709억원에서 2분기 3473억원, 3분기 4313억원으로 증가했다. 에센스와 미스트 등 상대적으로 수익성이 높은 제품의 판매가 늘면서 국내 영업이익률은 11.0%로 전년 동기보다 2.0%포인트 개선됐다. 대손상각비 환입 54억원과 상여 충당금 약 50억원이 대부분 상쇄됐다는 점에서 일회성 요인보다 생산량 증가와 제품 구성 개선의 영향이 컸다는 평가다.
글로벌 대형사의 발주가 색조에서 스킨케어로 확대되는 흐름도 내년 수익성 전망을 밝히는 요인이다. 이교석 신영증권 연구원은 “2027년 한국 법인의 스킨케어 매출 비중은 2026년 대비 상승할 것으로 예상한다”며 “별도 수익성 개선의 핵심 동인으로 작용할 것”이라고 판단했다.
해외에서는 미국 법인의 성장과 이익 기여 확대가 주목된다. 3분기 미국 매출액은 695억원으로 전년 동기 대비 약 88% 증가했다. 인디 브랜드 고객사의 재주문과 제품군 확대가 성장을 이끌면서 영업흑자 기조를 이어갔다. 순손실도 26억원으로 전년 동기 74억원보다 줄었다. 중국 매출 역시 약 26% 늘어 국내외 동반 성장에 힘을 보탰다.
늘어난 수요를 소화할 생산능력도 확대된다. 국내 공장 가동률은 3분기 80% 후반으로 사실상 최대 수준에 도달했다. 평택 1공장 증설이 마무리되면 생산능력이 약 10% 늘어 추가 주문에 대응할 여력이 커진다. 스킨케어 중심의 주문 증가가 증설 효과와 맞물리면 매출 확대와 수익성 개선이 이어질 수 있다는 전망이다.
해외 법인의 순손실과 환율·금융비용은 여전히 부담이다. 다만 국내 고마진 제품 비중 상승에 미국 법인의 이익 기여가 더해지면 영업 성장이 연결 순이익 개선으로 이어질 여지도 커진다.
하희지 현대차증권 연구원은 “국내외 견조한 수주 성장 속 생산능력 확대에 따른 실적 성장 가속화가 기대된다”며 “미국 법인의 이익 기여 확대와 국내 증설 효과를 감안하면 2027년 실적 추정치의 추가 상향 가능성도 유효하다”고 전망했다.