2005년 퇴직금 체불 방지를 위한 사회안전망으로 출발한 퇴직연금이 이제 자본시장의 핵심 장기 투자자금으로 자리 잡고 있다. 정부는 기금형 퇴직연금 도입과 사외적립 의무화, 자동 연금수령(옵트아웃) 등을 통해 자금의 적립부터 운용·수령까지 퇴직연금 체계 전반을 재편하고 있다.
16일 금융감독원 통합연금포털과 고용노동부에 따르면 올해 3분기 말 전체 퇴직연금 적립금은 542조1214억원으로 집계됐다.
2005년 노무현 정부가 수급권 보호를 위해 퇴직연금 제도를 도입한 이후 2012년 이명박 정부에서 개인형퇴직연금(IRP)이 출범했다. 박근혜 정부는 2015년 확정기여형(DC)과 개인형퇴직연금(IRP)의 위험자산 투자 한도를 40%에서 70%로 확대했다. 이후 2022년 퇴직금 IRP 의무 이전, 2023년 디폴트옵션, 2024년 실물이전 제도가 잇따라 도입되며 퇴직연금의 자본시장 유입 기반이 확대됐다.
이재명 정부는 한발 더 나아가 지난달 29일 발표한 ‘퇴직연금 기능강화 방안’에서 IRP의 위험자산 투자 한도를 현행 70%보다 단계적으로 높이기로 했다. 구체적인 확대 폭과 시기는 추후 결정할 방침이다. 종합투자계좌(IMA)와 발행어음의 DC·IRP 편입도 허용해 퇴직연금의 투자 선택지를 넓힐 계획이다.
제도 진화와 맞물려 증권업계 영토 확장도 가파르다. 전체 적립금이 지난해 3분기 459조4625억원에서 올해 3분기 542조1214억원으로 17.99% 느는 동안, 증권업권은 119조7275억원에서 160조2935억원으로 33.88% 급증하며 은행권 순증액인 34조4442억원을 추월했다.
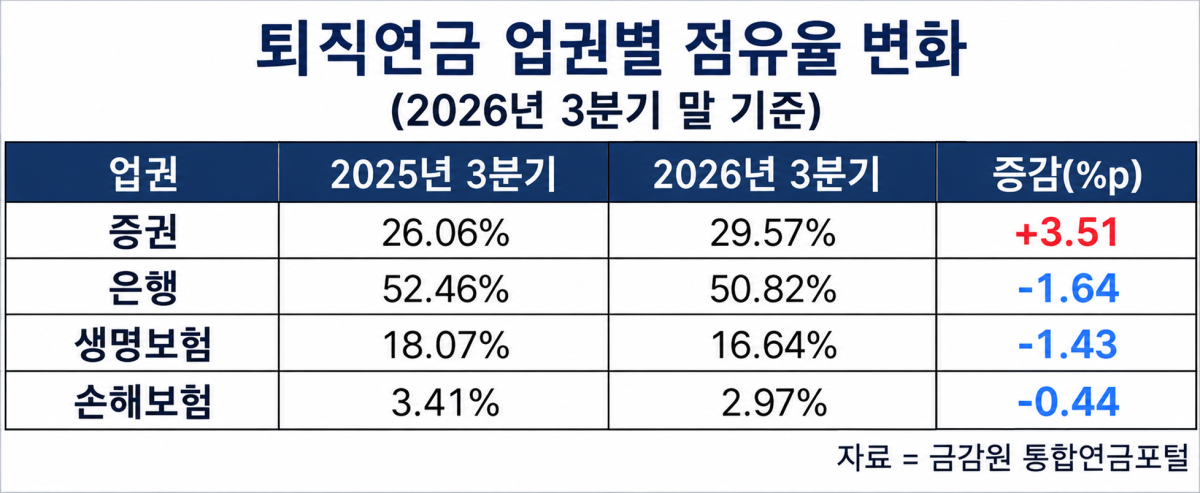
은행의 점유율은 52.46%에서 50.82%로, 생명보험은 18.07%에서 16.64%로, 손해보험은 3.41%에서 2.97%로 일제히 하락했다. 반면에 증권사 점유율만 26.06%에서 29.57%로 3.51%포인트 커졌다.
개인이 직접 자금을 굴리는 확정기여형(DC)와 IRP 중심 실적배당형 머니무브가 성장을 이끌었다. 1년 새 증권사 DC형 적립금은 34조1412억원에서 54조9315억원으로 60.89% 증가했다. IRP 역시 41조8099억원에서 62조7119억원으로 49.99% 늘어났다. 원리금비보장 적립금 또한 51조3724억원에서 91조1877억원으로 77.50% 불어나며 은행권의 74조2755억원을 압도했다.
특히 미래에셋증권이 49조9034억원, 삼성증권이 27조 6694억원, 한국투자증권이 25조8873억원 등을 기록하며 상위사들이 38%에서 46%대에 이르는 고성장세로 시장 재편을 주도하고 있다.