교보증권이 두산에 대해 테크(Tech) 섹터 반등 시 투자 우선순위에 대한 고민이 존재한다며, 투자의견 '매수'를 유지하고 목표주가는 120만원으로 하향했다.
10일 박희철 교보증권 연구원은 "시장 우려와 달리 실질 수요 둔화 여부와 전략 고객사 내 경쟁 심화는 제한적이나, 마진 개선 추이가 더딘 상황"이라고 말했다.
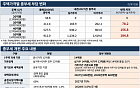
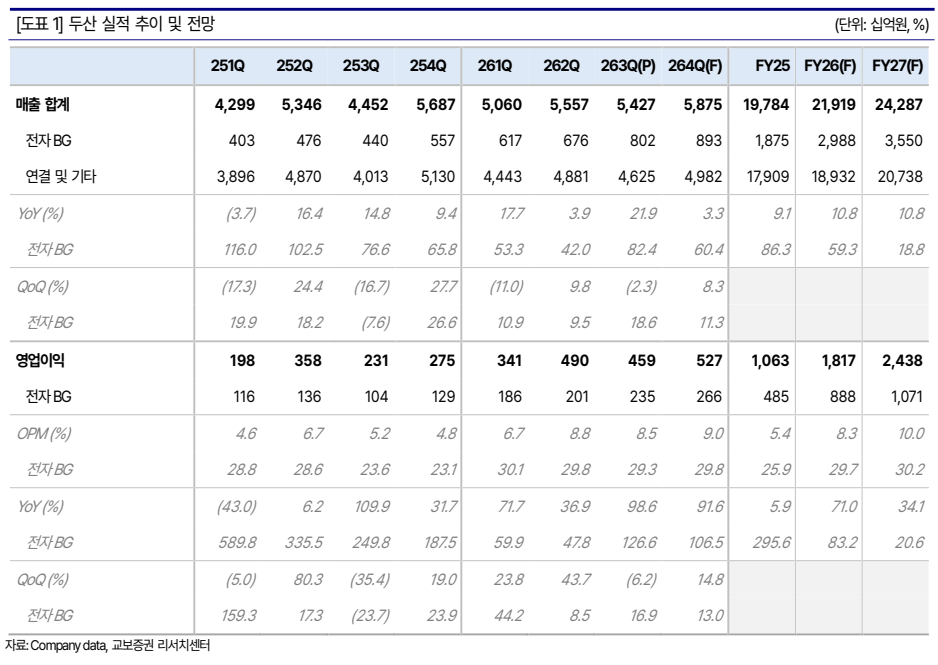
교보증권은 두산의 올해 3분기 연결 기준 매출은 전년 동기 대비 21.9% 증가한 5조4269억원, 영업이익은 98.6% 급증한 4594억원으로 추정했다.
이 중 전자BG 부문 매출은 8020억원, 영업이익은 2354억원을 달성하며 뚜렷한 외형 성장을 보였다. 환율 영향으로 전 분기 대비 영업이익률은 다소 하락했으나, 동일 환율 환경을 가정할 경우 30%를 상회하는 수익성을 증명했다. 특히 고수익 제품군인 광통신향 동박적층판(CCL) 매출이 전 분기 대비 70%가량 증가하며 빠른 성장세를 유지했다.
박 연구원은 두산전자의 핵심인 CCL 업황이 AI 수요 증가에 힘입어 긍정적인 흐름을 유지하고 있다고 진단했다. 다만 실적 성장세와 별개로 투자 매력도 측면에서는 보수적인 접근을 주문했다.
최근 IT 밸류체인 내 공급자 우위 시장에서는 '장기 공급 계약(LTA) 물량 확보'와 '높은 가격 협상력'이 핵심 경쟁력으로 작용하는데, 두산의 경우 고객사의 LTA 체결 요구가 늘어나고 있음에도 구체적인 계약 내용이 투자자에게 공유되지 않고 있다는 지적이다.
뛰어난 가격 협상력 역시 아직 분기 단위 실적으로 뚜렷하게 증명되지 않고 있다고 부연했다. 결국 주가 반등의 열쇠는 4분기 수익성 입증에 달렸다는 분석이다.
박 연구원은 "중국 신규 생산시설이 핵심 전략 거래처 물량으로 빠르게 가동률이 상승하고 있고, 이외 품목들의 단가 전가도 꾸준히 반영되고 있다"며 "당장 4분기에 유의미한 마진율 개선이 포착될지 지켜볼 필요가 있다"고 강조했다.
올해 두산전자BG 연간 예상 매출은 전년 대비 59.3% 증가한 2조9879억원, 영업이익은 83.2% 늘어난 8882억원으로 추정했다.
박 연구원은 "견고한 산업 내 입지를 바탕으로 유의미한 마진율 추가 개선을 이뤄내는 것이 향후 섹터 반등 시 주가의 아웃퍼폼(수익률 상회) 트리거가 될 것"이라고 내다봤다.