키움증권이 한국콜마에 대해 3분기 해외 법인과 자회사 부진으로 전체 영업이익은 시장 기대치를 10% 밑돌았지만 국내 본업만큼은 역대 최대 매출을 달성했다며, 투자의견 '매수'를 유지하고 목표주가는 15만5000원으로 하향했다.
9일 손예빈 키움증권 연구원은 "3분기 영업이익은 해외 법인과 HK이노엔의 부진으로 컨센서스를 10% 하회했으나, 국내 법인은 분기 최대 매출을 기록하며 성장세를 이어갔다"고 말했다.
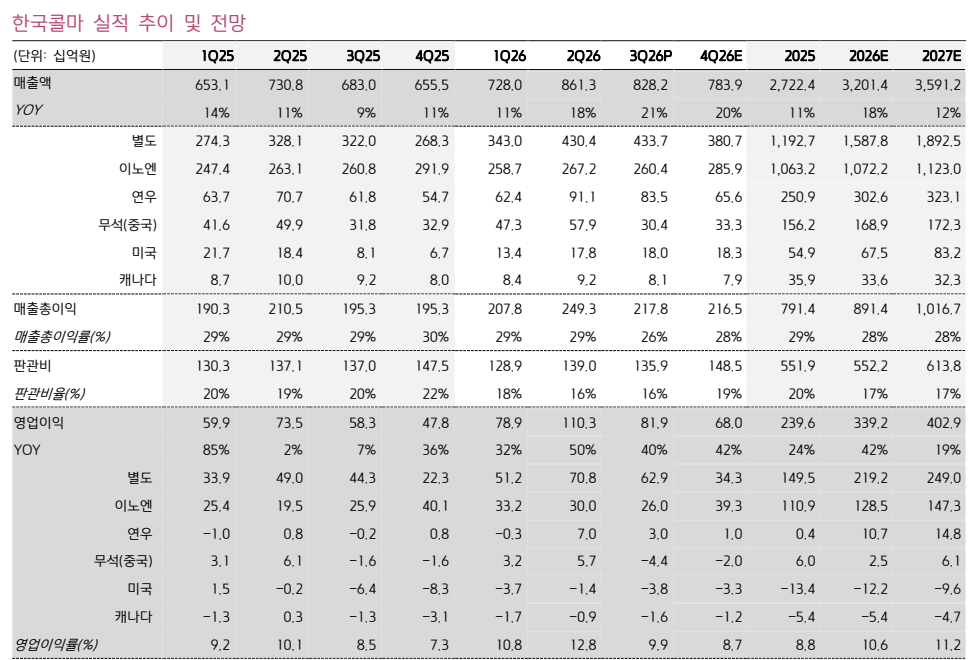
한국콜마 3분기 연결 기준 매출은 전년 동기 대비 21.3% 증가한 8282억원, 영업이익은 40.5% 증가한 819억원을 기록했다. 특히 본업인 별도 기준 실적은 매출 4337억원, 영업이익 629억원으로 전년 동기 대비 각각 34.7%, 42.0% 늘었다.
손 연구원은 연휴로 인한 조업일수 감소에도 불구하고 스케일업 브랜드의 수출 호조와 선케어 비중 확대로 인해 2분기를 넘어서는 분기 최대 매출을 달성했다고 분석했다.
반면 해외 법인과 자회사의 실적은 다소 부진한 것으로 나타났다. 중국 법인은 색조 고객사들의 주문 부진으로 전분기 대비 적자전환했다. 미국 법인 역시 원부자재 재고평가충당금이 반영돼 적자 폭이 확대됐다.
HK이노엔의 경우 회계기준 변경과 케이캡 국내 출고량 조절, 광고선전비 집행 등으로 영업이익이 전년 대비 0.6% 증가한 260억원에 그쳤다.
키움증권은 생산능력(Capa) 부족 우려에도 향후 실적 성장세가 이어질 것으로 내다봤다.
손 연구원은 "내년 하반기 제조 Capa를 약 2배로 늘리는 원료동 완공 전까지 병목 우려는 남아 있으나, 동사는 인력을 약 90명 증원하고 추가 공간을 확보해 이에 대응하고 있다"고 설명했다.
이어 "해외 판매 비중이 높은 고객사는 수요의 계절성이 크지 않고 글로벌 신규 프로젝트도 추가되고 있어 4분기와 2027년에도 수요는 견조할 전망"이라며 매출 성장이 지속될 것이라고 판단했다.