상상인증권은 9일 LIG디펜스앤에어로스페이스(LIG D&A)에 대해 3분기 실적이 시장 기대치를 밑돌았지만 글로벌 방공 미사일 수요 확대에 따른 중장기 성장 가능성은 여전히 유효하다고 평가했다. 투자의견 '매수'를 유지하면서 목표주가는 기존 110만원에서 60만원으로 45% 하향 조정했다.
이서연 상상인증권 연구원은 "최근 신규 수주 공백과 방위사업청의 입찰제한처분 관련 불확실성이 주가에 반영되고 있다"면서도 "글로벌 방공 미사일 공급 부족에 따른 수혜 논리는 여전히 유효하다"고 분석했다.
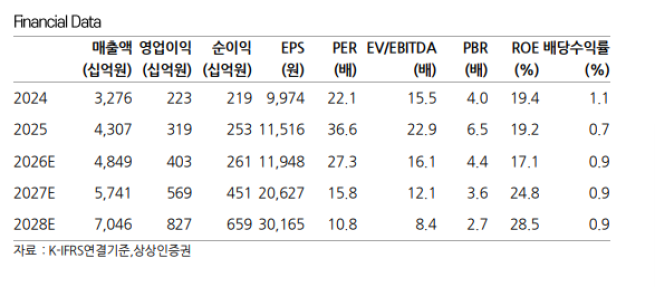
LIG D&A의 올해 3분기 연결 기준 매출액은 1조712억원으로 전년 동기 대비 2% 증가했다. 반면 영업이익은 676억원으로 25% 감소하며 시장 기대치를 약 35% 밑돌았다. 영업이익률은 6.3%를 기록했다. 실적 부진의 주요 원인으로는 환율 하락과 수출 비중 감소에 따른 제품 구성 변화가 꼽혔다. 특히 아랍에미리트(UAE) 천궁-2 관련 매출이 약 800억원으로 전분기보다 줄어들면서 전체 매출에서 수출이 차지하는 비중이 5%포인트 감소했다.
내수 매출에서 연구개발 비중이 확대된 점도 수익성에 부담으로 작용했다. 여기에 약 90억원의 연구개발 관련 손실충당금이 발생했고, 자회사 고스트로보틱스에서도 약 100억원의 적자가 이어졌다. 영업외손익 역시 악화했다. 외환 관련 손실 약 400억~500억원과 구미 3하우스 철거에 따른 유형자산 손상차손 약 220억원이 반영되면서 세전이익은 적자로 전환했다.
다만 상상인증권은 3분기 실적 부진이 연간 수익성 전망을 크게 훼손하지는 않을 것으로 판단했다. 회사가 올해 연간 영업이익률 가이던스를 유지한 데다 4분기에는 계절적 요인 외 추가적인 대규모 수익성 악화 가능성이 제한적이라는 분석이다.
수주 확대에 대한 기대감도 유지했다. LIG D&A는 올해 말 기준 수주잔고 가이던스를 기존보다 높인 26조원 이상으로 제시했다. 수출 중심의 신규 수주 확보에 대한 자신감이 반영된 것으로 풀이된다.
이 연구원은 "신규 수주 부진과 방위사업청의 입찰제한처분 관련 불확실성까지 더해지며 주가가 최근 한 달간 54% 조정받았다"며 "연말 신규 수주 확보 시 주가는 점진적으로 회복할 수 있을 것"이라고 전망했다.