NH투자증권이 LG화학에 대해 보유 자산의 효율적 재분배가 주가 하단을 지지하는 요인이라며, 투자의견 '매수'와 목표주가 35만원을 유지했다.
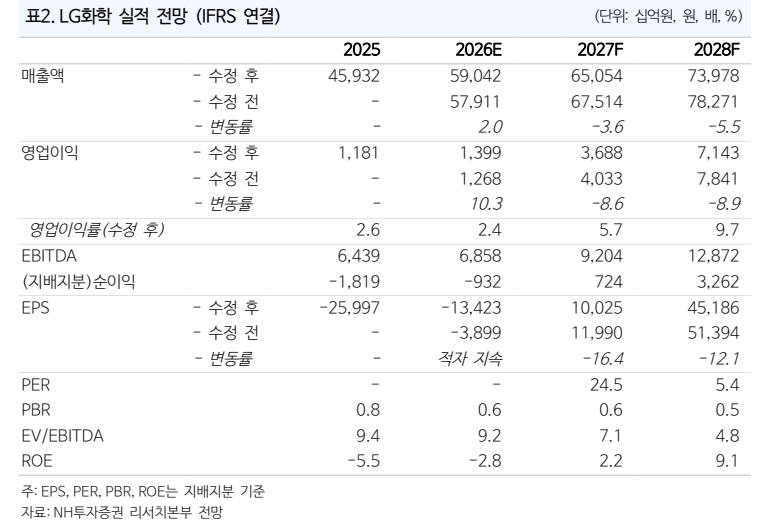
6일 최영광 NH투자증권 연구원은 "LG에너지솔루션의 에너지저장장치(ESS) 흑자 전환 시점이 지연되고 있는 점을 고려해 영업이익 전망치를 하향 조정했다"면서도 "할인된 자산인 LG에너지솔루션 지분 유동화로 인한 자금 유입과 자사주 소각 계획을 반영했으며, 중장기적으로 보유 자산의 효율적 재분배가 진행되고 있다는 점은 주가 하단을 튼튼하게 지지하는 요인"이라고 밝혔다.
최 연구원은 석유화학 산업 회복 여력은 당분간 제한적일 것으로 진단했다. 하지만 그는 "LG화학은 ESS 출하 확대와 유럽 전기차(EV) 향 배터리 판매 증가, 미국 테네시 공장 가동, 신규 고객사향 양극재 출하 본격화 등 다각화된 사업 포트폴리오를 바탕으로 이차전지 비즈니스 중심의 실적 성장을 지속할 전망"이라고 강조했다.
LG화학 올해 3분기 연결 기준 매출은 1조5496억원, 영업이익은 5612억원을 기록하며 시장 컨센서스를 상회했다. 이는 LG에너지솔루션이 수취한 약 4000억원 보상금과 첨단소재 부문 일회성 수익이 더해진 덕분이다.
석유화학 부문은 역래깅 및 스프레드 악화 여파로 영업손실 1760억원을 기록하며 적자 전환했다. 첨단소재 부문은 양극재 판매량이 전분기 대비 50% 증가하고 일회성 수익이 반영되면서 영업이익 400억원을 기록해 흑자 기조를 유지했다.
NH투자증권은 LG화학이 보유한 LG에너지솔루션 지분 가치 및 자사주 매입·소각 등 주주가치 제고 정책이 향후 주가 반등의 트리거로 작용할 것이라고 내다봤다.