60세 시점 99.4% 수급권 확보…김형수 부연구위원 "최소가입기간 상향·기초연금 축소 검토해야"
10년 동안 매달 보험료를 성실히 납부한 평균소득자의 국민연금 수령액이 세금으로 전액 지원되는 기초연금보다 더 적은 '급여 역전 현상'이 나타나는 것으로 확인됐다. 직접 기여한 공적연금 급여가 무기여 기초보장 급여를 밑돌면서 두 제도 간 정합성과 신뢰도를 제고하기 위한 제도 개편이 시급하다는 지적이 나온다.
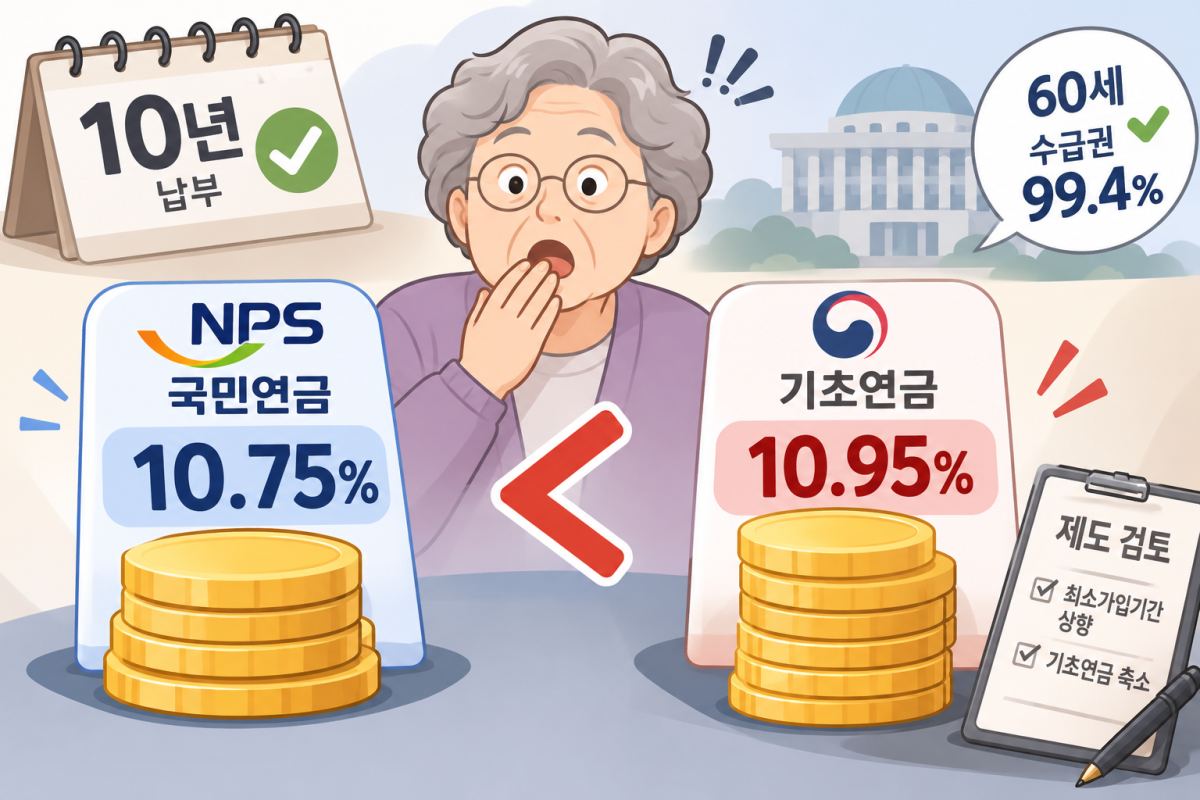
3일 국민연금연구원의 김형수 부연구위원이 '연금포럼'에 게재한 '국민연금 가입기간에 따른 다층노후소득보장체계:공적연금제도를 중심으로' 연구 보고서에 따르면, 2025년 4월 개정된 국민연금법상 소득대체율 43%를 적용할 경우 평균소득자가 최소가입기간 10년(120개월)을 채웠을 때 받는 국민연금 월 급여액은 전체 가입자 평균소득월액인 A값(2026년 319만 3511원)의 10.75% 수준으로 분석됐다.
반면 2026년 현재 기초연금 기준연금액인 34만 9700원은 국민연금 A값(319만 3511원) 대비 약 10.95%에 달했다. 10년간 직접 보험료를 부담해 확보한 연금액이 세금으로 지급되는 기초연금 기준액에 못 미치는 셈이다.
보고서는 기여 기반의 상위 연금 급여가 하위 보장 급여보다 낮아지는 역전 현상이 공적연금 제도 전반에 대한 신뢰를 떨어뜨리고 국민의 정책적 수용성을 저해할 수 있다고 짚었다. 이에 따라 국민연금 최소가입기간을 상향 조정하거나 기초연금액 수준을 현실에 맞게 조정하는 방안을 검토해야 한다고 강조했다.
제도 성숙에 따라 최소가입기간을 10년으로 유지하더라도 가입기간 부족으로 인한 사각지대는 대폭 줄어드는 것으로 나타났다. 이항모형을 통해 가입기간 장기 누적 분포를 추정한 결과, 의무가입이 종료되는 59세 말 기준 가입기간 10년 미만 비율은 0.6%에 불과했다. 가입자의 99.4%가 10년 이상 보험료를 납부해 노령연금 수급권을 확보한다는 뜻이다.
반면 보고서는 일각에서 제기하는 최소가입기간 5년 단축 방안은 실익이 낮다’고 진단했다. 가입기간 5년 미만 누적 비율(0.3%)과 10년 미만 비율(0.6%)의 차이가 0.3%포인트에 그쳐 신규 수급권자가 극히 적고, 가입기간이 지나치게 짧으면 연금액이 낮아져 노후소득보장 효과가 미미하다는 분석이다. 반대로 기준을 15년으로 상향하더라도 미달 비율은 1.6%에 그쳐, 약 5% 수준인 직역연금 가입자를 감안하면 사각지대 확대 영향은 크지 않을 것으로 전망됐다.
현행 기초연금 지급 범위가 과도하게 넓다는 분석도 제시됐다. 기초연금은 65세 이상 노인 중 소득 하위 70%에게 지급되는데, 이 기준선에 대응하는 국민연금 가입기간은 25년을 초과하는 것으로 집계됐다. 국민연금을 25년 이상 부어 상대적으로 소득·자산 기반이 안정적인 계층까지 기초연금을 수령하고 있어, 취약 노인을 돕는다는 본래 취지에 비해 수급 범위가 지나치게 넓다는 평가다.
김 부연구위원은 "한정된 재원을 효율적으로 배분하기 위해 장기적으로 기초연금 수급 범위를 축소하거나, 범위 축소가 현실적으로 어렵다면 국민연금 수급 여부에 따라 실질 급여를 차등화하는 제도 개편이 뒷받침돼야 한다"고 제언했다.