저소득층 소비성 부채 늘수록 복지 확대 수요도 커져
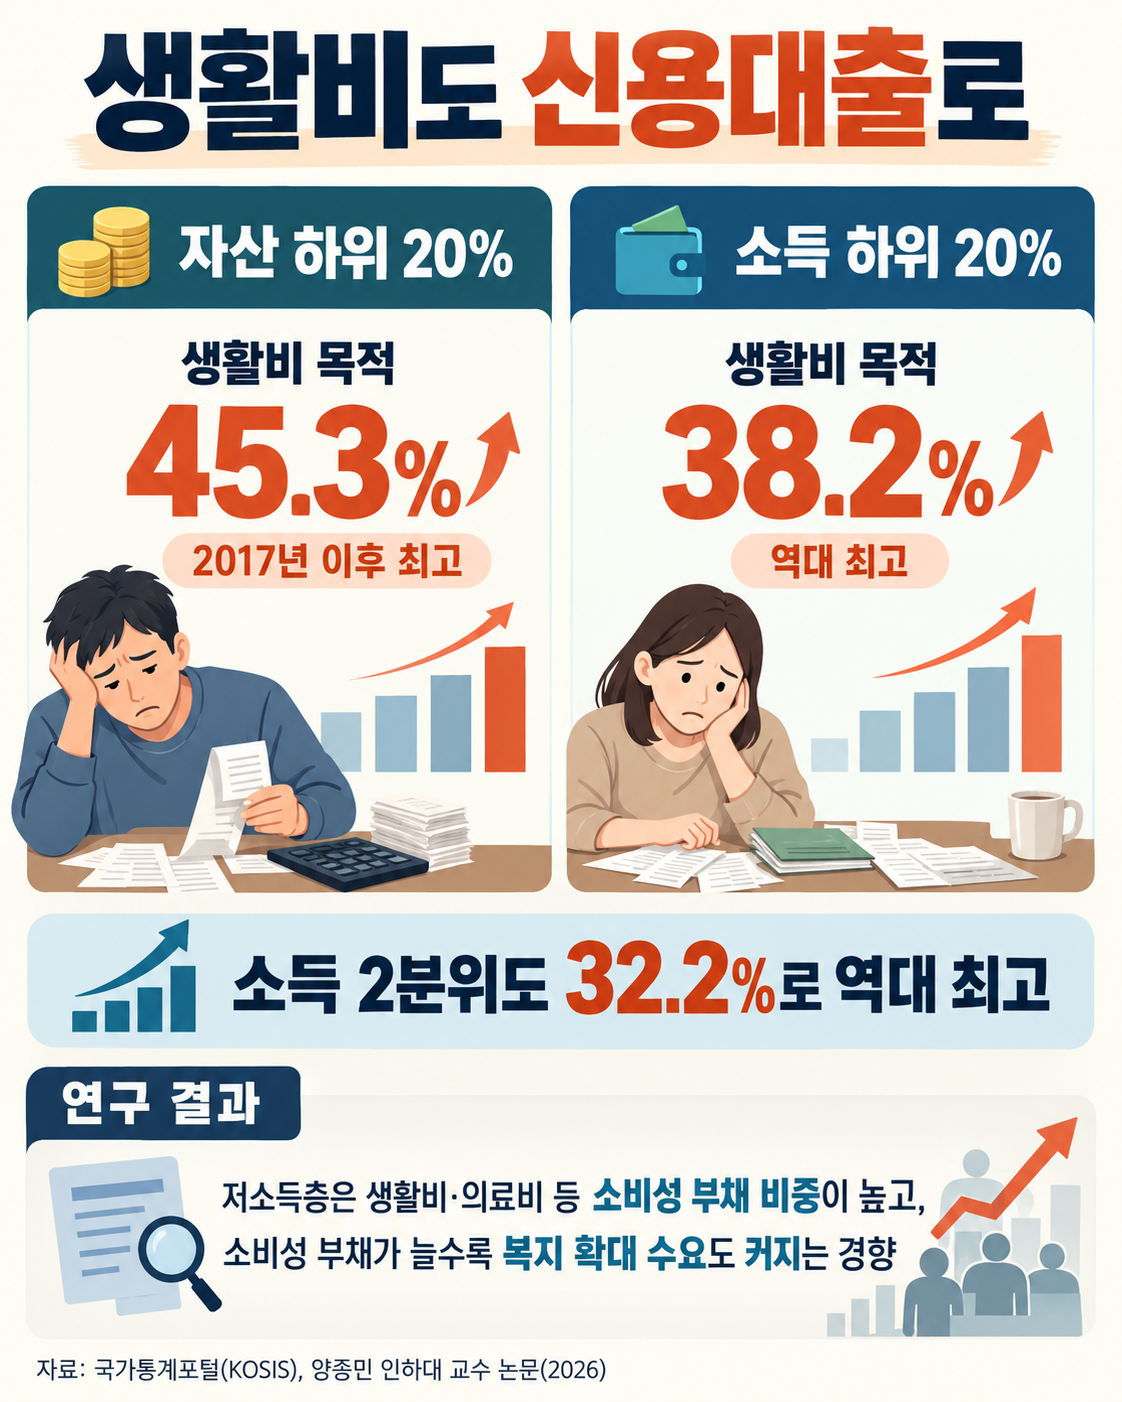
▲지난해 자산 하위 20%의 생활비 목적 신용대출 비중이 45.3%로 통계 작성 이후 최고치를 기록했다. (국가데이터처)
2일 국가통계포털(KOSIS)에 따르면 지난해 자산 하위 20%인 1분위의 신용대출 가운데 생활비 마련 목적은 45.3%로 가장 큰 비중을 차지했다. 관련 통계가 작성된 2017년 이후 최고치다. 2017년 33.4%였던 비중은 2021년 41.9%로 처음 40%를 넘었고 최근 2년 연속 상승했다.
소득 기준으로도 비슷한 흐름이 나타났다. 소득 하위 20%인 1분위의 생활비 목적 신용대출 비중은 38.2%로 역대 최대였다. 직전 기록인 2024년 34.5%보다 3.7%포인트 높아졌다. 소득 2분위도 생활비 목적 대출 비중이 32.2%로 통계 작성 이후 가장 컸다.
생활비 목적 대출은 자산 2분위와 3분위에서도 각각 32.5%, 27.3%로 가장 흔한 용도였다. 반면 소득 3~5분위에서는 생활비보다 사업자금 마련 목적 대출 비중이 높았다. 자산 상위 20%에서 생활비 목적 대출은 15.1%에 그쳤다.
저소득층에서 생활비 마련 목적 대출이 최고치를 기록한 가운데 연구에서도 소비성 부채와 복지 수요의 연관성이 확인된 만큼, 생계비를 빚으로 메우는 가구의 부담을 줄일 정책 지원이 과제로 지적된다.
양종민 인하대 교수는 한국복지패널 자료를 분석한 논문 ‘용도별 부채비율과 복지태도’에서 "저소득층은 생활비·의료비 등 소비성 부채에, 일반가구는 주택자금 등 투자성 부채에 상대적으로 더 의존한다"고 밝혔다.