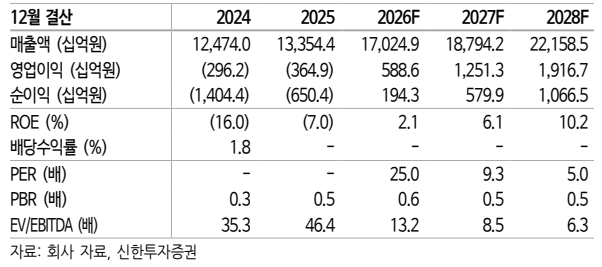
▲한화솔루션 주가 추이 및 전망. (출처=신한투자증권)
신한투자증권이 한화솔루션에 대해 단기 실적보다는 2027년 정책 수혜 구간에 주목해야 할 시점이라며, 투자의견 '매수'를 유지하고 목표주가는 기존 대비 15% 내린 3만4000원으로 하향했다.
30일 이진명 신한투자증권 수석연구원은 "4분기 실적 개선폭은 제한적이나 12월 시행되는 미국 무역확장법 232조(Section 232)와 최소수입가격제(MIP) 도입으로 현지 생산 모듈의 경쟁력이 부각되며 신규 계약 평균판매단가(ASP)가 10센트 이상 상승할 것"이라고 말했다.
이 연구원은 "2027년부터 2029년까지 판매 물량은 고정가 비중이 낮아 가격 인상 반영 여력이 크고, 카터스빌 공장의 미국산 부품 추가세액공제(DCA) 모듈은 2027년 물량이 이미 완판됐다"며, "태양광 모듈 재고 소진과 설계·조달·시공(EPC) 부문 정상화가 맞물리는 내년부터 본격적인 이익 개선이 전망된다"고 분석했다.
한화솔루션 올해 3분기 영업이익은 전분기 대비 70% 감소한 905억원을 기록하며 시장 컨센서스인 2034억원을 크게 하회했다.
신재생에너지 부문은 미국산 DCA 모듈 판매 본격화로 판매량이 늘었음에도 지난 분기 관세 환급 기저효과 및 EPC 원가 상승 등의 영향으로 영업이익이 1051억원에 그쳤다.
케미칼 부문 역시 원화 강세에 따른 판가 약세와 고가 원료 투입으로 인한 역래깅 현상이 겹치며 447억원 영업손실을 기록하며 적자로 전환했다.