부채비율 1655% 빚더미 안는 알짜 마뗑킴…대명화학 측 “세무ㆍ사업적 고려, IPO 계획은 아직”
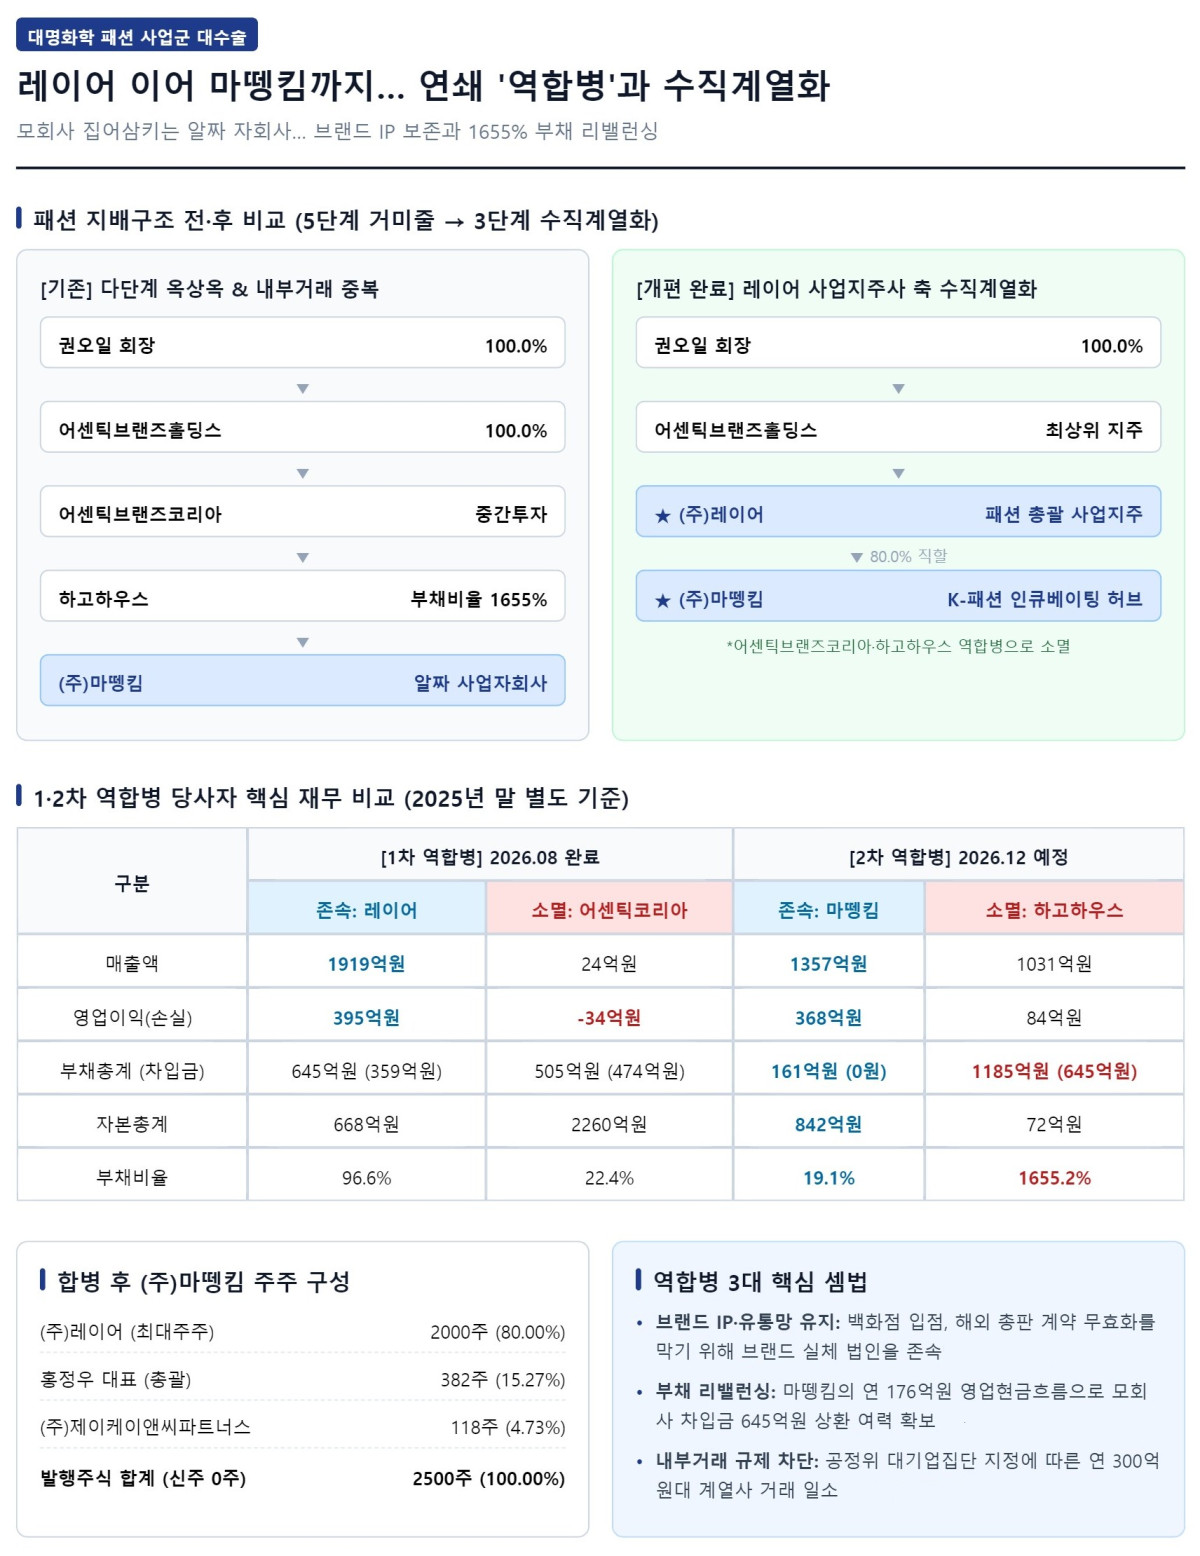
대명화학그룹의 패션 사업군이 자회사가 모회사를 집어삼키는 연쇄 ‘역합병’을 통해 지배구조를 전면 재편하고 있다. 8월 핵심 계열사 레이어가 모회사인 어센틱브랜즈코리아를 흡수합병한 데 이어, 이번에는 간판 브랜드 마뗑킴이 모회사인 하고하우스를 역합병하기로 결정했다. 통상적인 그룹 사업재편과 정반대인 역합병 방식을 연달아 채택한 배경에는 브랜드 지식재산권(IP) 보호와 모회사의 과다 차입금 해소 등의 복합적인 셈법이 깔려 있는 것으로 보인다.
20일 금융감독원 전자공시시스템에 따르면 마뗑킴은 최근 이사회를 열고 모회사인 하고하우스를 흡수합병하기로 결의했다. 합병비율은 마뗑킴 대 하고하우스가 1대 0.0002833이다. 존속회사는 마뗑킴이며 하고하우스는 합병 후 소멸한다. 채권자이의제출기간을 거쳐 12월 1일 합병등기를 완료할 예정이다.
이번 합병은 신주를 단 1주도 발행하지 않는 무증자 자기주식 교부 방식으로 진행된다. 소멸회사인 하고하우스가 보유 중이던 마뗑킴 주식 2500주(지분 100%)를 존속회사 마뗑킴이 승계해 자기주식으로 전환한 뒤, 이를 하고하우스 기존 주주들에게 합병비율에 맞춰 그대로 교부하는 구조다.
합병 완료 후 마뗑킴의 지분구조는 하고하우스의 기존 주주 명부와 동일하게 재편된다. 하고하우스 지분 80.0%를 쥐고 있던 레이어가 마뗑킴 주식 2000주(80.0%)를 교부받아 최대주주에 오른다. 하고하우스 창업자이자 마뗑킴을 이끌어온 홍정우 대표는 382주(15.3%), 홍 대표의 개인회사인 제이케이앤씨파트너스는 118주(4.7%)를 각각 배정받아 총 20.0%의 지분을 확보하게 된다. 과거 40% 지분을 보유했던 마뗑킴 창업자 김다인 전 대표 측 지분은 합병 결의 전 하고하우스가 전량 매입해 100% 완전자회사로 정리하면서 외부 주주 간섭 요인을 사전에 차단했다.
업계의 눈길을 끄는 대목은 대명화학이 모회사가 자회사를 흡수하는 통상적인 형태 대신, 실질 사업을 영위하는 자회사가 투자ㆍ지주 성격의 모회사를 먹는 역합병를 고수하고 있다는 점이다. 8월 ‘마리떼 프랑소와 저버’를 전개하는 레이어가 마스크 제조업체이자 중간투자사였던 모회사 어센틱브랜즈코리아를 흡수한 것과 판박이다.
대명화학 관계자는 이와 관련 “세무적인 이슈를 비롯해 상표권 등 여러 사업적인 측면에서 더 유리한 방향을 종합적으로 고려해 (역합병을) 결정한 것”이라고 설명했다.
이는 패션업의 사업적 특수성을 고려한 전략적 선택으로 풀이된다. 패션 기업의 핵심 자산은 상표권 등 무형자산과 백화점ㆍ복합쇼핑몰 입점 계약, 해외 바이어와의 디스트리뷰션(독점 유통) 계약이다. 만약 모회사가 자회사를 흡수해 시장에서 인지도가 높은 브랜드 법인(레이어, 마뗑킴)이 소멸할 경우, 국내외 수많은 유통 채널 및 해외 파트너사와 계약을 원점에서 다시 체결해야 하는 행정ㆍ법적 리스크가 발생한다.
결국 대명화학은 시장에서 실질적인 매출과 브랜드 파워를 창출하는 ‘마리떼(레이어)’와 ‘마뗑킴’의 법인격을 존속시켜 영업 연속성을 보장하고 기업가치 훼손을 방지하는 방식을 택한 것으로 풀이된다.
외형상 사업 시너지와 경영 효율성을 내세웠지만, 재무적인 이면에는 부실 모회사 채무 승계라는 과제가 자리잡고 있는 것으로 보인다.
소멸법인인 하고하우스는 그동안 신진 디자이너 브랜드를 공격적으로 인수하고 플랫폼을 확장하는 과정에서 대명화학 등 계열사로부터 막대한 자금을 차입했다. 2025년 말 별도 기준 하고하우스의 부채총계는 1185억원에 달하며, 이 중 단기차입금만 645억원에 이른다. 반면 자본총계는 72억원에 불과해 부채비율이 무려 1655.2%까지 치솟은 상태다. 산하에 거느린 피투자 법인들의 실적 부진으로 2025년 연결 기준 59억원의 지분법손실을 기록하기도 했다.
반면 존속법인인 마뗑킴은 초우량 현금창출원이다. 2025년 별도 기준 매출액 1357억원, 영업이익 368억원, 순이익 298억원을 기록했다. 부채총계는 161억원에 불과해 금융권 차입금이 전혀 없는 무차입 경영을 유지해 왔으며, 부채비율은 19.1%에 불과하다. 1년에 벌어들이는 순수 영업활동현금흐름만 176억원에 이른다.
결국 부채비율 19%의 마뗑킴이 부채비율 1655%의 하고하우스를 흡수합병함으로써, 마뗑킴의 강력한 이익체력과 현금흐름을 동원해 하고하우스의 빚을 털어내고 부실 계열사들을 정상화하는 재무 리밸런싱을 단행하게 됐다.
다만 대명화학 관계자는 마뗑킴의 현금으로 하고하우스 차입금을 전액 상환하는 계획에 대해 “상황에 따라 달라지겠지만, (마뗑킴 현금으로 차입금을 상환하는) 별도의 계획을 정해둔 것은 아직 없다”고 했다.
대명화학의 이번 연쇄 역합병은 그룹 지배구조의 옥상옥 구조를 해소하는 행보이기도 하다. 대명화학은 2026년 공정위 공시대상기업집단(준대기업)으로 신규 지정되면서 계열사 간 복잡한 자금 대여와 상호 채무보증, 내부거래 규제에 직면했다. 실제로 2025년 한 해 동안 하고하우스와 마뗑킴 간에 발생한 상품 거래 및 용역 수수료 거래 규모만 300억원을 웃돌았다. 이번 합병으로 양사 간 복잡한 거래는 단일 법인 내부거래로 흡수돼 해소된다.
지배구조 역시 단순 명료해졌다. 기존 출자 고리는 권오일 회장 → 어센틱브랜즈홀딩스 → 레이어(중간 사업지주사) → 마뗑킴(인큐베이팅 허브) 및 하이라이트브랜즈로 이어지는 3단계 수직계열화 체제로 재편됐다.
레이어는 자체 캐시카우 사업 외에도 마뗑킴(80.0%), 하이라이트브랜즈(70.0%), 큐앤드비인터내셔날(60.0%) 등 그룹 내 알짜 패션사를 모두 거느리는 최상위 사업지주사로 위상이 격상됐다. 마뗑킴은 소멸된 하고하우스가 보유하던 10여 개 신진 패션 브랜드(더블유엠엠스튜디오스, 분더캄머, 브이에이치디자인, 르셉템버, 트리밍버드 등)를 직접 거느리는 K패션 하우스 허브 역할을 맡게 된다.
업계에서는 거미줄 출자와 지주사 디스카운트 요인을 제거한 만큼, 대명화학이 레이어와 마뗑킴을 투톱으로 내세워 상장(IPO) 작업에 본격 착수할 것이라는 관측이 나온다.
이에 대해 대명화학 관계자는 “(패션 계열사의) 기업공개(IPO) 추진 계획은 아직 없다”며 시장의 확대 해석을 경계했다. 하지만 업계 일각에서는 공정위 규제 해소와 지배구조 압축이 완료된 만큼, 시장 환경이 우호적으로 돌아서는 시점에 맞춰 IPO 로드맵이 구체화될 것이란 가능성을 제기한다.