iM증권이 대한항공에 대해 과도한 주가 하락은 오히려 밸류에이션 매력을 높이는 매수 기회라며, 투자의견 '매수'를 유지하고 목표주가도 4만원으로 유지했다.
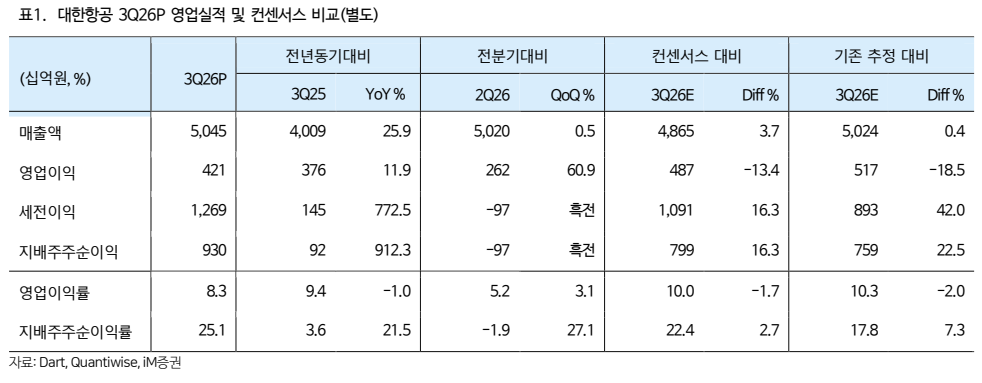
배세호 iM증권 연구원은 "최근 주가 급락은 3분기 실적 컨센서스 하회와 가파른 유가 상승 우려 때문으로 파악되지만, 일회성 인건비를 제외하면 3분기 본업 실적은 기대 이상이었다"라고 밝혔다.
이달 16일 대한항공 주가는 전일 대비 10% 급락했다. 하지만 iM증권은 3분기 실적에 1000억원 이상의 일회성 인건비 성격 비용이 반영된 점을 고려할 때, 여객과 화물 모두 견조한 업황이 지속되고 있다고 진단했다.
최근 4개월 연속 상승 중인 항공유 가격에 대한 우려도 제한적일 것으로 봤다. 배 연구원은 "현재 항공유 가격 수준은 유류할증료 최고 단계인 배럴당 195달러를 하회하고 있다"며 "여객 장거리 노선에서는 유가 상승분을 한 달 정도 시차를 두고 운임에 충분히 전가하고 있고, 화물은 거의 즉각적으로 반영하고 있어 지속적인 유가 급등이 없다면 실적 훼손은 크지 않을 것"이라고 분석했다.
하반기와 중장기 실적 전망 역시 긍정적으로 평가했다. 당장 4분기 항공 화물 성수기 효과가 기대되는 가운데, AI 수요 및 반도체 수출 증가세가 2027년까지 이어진다면 인상적인 화물 부문 영업이익 창출이 가능할 것이란 전망이다.
2027년부터는 아시아나항공 합병 효과가 본격화할 것으로 예상했다. 기존 아시아나항공 운임 상승효과를 바탕으로 적자 폭이 크게 축소되며, 2027년 대한항공 연결 기준 영업이익은 전년 대비 220% 급증한 2조1000억원에 달할 것으로 내다봤다.
배 연구원은 "최근 주가 급락으로 대한항공 주가는 2027년 예상 실적 기준 주가수익비율(PER) 6.7배, 주가순자산비율(PBR) 0.75배에 위치해 밸류에이션 측면에서도 굉장히 매력적인 구간"이라고 덧붙였다.