중동 부진·유럽 대형 계약 공백 겹쳐
연말 LNG 수주 후보… 계약시점 변수
해외건설 수주가 올해 들어 좀처럼 속도를 내지 못하면서 정부의 연간 500억달러 목표 달성에 빨간불이 켜졌다. 주력 시장인 중동 수주가 크게 줄면서 북미·태평양과 아시아의 증가세도 전체 실적을 끌어올리기에는 역부족인 모습이다. 3분기까지 목표의 40% 남짓을 채우는 데 그쳐 남은 석 달 동안 앞선 9개월 누적 실적을 웃도는 규모의 계약을 추가로 따내야 할 상황이다.
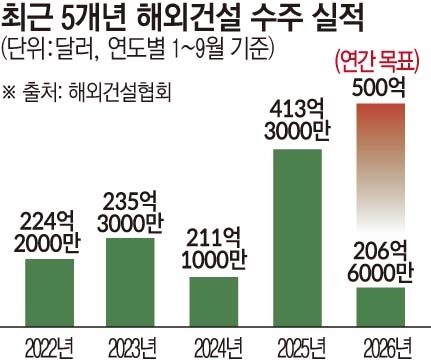
14일 해외건설협회의 ‘해외건설 월간 수주통계’에 따르면 올해 1~9월 수주액은 206억6000만달러로 집계됐다. 연간 목표(500억달러) 대비 달성률은 41.3%다. 목표를 채우려면 4분기에만 293억4000만달러를 수주해야 한다. 석 달 동안 1~9월 누적 실적의 1.4배가 넘는 계약을 새로 확보해야 하는 셈이다.
최근 수년과 비교해도 수주 속도는 더디다. 1~9월 수주액은 2022년 224억2000만달러, 2023년 235억3000만달러, 2024년 211억1000만달러를 기록했다. 올해 실적은 2021년 173억8000만달러 이후 5년 만에 가장 적다.
이처럼 해외 수주가 부진했던 것은 그간 효자 노릇을 했던 중동 지역의 수주가 급감한 탓이다. 올해 1~9월 중동 수주액은 59억1000만달러로 전년 동기 109억5000만달러보다 46.0% 감소했다. 사우디아라비아 수주가 41억달러로 60.9% 늘었지만 중동 전체의 감소분을 상쇄하지는 못했다.
여기에 유럽 물량이 크게 빠진 것도 한몫했다. 지난해 1~9월 국내 기업들이 유럽 건설시장에서 거둔 수주액은 약 198억달러다. 공사비가 190억달러에 달하는 ‘체코 두코바니 원자력발전소’(187억달러)를 수주한 결과다. 하지만 올해 유럽 시장 수주액은 6억달러에 불과하다.
반면 북미·태평양 수주액은 74억7000만달러로 전년 동기보다 64.9% 증가했고 아시아는 60억1000만달러로 26.3% 늘었다. 두 지역이 올해 전체 수주액의 약 65%를 차지했지만 전체 실적을 지난해 수준으로 끌어올리기에는 역부족이었다.
결국 남은 기간의 수주 실적은 현재 입찰이나 협상이 진행 중인 대형 사업의 본계약 전환 시점에 좌우될 전망이다. 현재 삼성E&A는 SAN-7 수주 당시 사우디와 카타르 등에서 비료·가스 분야의 다수 사업에 입찰하고 있다. 카타르 요소사업과 멕시코 멕시놀 메탄올 사업 등이 후속 수주 후보로 거론된다.
우선협상대상자 선정이나 낙찰의향서 수령 단계까지 진전된 대형 LNG 사업도 있다. 대우건설은 파푸아 LNG 중앙가스처리시설·웰패드 사업의 우선협상대상자로 선정됐고 현대건설·JGC 합작사는 같은 사업의 액화플랜트 EPC 후보로 뽑혔다. 대우건설이 참여한 SMDC 합작사도 모잠비크 로부마 LNG 1단계 사업의 낙찰의향서를 받았다.
두 사업의 발주 측은 연내 최종투자결정을 목표로 하고 있다. 다만 본계약 체결 여부와 국내 기업 몫의 계약 금액은 아직 확정되지 않아 실제 4분기 수주 실적에 얼마나 반영될지는 미지수다.
한 대형건설사 관계자는 “현재 입찰이나 협상이 진행 중인 대형 사업이 있어 수주 파이프라인 자체가 줄었다고 보기는 어렵다”며 “다만 해외 사업은 발주처의 투자 결정과 내부 절차에 따라 계약 일정이 내년으로 넘어갈 수 있는 만큼, 4분기에 일부 수주가 반영되더라도 500억달러 목표를 채우기는 쉽지 않아 보인다”고 말했다.