5거래일 연속 급락세를 이어오며 6000선 턱밑까지 후퇴했던 국내 증시가 미국 연방준비제도(Fed·연준) 인사들의 완화적 발언과 단기 과매도에 따른 저가 매수세 유입에 힘입어 반등에 나설 전망이다.
14일 한지영 키움증권 연구원은 "미국 9월 소비자물가지수(CPI) 대기심리와 중국발 반도체 노이즈에도 연준 인사들의 완화적인 발언 속 미국 증시의 장중 낙폭 축소, 최근 5거래일간 연쇄 급락에 따른 저가 매수세 유입 등에 힘입어 반등에 나설 것"으로 전망했다.
간밤 미국 뉴욕증시는 중국 메모리 반도체 업체의 기술 추격 우려와 중동발 유가 상승 부담, 주요 금융주의 엇갈린 실적 발표로 장 초반 약세를 나타냈다. 그러나 뉴욕 연방준비은행 총재의 내년 추가 금리 인상 불필요 발언 등 완화적 입장이 전해지며 미국 10년물 국채 금리 상승세가 진정됐고 저가 매수세가 유입되면서 다우(-0.02%), S&P500(-0.15%), 나스닥(-0.35%), 필라델피아 반도체 지수(-0.23%) 모두 장 후반 낙폭을 크게 줄이며 마감했다.
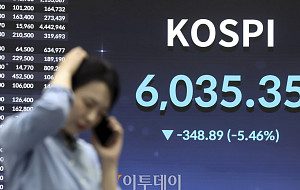
전날 국내 증시는 중국 창신메모리(CXMT)발 차세대 D램 공급 우려에 따른 미국 기술주 부진 여파로 외국인이 삼성전자(-6.6%)와 SK하이닉스(-9.3%) 등 반도체 대형주를 중심으로 4조원대 순매도에 나서면서 폭락세를 겪었다. 장중 2개월 만에 매도 사이드카가 발동되는 등 투매 현상이 발생한 끝에 코스피 지수는 5.46% 급락한 6035.35, 코스닥 지수는 1.43% 하락한 837.03으로 장을 마쳤으며, 코스피는 장중 한때 6000선을 하회하고 200일선(6300pt대)을 이탈해 기술적 추세 불안이 확대됐다.
과거 6~7월 사이드카 발동 당시에는 하루 거래대금이 40~50조원대에 달하며 저가 매수 유동성이 풍부했으나, 현재는 일평균 거래대금이 20조원대로 급감하고 중장기 이익 신뢰성이 약화되는 등 증시 기초 체력이 낮아진 상태다. 투자심리가 단기간에 급랭한 만큼 악재 국면이 하루이틀 만에 종료되기는 어렵겠으나, 기술적 지표와 밸류에이션 관점에서 추가 하락 대비 반등의 손익비는 크게 유리해진 구간에 진입했다는 평가다.
실제 13일 기준 코스피는 올해 처음으로 단 한 차례의 반등 없이 5거래일 연속 하락해 누적 등락률 -13.8%를 기록했다. 지난 20년간 5거래일 연속 하락하며 13% 이상 떨어진 사례는 2020년 3월 팬데믹(-20.5%)과 2011년 8월 미국 신용등급 강등(-15.1%) 단 두 차례에 불과해 이번 하락률은 역대 3위에 해당한다. 과거 5거래일 연속 급락 상위 10개 사례를 분석하면 20일 후 평균 3.2%, 60일 후 평균 8.2% 상승했으며, 10% 이상 급락한 상위 3건의 경우 60일 후 평균 19.5% 반등하는 패턴이 확인됐다.
현재 코스피와 반도체 업종의 12개월 선행 주가수익비율(PER)은 각각 4.6배, 3.2배로 역사적 저점 구간에 머물러 있다. 2026년 연간 영업이익 컨센서스는 970조원 수준으로 소폭 하향됐으나 2027년(1344조원)과 2028년(1475조원) 영업이익 추정치는 10월 들어 오히려 상향 조정 흐름을 보이고 있다. 아울러 이날 밤 발표되는 미국 9월 CPI(헤드라인 전년 대비 3.6% 예상)는 시장의 경계 눈높이가 이미 높아져 있어 예상치에 부합하기만 하더라도 금리 불안을 덜어줄 것으로 기대된다.
한지영 연구원은 "현재 자리에서는 낙폭 과대에 따른 되돌림 성격의 반등이 전개될 가능성이 높으며 10월 후반부터 주력 업종의 3분기 실적시즌을 거치며 이익 신뢰성을 회복해갈 것"이라며 "하락 시 추격 매도에 동참하거나 단기 반등 시 현금을 확보하는 보수적 대응보다는 중기적 회복 가능성에 무게를 두고 기존 비중을 유지하거나 분할 매수로 비중을 확대하는 전략이 적절하다"고 제언했다.