LS증권은 한국콜마에 대해 국내 고객사들의 견조한 수주 흐름이 지속되고 높은 가동률을 바탕으로 양호한 수익성이 유지될 것이라며 투자의견 '매수'와 목표주가 20만원을 각각 유지한다고 13일 밝혔다.
오린아 LS증권 연구원은 "한국콜마의 2026년 3분기 연결 기준 매출액은 8316억원으로 전년 동기 대비 21.8% 증가하고 영업이익은 909억원으로 55.8% 늘어날 것으로 예상된다"며 "기존 추정치 수준의 견조한 실적을 달성할 전망"이라고 말했다.
오린아 연구원은 "국내 부문 매출액은 전년 동기 대비 34% 증가한 4317억원, 영업이익률은 15.2%로 추정된다"며 "고객사들의 견조한 수주가 이어지고 있으나 생산능력의 한계와 제한적인 조업일수로 인해 매출액 성장률은 시장 기대치를 다소 하회할 것"이라고 설명했다. 이어 "최근 제기된 용기 수급 우려는 업계 전반의 공급 부족보다는 일부 브랜드의 주문 확대 속도를 부자재 협력사의 공급능력이 따라가지 못한 데 기인한 것"이라고 분석했다.
오 연구원은 "해외 법인은 중국 매출액이 296억원으로 전년 동기 대비 7% 감소하고 20억원의 영업적자를 기록할 것으로 추정되며 미국은 매출액 184억원에 영업적자 15억원 수준을 기록할 것"이라며 "세부 제품군 대응을 위한 설비 확보와 스킨케어 생산 확대에 시간이 소요되는 상황"이라고 평가했다. 이어 "2분기 선케어 용기 수요로 실적이 개선됐던 자회사 연우는 3분기 영업이익률 2% 수준을 기록할 전망"이라고 덧붙였다.
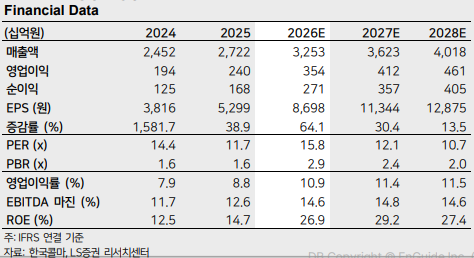
그는 "향후 실적의 핵심 변수는 수요보다 공급 대응력"이라며 "글로벌 다국적 기업(MNC)의 신규 제품 주문이 빠르면 연말부터 유입될 것으로 예상되나 2027년 7월 증설 가동 전까지의 생산능력 확보가 성장 속도를 좌우할 것"이라고 내다봤다. 아울러 "2026년 연간 연결 기준 매출액은 3조2530억원, 영업이익은 3540억원을 기록하고 2027년에는 매출액 3조6230억원, 영업이익 4120억원에 이를 전망"이라고 분석했다.