현대차증권은 동국제강에 대해 비수기 영향에도 불구하고 하반기 견조한 실적이 예상되며 주가순자산비율(P/B) 0.2배 수준으로 밸류에이션 매력이 충분하다며 투자의견 '매수'를 유지하고 목표주가를 기존 1만2500원에서 1만3800원으로 상향 조정했다고 6일 밝혔다.
박현욱 현대차증권 연구원은 "동국제강의 2026년 3분기 별도 기준 매출액은 9331억원으로 전년 동기 대비 21% 증가하고 전분기 대비 6% 감소하겠으며 영업이익은 186억원으로 전년 동기 대비 21%, 전분기 대비 59% 감소할 것으로 예상된다"며 "당사 영업이익 추정치는 시장 컨센서스 하단에 부합하는 수준"이라고 말했다.
박현욱 연구원은 "3분기 영업이익 감소는 계절적 비수기에 따른 제품 판매량 감소와 철근 부문의 수익성 부진이 주된 배경"이라며 "국내 철근 유통가격은 2분기 말 87만원에서 현재 85만원으로 약세를 보이고 있고 3분기 국내 철근 수요도 전년 동기 대비 4% 감소한 것으로 추정된다"고 설명했다. 이어 "7~8월 월평균 한국의 철근 수출도 3.8만톤으로 2분기 대비 51% 감소해 하반기 미국향 수출도 둔화될 전망"이라고 덧붙였다.
박 연구원은 "반면 H형강은 국내 대형 설비 투자에 힘입어 연초부터 수요 증가세가 이어지고 있으며 무역위원회가 중국산 H형강에 대한 덤핑방지조치를 5년 더 연장할 필요가 있다고 발표해 긍정적"이라며 "후판 유통가격은 2분기 말 100만원에서 현재 99만원으로 소폭 조정됐으나 견조한 조선용 후판 수요가 실적을 지지하고 있다"고 분석했다.
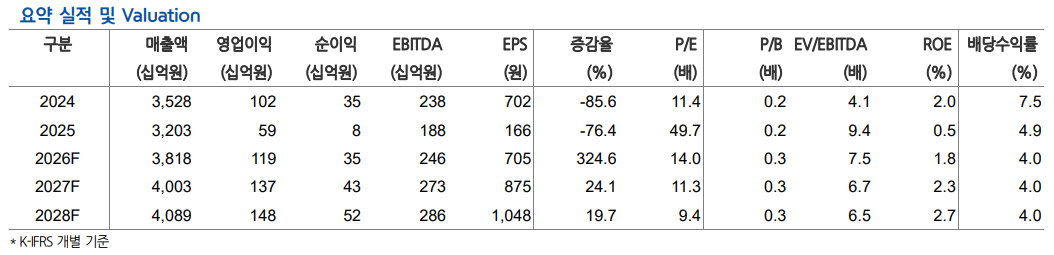
그는 "목표주가는 지속가능한 자기자본이익률(ROE 2.2%, COE 6.1%)을 고려한 적정 P/B 0.36배를 2026년 예상 주당순자산(BPS)에 적용해 산출했다"며 "현재 주가는 P/B 0.2배로 저평가 매력이 돋보이며 2026년 연간 매출액은 3조8180억원, 영업이익은 1190억원으로 전년 대비 큰 폭의 개선세를 기록할 전망"이라고 평가했다.