비상금대출 확산에 신용대출 내 비중 8.3%로
연체 관리하되 자금 숨통 유지⋯맞춤 지원 과제
은행권의 500만원 미만 소액신용대출 연체율이 전체 가계대출 평균의 5배에 육박하는 것으로 나타났다. 비상금대출의 확산으로 급전을 융통하는 문턱은 대폭 낮아졌으나 정작 수백만원 단위의 소액 채무조차 제때 갚지 못하는 한계 차주들의 상환 불능 위험이 커지고 있다.
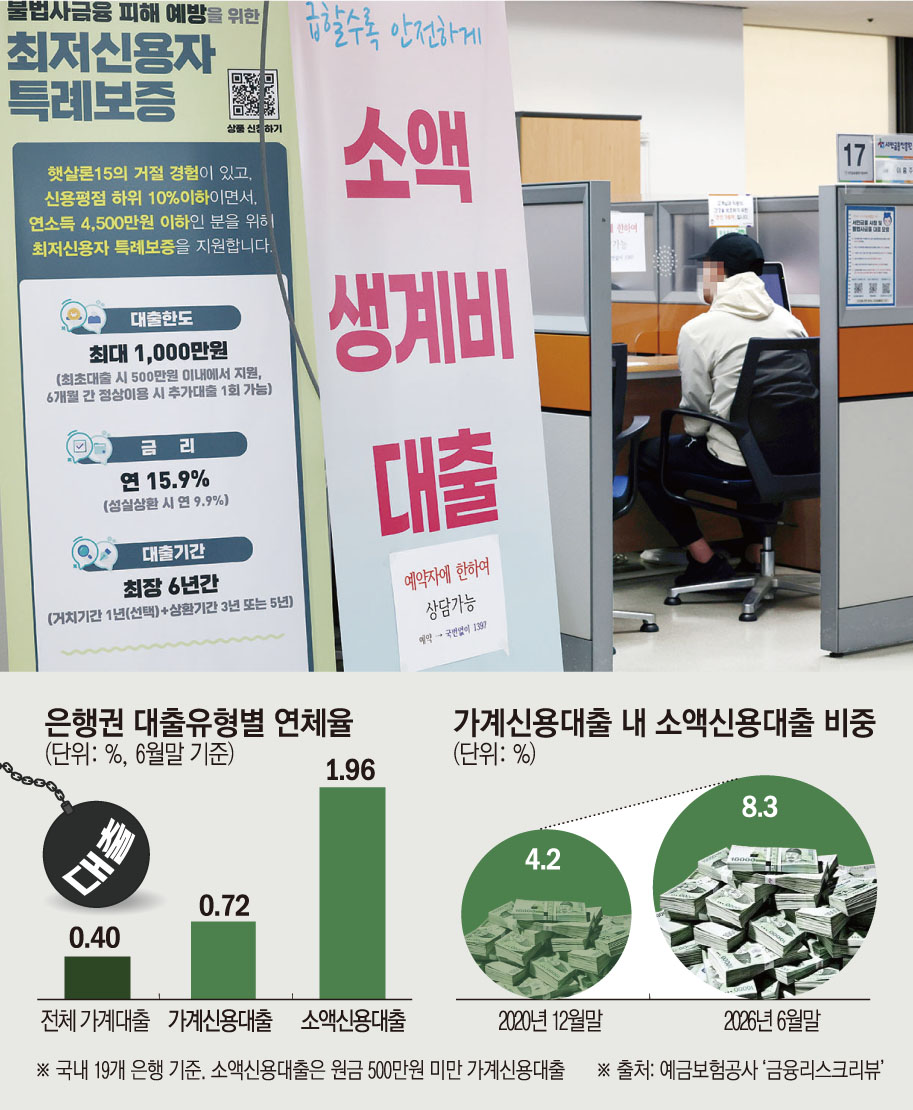
28일 예금보험공사에 따르면 올해 6월 말 국내 19개 은행의 소액신용대출 연체율은 1.96%로 집계됐다. 소액신용대출은 은행 감독규정상 원금 500만원 미만 가계신용대출을 뜻한다.
소액대출 연체율은 전체 가계대출 평균치인 0.40%의 4.9배에 달했다. 주택담보대출을 제외한 일반 가계신용대출 연체율(0.72%)과 비교해도 2.7배 높은 수준이다.
연도별로는 2021년 말 0.96%에서 2022년 말 1.45% 2024년 말 2.05%까지 치솟았다. 올해 6월 말 소폭 낮아졌으나 여전히 2021년 말의 두 배에 달한다.
대출 총량 규모도 가파르게 불어났다. 올해 6월 말 전체 가계신용대출 잔액(163조4000억원) 중 소액신용대출은 13조5000억원을 기록했다. 지난해 말(13조1000억원)보다 3.0% 증가해 전체 가계대출 증가율(1.3%)을 크게 웃돌았다.
가계신용대출 내 소액대출 비중 역시 2020년 말 4.2%에서 올해 6월 말 8.3%로 두 배가량 뛰었다. 은행권 전체 여신에서 차지하는 절대 금액은 작지만 연체율이 가파르게 치솟아 잠재 부실 위험을 키우고 있다는 분석이다.
예보는 인터넷전문은행이 본격 영업에 나선 2017년 이후 모바일 비상금대출이 급증하면서 소액대출 시장이 팽창했다고 분석했다.
한 시중은행 관계자는 “2~3년 전부터 인터넷은행을 중심으로 비상금대출 건수와 금액이 급증했다”며 “300만원 규모 소액신용대출은 총부채원리금상환비율(DSR) 규제의 예외가 적용되고 SGI서울보증의 보증도 결합돼 있어 다른 대출보다 문턱이 낮은 편”이라고 말했다.
낮은 대출 문턱 뒤편에서는 취약계층의 상환 한계가 속속 드러나고 있다. 소액대출 차주는 다중채무자나 청년층 저소득층 비중이 높아 경기 둔화와 고금리의 충격을 가장 먼저 받는다. 단돈 몇백만원을 갚지 못해 금융채무불이행자로 전락하는 사례가 잇따르고 있다는 지적이다.
은행권은 원금 감면과 장기 분할상환 등 채무조정 카드를 꺼내 들고 있다. 하지만 고금리 기조가 장기화하면서 자영업자와 청년 취약차주의 소득 개선이 지체돼 자체 자구책만으로는 연체율 상승세를 꺾기에 역부족이라는 평가다.
연체율 억제를 목적으로 무작정 대출 공급을 조일 경우 취약계층의 연쇄 도산을 부를 수 있다는 경고도 나온다.
오태록 한국금융연구원 연구위원은 ‘가계부채 건전성과 취약계층 금융접근성의 절충 가능성에 관한 연구’ 보고서를 통해 “취약차주의 연체는 과도한 상환 부담뿐 아니라 자금 융통 경로가 막힐 때도 발생한다”고 짚었다.
오 연구위원은 “추가 자금 차단에 따른 연체 위험과 대출 돌려막기에 따른 부실 누적을 함께 고려해야 한다”며 “고금리 등으로 가계 자금수요가 커지는 시기에 취약계층의 금융접근성이 악화되는 문제를 해소해 나갈 필요가 있다”고 강조했다.