운용사 이메일 통보·수기 반영 과정서 위험등급 변경 누락…불완전판매 적발
2월 증권사 이어 은행권서도 같은 유형 불완전판매 적발
공모펀드의 위험등급이 바뀌었는데도 이를 제때 반영하지 않은 채 판매한 은행들이 금융당국으로부터 무더기 제재를 받았다. 자산운용사가 상품 위험도를 높였지만 일부 은행은 종전 등급으로 투자자에게 상품을 설명했고, 이 과정에서 고객의 투자성향보다 위험한 상품이 판매된 사례도 적발됐다. 과거 이메일과 수작업에 의존했던 위험등급 변경ㆍ관리 체계의 허점이 투자자 보호 공백으로 이어졌다는 지적이 나온다.
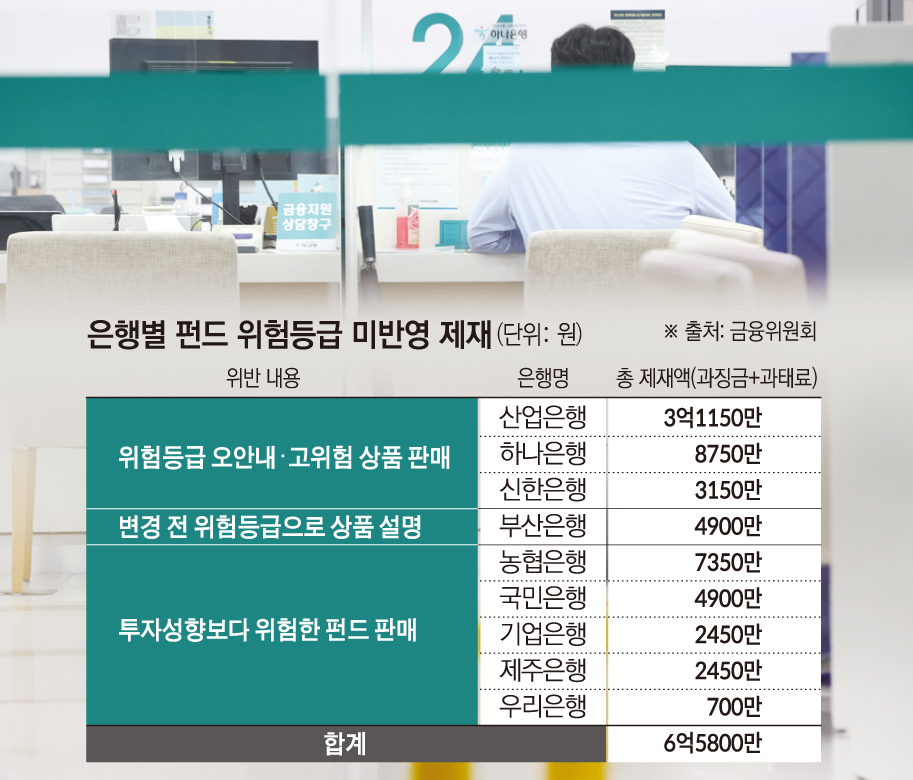
27일 금융권에 따르면 최근 공개된 제14차 증권선물위원회 의결안에는 KB국민·신한·하나·우리·NH농협·산업·기업·부산·제주은행 등 9개 은행에 총 6억5800만원의 과태료와 300만원의 과징금을 부과하는 내용이 담겼다. 해당 제재는 지난 7월 22일 증선위에서 의결됐다.
이번 제재는 2021~2022년 공모펀드 판매 과정에서 발생한 위반사항에 대한 것이다. 금융감독원은 2022년 수시검사를 통해 관련 위반 사실을 확인한 뒤 제재 절차를 진행해왔다.
핵심은 ‘위험등급 시차’였다. 자산운용사가 공모펀드 위험등급을 변경했지만 은행들이 이를 판매 시스템에 즉시 반영하지 않으면서 기존 위험등급이 적힌 상품설명서 등을 투자자에게 제공한 것으로 조사됐다.
이에 따라 실제 위험도와 다른 등급을 기준으로 상품을 설명·권유하거나 고객 투자성향보다 위험한 상품을 판매한 적합성원칙 위반 사례도 확인됐다. 펀드 위험등급은 투자자의 위험 감수 수준과 상품 판매 가능 여부를 판단하는 핵심 기준인 만큼 단순한 정보 수정 지연을 넘어 불완전판매로 이어질 수 있는 문제다.
제재 규모가 가장 큰 곳은 산업은행이다. 산은은 판매 건수와 금액, 관련 소비자 수가 가장 많아 과태료 3억1150만원과 과징금 200만원을 부과받았다. 2021년 9월부터 2022년 3월까지 11개 공모펀드 175건, 5억9600만원어치를 판매하면서 일반금융소비자 116명에게 실제와 다른 위험등급을 안내했다.
하나은행은 과태료 8750만원과 과징금 100만원으로 시중은행 가운데 제재 규모가 가장 컸다. NH농협은행은 과태료 7350만원, KB국민은행과 부산은행은 각각 4900만원, 신한은행은 3150만원을 부과받았다.
이번 사태의 배경에는 당시 위험등급 변경정보를 전달하고 반영하는 과정의 구조적 허점이 있었던 것으로 나타났다.
금융권에 따르면 과거에는 자산운용사가 펀드 위험등급을 바꾸면 판매사에 수시로 이메일을 보내 알리는 방식이 주로 활용됐다. 야간에 변경 메일이 발송되기도 했고, 판매사가 이를 확인해 내부 상품정보에 반영하는 과정 역시 상당 부분 수작업에 의존했다.
이 때문에 특정 은행만이 아니라 은행·증권사 등 여러 판매사에서 위험등급 변경이 뒤늦게 반영되는 사례가 발생했다. 금융당국이 지난 2월 한국투자증권·KB증권 등 증권사 9곳을 같은 유형의 공모펀드 불완전판매로 제재한 것도 같은 맥락이다.
다만 위험등급 변경 통보 방식에 한계가 있었더라도 최종 판매사의 책임까지 사라지는 것은 아니라는 게 금융당국의 시각이다. 금융상품을 소비자에게 직접 권유·판매하는 금융회사가 최신 정보를 확인하고 이를 판매 과정에 반영할 책임이 있기 때문이다.
금융회사들은 검사 이후 시스템 개선에 나섰다. 한 시중은행은 펀드평가사의 상품원장에 등록된 위험등급과 은행 원장의 위험등급을 매일 자동 대조하도록 시스템을 바꿨다. 두 정보가 일치하지 않으면 해당 상품 판매를 자동으로 중단하고, 매월 자산운용사를 상대로 상품정보 일치 여부도 별도 점검하고 있다.
금융권 관계자는 “실제 상품을 판매하는 금융회사가 위험등급 변경 내용을 적시에 확인하고 반영해야 한다”며 “펀드는 소비자의 투자성향과 상품 위험등급이 직접 연결되는 만큼 판매 단계에서 상시 모니터링 체계를 갖추는 것이 중요하다”고 말했다.