이번 주 국내 증시는 인공지능(AI) 속도조절론과 미국 연준의 금리 인상 여파로 주 초반 급락했으나, 주 후반 들어 반등 기류를 탔다. 증권가는 다음 주 미·중 정상회담과 AI 핵심 기업들의 실적 발표를 거치며 시장 내 불안감이 진정될지 주시하는 분위기다.
19일 한국거래소에 따르면 이번 주(14~18일) 코스피 지수는 전주 대비 15.68p(0.23%) 내린 6894.23에 거래를 마쳤다. 코스닥 지수는 6.48p(0.79%) 오른 827.12에 거래를 마쳤다.
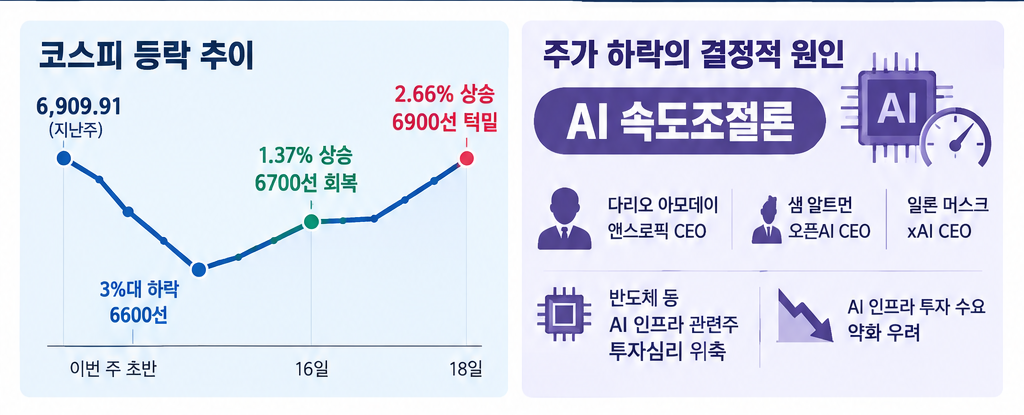
지난주 6909.91로 거래를 마친 코스피 지수는 주 초반 3% 하락하며 6600선까지 내려왔다. 16일 1.37% 상승하며 6700선을 회복했고, 주 마지막날인 18일 2.66% 오르며 6900선 턱밑까지 올라왔다.
주가 하락의 원인은 AI 업계 리더들을 중심으로 불거진 '속도조절론'이었다. 다리오 아모데이 앤스로픽 최고경영자(CEO)가 AI 통제 상실 가능성을 경고하며 발전 속도 조절을 주장하는 글을 발표했고, 샘 알트먼 오픈AI CEO와 일론 머스크 엑스AI(xAI) CEO 등이 이를 공개 지지했다. 최첨단 프론티어 모델의 개발 속도를 조절해야 한다는 주장이 나오면서 반도체 등 AI 인프라 관련주들의 투자심리가 위축됐다. 모델 출시 주기가 길어질 경우 AI 인프라 투자 수요마저 약화할 수 있다는 우려 때문이다.
여기에 연준의 긴축 재개가 시장에 2차 충격을 가했다. 미국 8월 근원 소비자물가지수(CPI)가 전월 대비 0.3% 상승하며 예상치(0.2%)를 웃돈 데다, 사우디아라비아의 호르무즈 해협 우회 파이프라인 가동 중단 여파로 국제유가가 상승하면서 연준이 연방공개시장위원회(FOMC)에서 금리 인상을 단행한 탓이다.
NH투자증권이 제시한 다음 주 코스피 예상 지수는 6400~7500이다. 상승 요인으로는 미·이란 지정학적 리스크 완화 및 유가 하락이 꼽혔다. 하락 요인으로는 미국의 대중국 반도체 규제 완화 가능성이 지목됐다.
증권가에서는 이번 FOMC 금리 인상이 연속적 인상 사이클로 이어지지는 않을 것으로 보고 있다. 나정환 NH투자증권 연구원은 "9월 연방공개시장위원회(FOMC)의 금리 인상은 물가 압력이 전방위적이었던 2022년과 달리 연속적 인상 주기(사이클)로 보기 어렵다"며 "이번 인상 자체는 기대 인플레이션을 억제하는 요인"이라고 분석했다. 이어 "여기에 유가가 하락할 경우, 억제 효과가 강화될 수 있다"고 설명했다.
미국-이란 전쟁과 연방준비제도의 추가 인상 여부는 사실상 같은 변수라고 짚었다. 국내 기업 실적이 양호한 상황에서 미국 장기물 금리가 일부라도 되돌려질 경우, 주가는 기업가치 대비 밸류에이션 정상화 차원에서 주가 박스권 상단을 높여갈 것으로 내다봤다.
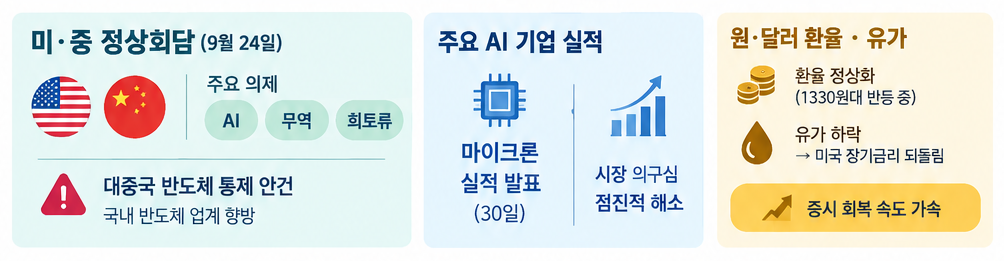
다음 주에는 미국과 중국의 정상회담(24일)이 예정돼 있다. AI, 무역, 희토류 등이 주요 의제로 다뤄지는 주제 가운데 대중국 반도체 통제 안건이 국내 반도체 업계의 향방을 가를 것이란 전망이다. 아모데이 앤스로픽 CEO가 요구한 △대중 반도체·장비 판매 금지 및 원격 접속 차단 △중국의 모델 압축 기술 단속 등이 구체화될 경우 중국의 저비용 AI 개발 경로가 좁아져 국내 반도체 기업에는 호재로 작용할 수 있다는 분석이다.
이달 말 마이크론 실적 발표(30일) 등 주요 AI 기업들의 실적이 확인되면서 시장의 의구심이 점진적으로 해소될 것이란 분석이다. 나 연구원은 최근 1330원대에서 반등 중인 원ㆍ달러 환율이 정상화되고 유가 하락에 따른 미국 장기금리 되돌림이 가시화된다면 증시 회복 속도는 한층 빨라질 수 있다고 짚었다.
나정환 NH투자증권 연구원은 "코스피 순이익 시장 전망치(컨센서스)는 806조3000억원, 내년은 1047조5000억원으로 상향 각도는 둔화됐으나 상향 추세는 유지 중"이며 "코스피 12개월 선행 주가수익비율(PER)은 5.5배로 역대 최저 수준"이라고 짚었다. 그러면서 "(최근 증시는) 실적이 아니라 실적에 대한 의구심이 주가를 누르는 국면"이라고 설명했다.