美 추가 긴축 우려는 여전
日 증시 BOJ 금리인상 경계
17일 아시아 주요 증시는 미국발 긴축 충격을 소화하며 엇갈렸다. 미 연방준비제도(Fedㆍ연준)가 3년여 만에 기준금리를 인상하고 추가 긴축 가능성까지 시사했으나 이미 상당 부분 예고된 결정이라는 인식이 확산하면서 투매로 이어지지 않았다.
오히려 장기 국채금리의 추가 급등세가 진정되고 국제유가가 후퇴하면서 일본과 대만 증시는 상승했다.
반면 달러 페그제로 미국 통화정책의 영향을 직접 받는 홍콩과 경기·유동성 부담이 겹친 중국 본토 증시는 약세를 나타냈다.
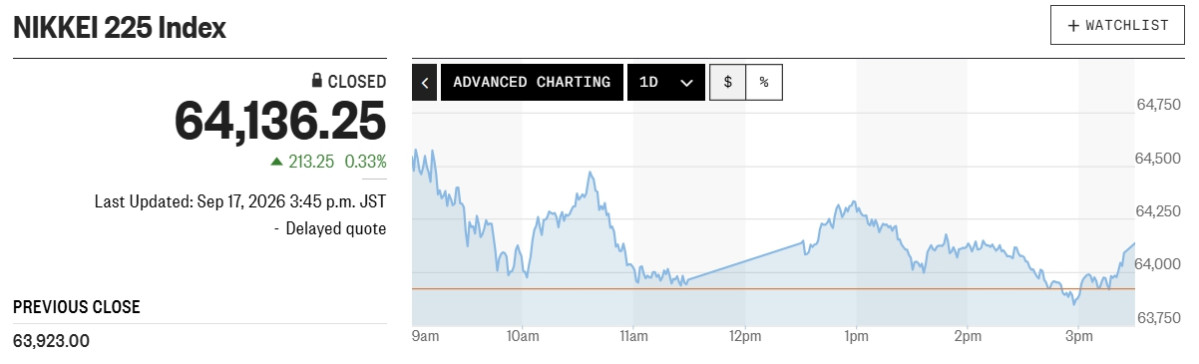
마켓워치에 따르면 일본 닛케이225(닛케이)지수는 전 거래일 대비 213.25포인트(p) 오른 6만4136.25에 강보합 마감했다. 오름폭은 0.33%였다. 토픽스지수도 32.47p(0.80%) 상승한 4094.19에 폐장했다.
중국 상하이ㆍ선전거래소 상위 300개 종목으로 구성된 CSI 300 지수는 20.11p(0.45%) 하락 마감했다. 종가는 4460.16에 그쳤다. 중국 본토 증시 상하이종합지수는 16.00p(0.41%) 내렸다. 종가는 3875.60이었다.
대만 자취안 지수는 상승 마감했다. 종가는 전 거래일 대비 439.10p(0.96%) 올라 4만6288.00에 장을 마쳤다. 우리시간 오후 4시 40분 기준 홍콩 항셍지수도 0.64% 하락세다.
이날 아시아 증시는 국가별 차별화는 뚜렷했다. 일본에서는 국제유가 하락과 엔화 약세가 수출 및 기계주의 매수세를 부추겼다. 다만 하루 앞으로 다가온 일본은행(BOJ)의 추가 금리 인상 전망이 상승 폭을 제한했다.
대만은 TSMC가 2% 가까이 오르며 지수를 견인했다. 반면 홍콩은 홍콩금융관리국(HKMA)이 연준을 따라 기준금리를 4.25%로 인상하면서 부동산·성장주가 압박받았다.
중국 본토 역시 전날 기술주 급등에 따른 차익실현과 미국의 추가 긴축 우려가 겹쳤다.
결국 이날 시장은 연준의 금리 인상 자체보다 ‘앞으로 얼마나 더 올릴 것인가’에 무게를 뒀다.
JP모건자산운용의 타이 후이 아시아태평양 수석 시장전략가는 미국 인플레이션이 빠르게 둔화할 조짐이 없어 연준이 추가 긴축에 나설 필요가 있을 수 있다고 분석했다. 동시에 높은 금리가 성장주에는 부담인 반면 견조한 성장과 고금리는 금융ㆍ산업주에 상대적으로 유리할 수 있다고 봤다. 이제 아시아 시장의 시선은 이튿날 일본은행으로 옮겨간 모양새다.
한편 코스피는 0.04% 약보합 마감했다.