“11월 중순까지 상방 압력” vs “BOJ 금리인상 땐 원화도 강세 편승”
유가가 최대 변수, 고유가 지속 땐 환율 하락 시점 늦춰질 수도
미국 연방준비제도(Fed·연준)가 기준금리를 인상한데 이어 추가 인상 가능성까지 열어두면서 원·달러 환율이 1380원대로 급등했다. 다만 외환시장 전문가들은 이번 반등이 추세적인 상승 전환으로 이어질 가능성은 낮다고 봤다. 단기적으로 달러 강세와 고유가가 환율을 밀어올릴 수 있지만, 일본은행(BOJ) 금리 인상과 달러 강세 완화 등을 감안하면 연말로 갈수록 하락 압력이 커질 것으로 예상했다.
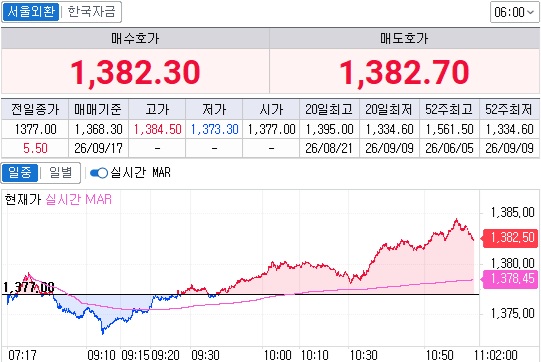
17일 오전 서울 외환시장에서 원·달러 환율은 전일대비(오후 3시30분 종가기준) 15.9원(1.16%) 급등한 1384.5원을 기록했다. 이는 지난달 27일(장중기준 1387.5원) 이후 가장 높은 수준이다.
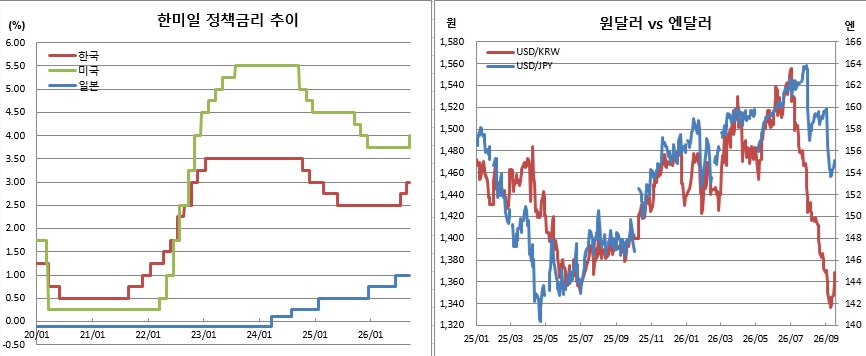
앞서 연준은 연방공개시장위원회(FOMC)를 열고 기준금리를 25bp(1bp=0.01%포인트) 인상한 3.75~4.00%로 결정했다. 연준은 물가가 여전히 높은 수준이라고 평가하면서 추가 긴축 가능성을 열어뒀다. 이에 따라 글로벌 금융시장에서 달러화가 강세를 보였다. 그만큼 원화 약세 압력이 커진 것이다.
문다운 한국투자증권 연구원은 “9월 FOMC 전후로 원·달러 환율이 1370원대에서 상승했다”며 “연준이 기준금리를 인상했고 앞으로도 더 올릴 것이다. 또 국제유가도 계속 높아지고 있다는 점이 강달러 압력을 지속하고 있다”고 진단했다.
그는 단기적으로는 환율 상방 압력이 불가피할 것으로 봤다. 문 연구원은 11월 중순까지 환율 상승 압력이 높을 것으로 예상했다. 다만 11월 초 미국 중간선거를 전후로 유가가 진정되고 달러 강세도 완화될 경우 환율 역시 하락 쪽으로 방향을 돌릴 것으로 봤다. 그는 올 하반기 적정 환율 범위를 1280~1420원으로 제시했다.
박상현 iM증권 수석이코노미스트 역시 “FOMC는 시장 예상에 부합했지만 매파적이었다는 인식에 원·달러 환율이 반등하고 있다”면서도 “이를 추세적인 상승으로 판단하기에는 이르다. 다시 하락 쪽으로 방향을 전환할 것으로 본다”고 말했다.
다만 그는 18일로 예정된 일본은행(BOJ) 금리결정을 주목할 필요가 있다고 봤다. 박 수석이코노미스트는 “BOJ가 금리를 올리고 향후 추가 인상에 대한 메시지를 내놓는다면 엔화가 강세를 보일 것”이라며 “원화도 이에 편승해 강세로 갈 가능성이 있다”고 예상했다.
향후 원·달러 환율을 좌우할 요인으로는 국제유가가 꼽혔다. 고유가가 장기화할 경우 연준의 추가 긴축 우려와 달러 강세를 동시에 자극해 원·달러 환율의 하락 전환 시점도 늦춰질 수 있다는 것이다. 박 수석이코노미스트는 “가장 중요한 변수는 유가다. 유가 등락에 따라 원·달러 환율 변동성도 커질 것”이라고 전망했다. 그는 연말까지 환율 하단을 1300원으로 예상했다. 다만, 매파적 연준 결과를 반영해 상단을 1400원으로 제시했다.