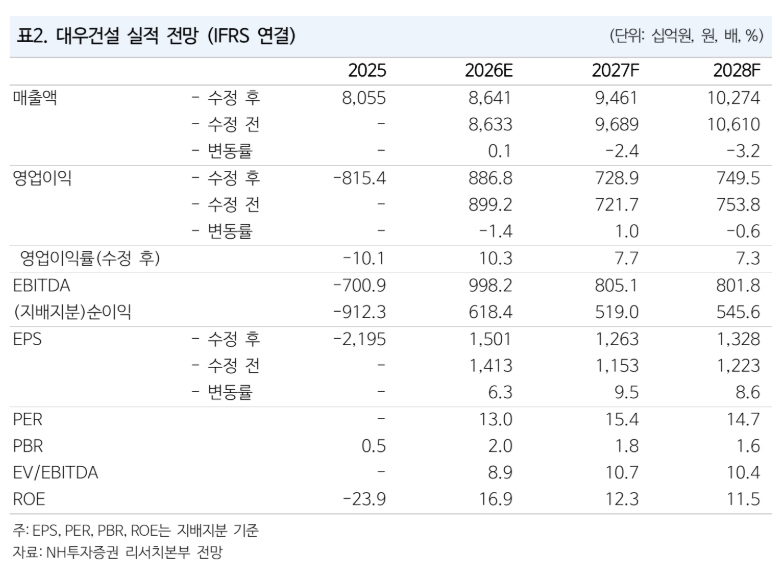
NH투자증권은 대우건설의 목표주가를 기존 5만원에서 3만6000원으로 28% 하향 조정했다.
26일 이은상 NH투자증권 연구원은 대우건설에 대해 "동종 기업들의 주가 약세와 수주 지연을 고려해 목표주가를 하향했다"면서도 "하지만 팀 코리아 원전 시공 파트너의 지위가 확고하고 올해 이후 실적 정상화가 가능하다는 점에서 달라진 건 없다"고 평가했다.
이 연구원에 따르면 대형원전 주간사 경험을 보유하고 있는 한국 건설사는 대우건설을 포함해 총 3개사에 불과하다. 그는 "경쟁사들의 사업 우선순위를 고려했을 때 대우건설이 팀 코리아 시공 파트너로 참여할 가능성은 여전히 유효하다"며 "목표주가 산출에 이미 반영된 향후 3년간 총 6기(체코 2기, 베트남 2기, 미국 2기)의 원전 수주 가정은 그대로 유지하되, 수주 지연 등을 고려해 추정치만 소폭 하향했다"고 설명했다.
원전 경쟁력과 더불어 전 사업 부문의 고른 실적 성장세도 긍정적이다. 대우건설은 2025년 4분기 잠재부실을 한꺼번에 털어내는 빅배스(Big Bath)를 단행한 이후 올해 1분기 확인한 사업부문별 매출총이익률(GPM)이 주택 21%, 플랜트 17% 수준으로 집계되며 안정적인 회복세를 보이고 있다.
이 연구원은 "주택의 경우 고 원가 현장이 종료되고 자체 사업 비중이 확대되면서 실적이 성장할 것"이라며 "플랜트 역시 모잠비크, 투르크메니스탄 등 주요 거점 국가 내 수의계약 현장들의 매출 확대에 따라 분기를 거듭할수록 추가적인 이익 성장이 가능하다"고 전망했다.
올해 2분기 실적 또한 시장 기대치를 웃돌며 순항할 것으로 예상했다. NH투자증권은 대우건설의 2분기 영업이익이 전년 동기 대비 125% 증가한 1845억원, 영업이익률은 8.6%에 달해 시장 전망치(컨센서스)를 상회할 것으로 내다봤다.
마지막으로 이 연구원은 "건축과 주택 부문은 전 분기 수주 호조가 현 분기에도 이어지며 실적 성장을 견인할 것"이라며 "2026년 2분기 예상 신규 수주는 전년 동기 대비 51% 증가한 4조5000억원 수준으로 실적에 이상이 없는 상태"라고 강조했다.