실리콘웍스, 3분기 어닝 서프라이즈 전망 ‘목표가↑’-신한금융투자

입력 2020-09-02 07:57

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

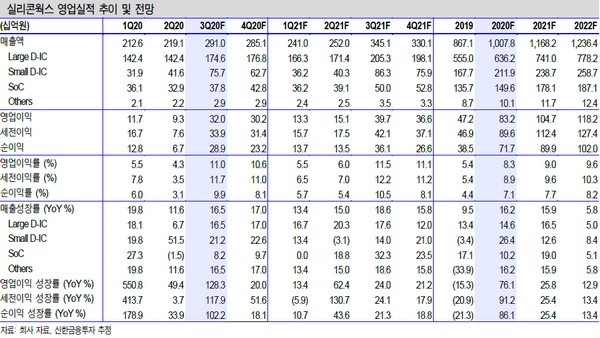
▲실리콘웍스 영업실적 추이 및 전망. (자료제공=신한금융투자)
신한금융투자는 2일 실리콘웍스에 대해 3분기 어닝 서프라이즈를 전망한다며 목표주가를 5만8000원에서 6만2000원으로 올리고 투자의견 ‘매수’를 유지했다.

신한금융투자 소현철 연구원은 “3분기 매출액 2910억 원, 영업이익 320억 원으로 컨센서스 영업이익 279억 원을 상회하는 어닝 서프라이즈가 예상된다”며 “LG전자 LCD TV 판매량 663만 대, LG디스플레이 OLED TV 패널 판매량 146만대, POLED 패널 판매량 1000 만대, 스마트워치 향 OLED 패널 판매 증가 등으로 인한 D-IC 판매 증가 때문으로, 즉 고부가가치 OLED 향 비메모리 반도체 증가가 실적을 견인할 것”이라고 예상했다.

소 연구원은 “4분기 매출액 2851억 원, 영업이익 302억 원으로 컨센서스 영업이익 285억 원을 상회할 전망”이라며 “예상보다 강한 POLED와 스마트워치 향 D-IC 매출 때문이며 2020년 매출액 1조78억 원, 영업이익 832억 원이 예상된다”고 밝혔다.

그는 “내년에 LG디스플레이 OLED TV와 POLED뿐만 아니라 중국업체 OLED 향 비메모리 반도체 매출 확대로 매출액 1조1682억 원, 영업이익 1047억 원이 전망된다”고 덧붙였다.

  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • [알립니다] '2027 테크 퀘스트'가 대한민국 AI의 미래를 엽니다
  • 강남 역삼동 2곳서 동시다발 화재 발생…심정지 1명·경상 10명
  • 줄 서는 맛집에 ‘패스트트랙’ 도입?…10명 중 6명 ‘찬성’ [데이터클립]
  • 코스피·코스닥 3%대 하락 마감⋯외인·기관 2.5조 ‘팔자’
  • 수주 호황에도 노사 갈등 격화…조선 노조 잇단 고공농성
  • 고액 보증금에 월세 비중↑…목동 학군지는 전세 우위
  • 단독 BS한양, 가덕도신공항 컨소시엄 탈퇴 의사⋯대우건설, 조달청에 전달
  • 하락 경고에도 “10억 이하 무주택자는 매수 검토”…고가 갈아타기는 관망
  • 오늘의 상승종목

  • 10.20 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 110,333,000
    • +0.17%
    • 이더리움
    • 3,265,000
    • +1.21%
    • 비트코인 캐시
    • 371,500
    • -0.05%
    • 리플
    • 1,771
    • +1.26%
    • 솔라나
    • 142,000
    • +1.43%
    • 에이다
    • 297
    • +1.71%
    • 트론
    • 442
    • -0.9%
    • 스텔라루멘
    • 239
    • +0.84%
    • 비트코인에스브이
    • 23,910
    • +2.09%
    • 체인링크
    • 16,300
    • +1.68%
    • 샌드박스
    • 77.64
    • -1.48%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Ripple $500M
    • 2 Morpho $175M
    • 3 World OTC $52.5M
    • 4 Alpaca $135M
  • 인기 프로젝트
    • 1 NeoSoul Infra 인기지수 365
    • 2 Bedrock DeFi 인기지수 307
    • 3 LayerAI Infra 인기지수 302
    • 4 Metric 인기지수 292
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-49
    • Allora 유통량 89% D-21
    • Capricorn 유통량 53% D-2
    • Scroll 유통량 51% D-1
Source from