엔씨소프트, 실적과 신작 모멘텀 탁월 ‘목표가↑’-이베스트투자

입력 2020-06-23 07:52

  • 가장작게

  • 작게

  • 기본

  • 크게

  • 가장크게

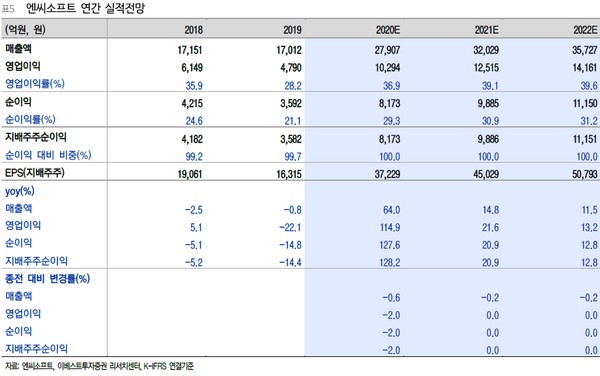
▲엔씨소프트 연간 실적 전망.
▲엔씨소프트 연간 실적 전망.
이베스트투자증권은 23일 엔씨소프트에 대해 실적과 신작 모멘텀 모두 탁월하다며 목표주가를 95만 원에서 110만 원으로 올리고 투자의견 ‘매수’를 유지했다.

이베스트투자증권 성종화 연구원은 “2분기 연결 영업실적은 매출 6223억 원, 영업이익 2371억 원으로서 전 분기 대비 기준 숨 고르기를 예상한다”며 “2분기 실적의 숨 고르기는 주력게임 리니지 M, 리니지2 M의 전략적 숨 고르기일 뿐 전혀 우려 사항이 아니다”라고 진단했다.

성 연구원은 “3분기 연결 영업실적은 매출 6769억 원, 영업이익 2709억 원으로서 매출, 영업이익 모두 전 분기 대비 증가세를 시현할 것”이라며 “PC게임도 전반적으로 전 분기 대비 다소 반등하는 가운데 특히 모바일게임이 리니지 M, 리니지2 M 모두 각각 6월의 출시 3주년 기념 프로모션 및 크로니클 III 업데이트 효과로 전 분기 대비 큰 폭의 증가세를 시현할 것”이라고 전망했다.

그는 “분기별 실적은 4분기에도 리니지2 M 해외, 블레이드앤소울2 한국 등 기대일정들의 신규 매출 기여로, 내년 1분기는 리니지2 M 해외, 블레이드앤소울2 국내 매출 효과로 전 분기 대비 호조세가 지속할 것”이라며 “글로벌 피어 대비 펀더멘털 지표의 우위에 비해 밸류에이션은 상대적 저평가 상태라 목표주가 상향 근거도 충분하다”고 밝혔다.
  • 좋아요0
  • 화나요0
  • 슬퍼요0
  • 추가취재 원해요0

주요 뉴스

  • 美반도체 3법, 칩 판매ㆍ밀수ㆍ제조장비까지 봉쇄망 강화⋯韓기업엔 ‘양날의 검’
  • '쉬었음' 청년, 취업 청년보다 행복도·결혼·출산 의향 모두 낮아 [데이터클립]
  • 파묘와 밈, 드립에 갇힌 '젠슨 황 불륜 사건' [해시태그]
  • JYP 새 보이그룹 출격⋯2027년 K팝 신인 경쟁, 벌써 막올렸다 [엔터로그]
  • 美 블루 쓰나미 딛고 5200 재돌파한 코스피…향후 랠리 '물가'가 변수
  • 트럼프 “젠슨 황과 통화…스파이 여부 몰랐다더라, FBI 조사 중”
  • 흔들리는 AI 생태계⋯순환투자ㆍ대중 규제 변수
  • 공소청, ‘대장동 50억 의혹’ 곽상도에 징역 18년 구형
  • 오늘의 상승종목

  • 11.10 장종료

실시간 암호화폐 시세

  • 종목
  • 현재가(원)
  • 변동률
    • 비트코인
    • 100,657,000
    • -0.05%
    • 이더리움
    • 2,841,000
    • -0.63%
    • 비트코인 캐시
    • 320,600
    • -1.48%
    • 리플
    • 1,467
    • -0.68%
    • 솔라나
    • 115,400
    • -1.37%
    • 에이다
    • 240
    • +0.42%
    • 트론
    • 432
    • +0.23%
    • 스텔라루멘
    • 200
    • +0.5%
    • 비트코인에스브이
    • 21,950
    • -0.95%
    • 체인링크
    • 14,200
    • +0.5%
    • 샌드박스
    • 58.04
    • +3.26%
* 24시간 변동률 기준

Web3 레이더

  • 주목 펀딩
    • 1 Kalshi $1B
    • 2 Morpho $175M
    • 3 Arc $222M
    • 4 Kalshi Series F $1B
  • 인기 프로젝트
    • 1 Elysium 인기지수 320
    • 2 Janction Infra 인기지수 311
    • 3 LayerAI Infra 인기지수 302
    • 4 Robinhood CeFi 인기지수 253
  • 토큰 언락 임박
    • HumidiFi 유통량 113% D-29
    • Allora 유통량 89% D-1
    • DAOBase 유통량 43% D-8
    • FLock 유통량 41% D-20
Source from