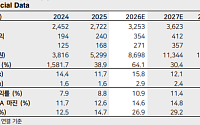
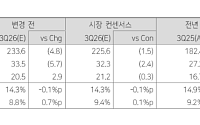
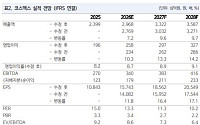
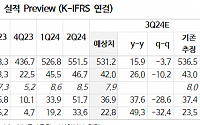
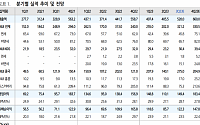
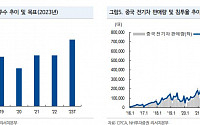
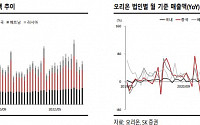
LS증권은 한국콜마에 대해 국내 고객사들의 견조한 수주 흐름이 지속되고 높은 가동률을 바탕으로 양호한 수익성이 유지될 것이라며 투자의견 '매수'와 목표주가 20만원을 각각 유지한다고 13일 밝혔다.
오린아 LS증권 연구원은 "한국콜마의 2026년 3분기 연결 기준 매출액은 8316억원으로 전년 동기 대비 21.8% 증가하고 영업이익은 909억원으로 5
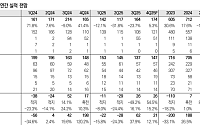
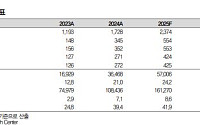
다올투자증권은 6일 코스메카코리아에 대해 한국법인의 성장세가 이어지는 가운데 미국법인 부진도 4분기부터 점차 회복될 것으로 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 13만원에서 15만원으로 상향했다.
박종현 다올투자증권 연구원은 코스메카코리아의 3분기 매출액을 2223억원으로 전년 동기 대비 22% 증가할 것으로 예상했다. 영업이익은 3
교보증권은 삼양식품에 대해 투자의견 '매수'와 목표주가 186만원을 유지했다.
2일 권우정 교보증권 연구원은 최근 환율 급락에 따른 수익성 우려로 삼양식품의 주가가 단기 고점 대비 21% 하락했으나, 해외 매출 확대와 판관비 절감으로 수익성을 방어하며 3분기 실적이 시장 전망치(컨센서스)에 부합할 것으로 전망했다. 아울러 2027년 중국 신공장 가동을
NH투자증권은 23일 LG생활건강에 대해 단기 실적 눈높이는 낮지만 비핵심 사업 정리가 일단락되고 있다며 목표주가를 기존 30만원에서 33만원으로 상향 조정했다. 투자의견은 ‘보유(Hold)’를 유지했다.
정지윤 NH투자증권 연구원은 “에이본컴퍼니 매각과 해태htb 매각 추진 등 비핵심 사업 정리가 일단락되고 있다”며 “향후 중국 수익성 안정화와 북미
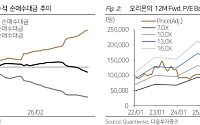
NH투자증권은 14일 오리온에 대해 원부자재 가격 상승 부담은 이어지고 있지만 안정적인 성장 추세가 유지되고 있다며 목표주가 17만원과 투자의견 ‘매수(Buy)’를 유지했다.
주영훈 NH투자증권 연구원은 “원부자재 가격과 판관비 상승 부담이 지속되고 있는 점은 부담 요인”이라면서도 “선출고 영향으로 일시적으로 매출이 감소한 베트남을 제외하면 양호한 성
코스맥스가 2분기 사상 최대 실적을 기록한 데다 미국 법인의 첫 흑자 전환과 하반기 성장 기대가 겹치면서 급등하고 있다.
12일 오전 9시10분 코스맥스는 전 거래일 대비 15.71% 오른 24만3000원에 거래 중이다.
코스맥스의 2분기 연결 매출액은 전년 동기 대비 27.5% 증가한 7949억원, 영업이익은 21.2% 늘어난 737억원을 기록했다
NH투자증권은 코스맥스에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 26만원에서 30만원으로 상향한다고 12일 밝혔다.
정지윤 NH투자증권 연구원은 “2분기 별도와 연결 기준 사상 최대 실적을 경신했다”며 “7~8월 높은 수출 성장률이 지속되고 있고 별도 법인의 마진 하방 압력으로 작용했던 요인이 완화되며 3분기 실적 기대감도 유효하다”고 설명
다올투자증권은 오리온의 투자의견 '매수'를 유지하고 목표주가를 18만원으로 상향한다고 26일 밝혔다.
이다연 다올투자증권 연구원은 오리온의 1월 실적이 한국, 중국, 베트남, 러시아 등 전 법인에서 고른 성장세를 보였고, 특히 중국 매출액이 위안화 기준 32.3% 증가하며 설 시점 차이를 고려해도 기대 이상의 성과를 거뒀다고 설명했다.
그러면서 "(
미래에셋증권은 12일 위메이드에 대해 신작 게임 효과로 3분기 실적이 예상치를 웃돌았고, 내년 미르M 중국 출시와 원화 스테이블코인 메인넷 공개로 게임·블록체인 양축 성장세가 기대된다며 투자 의견을 '매수', 목표 주가를 3만8000원으로 유지했다.
임희석 미래에셋증권 연구원은 "위메이드 3분기 매출액은 전년 대비 24% 줄어든 1636억 원, 영업이
대신증권은 삼양식품에 대해 투자의견 ‘매수’를 유지하고 목표주가를 170만 원으로 상향한다고 18일 밝혔다.
정한솔 대신증권 연구원은 “탄탄한 브랜드력을 바탕으로 불닭 수요는 전 지역에서 견조하게 유지되며 생산능력(CAPA) 확대에 따른 실적 모멘텀 강화가 예상된다”고 설명했다.
삼양식품은 7월 밀양2공장이 본격적으로 가동을 시작해 현재 6개 라인
미래에셋증권은 19일 시프트업에 대해 중국 출시를 앞두고 있는 니케의 초기 성과가 시장 컨센서스를 상회할 것이라고 예상했다. 목표주가는 9만8000원, 투자의견은 '매수'를 유지했다. 전 거래일 종가는 5만5900원이다.
시프트업의 주력 게임 중 하나인 '승리의 여신: 니케'는 오는 22일 중국 출시를 앞두고 있다. 미래에셋증권에 따르면 니케 중국에 대한
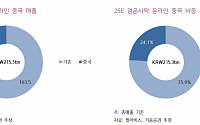
1년 새 9만원→5만원 ‘뚝’ …주가 내리막길中 매출이 절반 차지…‘겨울 효과’도 제한적정부 주도 부양 의지에…“저가매수 고려도”
K-패션을 이끌던 의류기업 F&F가 중국 경기 침체로 지지부진한 주가 흐름세를 보이고 있다. 다만 최근 중국 지도부가 적극적인 재정 및 통화정책을 통해 강력한 경기 부양 의지를 밝히면서 내년부터 반등할 수 있다는 전망도 나
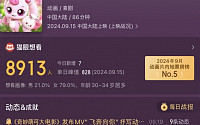
SAMG엔터는 영화 ‘사랑의 하츄핑’ 중국 매출액이 23일 기준 약 748만 위안(약 15억 원)을 돌파했다고 24일 밝혔다.
중국 영화 예매 사이트 ‘Maoyan’ 공식 기록에 따르면 9월 15일 중국 현지에서 개봉한 사랑의 하츄핑의 티켓 매출은 약 748만 위안으로 확인된다. 중국에서는 한국과 달리 영화를 관람한 인원의 수가 아닌 티켓 가격의 총합을
키움증권은 7일 펄어비스에 대해 ‘좋은 흐름의 지속’이라며 업종 내 최선호주로 ‘매수’를 추천했다. 목표주가는 기존 5만1000원에서 5만7000원으로 상향 조정했다.
김진구 키움증권 연구원은 “신규 목표주가는 붉은사막과 검은사막 온라인의 중국 성과가 반영될 2025년 추정 지배주주지분 1599억 원에 목표 주가수익비율(PER) 25배와 연간 할인율
코스맥스, 한ㆍ중 법인 대표 상호교체양사, 올해 글로벌 사업도 ‘장밋빛’ 전망
국내 화장품 OEM(주문자상표부착생산)·ODM(제조자개발방식) 양대 산맥인 콜마홀딩스와 코스맥스가 올해를 글로벌 시장 공략의 원년으로 삼고 환골탈태한다. 양사는 최근 사명을 바꾸는 한편 대표이사까지 변경하며 전열을 재정비하고 있다. 지난해 K뷰티 열풍에 힘입어 매출 신기록을
유진투자증권은 23일 F&F에 대해 ‘아쉬운 내수 부진’이라며 ‘매수’를 추천했다. 목표주가는 16만 원으로 하향 조정했다.
이해니 유진투자증권 연구원은 “3분기 F&F의 전체 매출액은 5200억 원, 영업이익은 1494억 원으로 각각 전년 동기 대비 17.7%, 8.0% 증가할 것”이라고 전망했다.
이어 “3분기 더운 날씨 영향으로 가을 의류 판매
NH투자증권이 HL만도에 대해 중장기적으로 실적 개선 추세는 이어질 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 6만8000원에서 6만1000원으로 하향조정했다. 전 거래일 기준 종가는 4만2150원이다.
5일 조수홍 NH투자증권 연구원은 “중장기 수익성 개선 추세는 유효하나, 중국 매크로 불확실성 등을 감안해 중장기 실적 개선 기대치
SK증권이 오리온에 대해 해외 법인의 성장으로 멀티플 상향이 가능할 것으로 전망했다. 투자의견은 ‘매수’ 유지, 목표주가는 기존 14만5000원에서 19만2000원으로 상향조정했다. 전 거래일 기준 종가는 13만8000원이다.
19일 박찬솔 SK증권 연구원은 “러시아-우크라이나 전쟁으로 곡물가 급등, 중국 셧다운 등 지난해는 성장률과 수익성이 악화할
오리온이 3분기 호실적 및 4분기 호실적 전망에 강세다.
16일 오전 9시 19분 현재 오리온은 전 거래일보다 2.35%(2500원) 상승한 10만9000원에 거래되고 있다. 이날 개장 직후 오리온은 전일 종가 대비 2.82% 상승한 10만9500원에 장중 고점을 찍었다.
오리온그룹은 사업회사 오리온이 올해 3분기 연결재무제표 기준 실적으로 매출액