롯데케미칼·LG화학석화부문 적자 전환 전망마진 축소·재고 효과 소멸…역래깅 부담 확대중국발 공급과잉 지속…사업재편 성과 관건
중동 전쟁 특수로 반짝 호황을 누렸던 국내 석유화학업계가 3분기 다시 실적 부진에 빠질 전망이다. 전쟁 이전 저렴하게 확보한 원료를 투입하는 동안 제품 가격이 상승해 수익성이 개선됐지만, 3분기 들어 이 같은 효과가 사라지고 역래
독일 바스프, 에보닉 인수 검토중동·아시아도 구조조정 속도국내도 NCC 감축과 고부가 전환 병행
중국발 공급과잉으로 촉발된 글로벌 석유화학업계 구조조정이 사업 포트폴리오 재편 경쟁으로 확산하고 있다. 단순히 생산설비를 통폐합하는 데 그치지 않고 의료·모빌리티·배터리 등 고부가 스페셜티 사업을 강화하며 생존을 모색하는 모습이다.
28일 외신 등에 따르
동국대학교 연구팀이 K-라면 수출 과정에서 불거졌던 에틸렌옥사이드(EO) 등 유해물질 검출 논란과 관련해 검출 수치가 아닌 ‘증거의 강도’에 따라 규제 조치를 달리하는 방안을 제시했다.
28일 동국대에 따르면 식품바이오융합공학과 박유헌 교수 연구팀은 식품 중 EO와 2-클로로에탄올(2-CE) 잔류 문제를 종합 분석한 논문을 식품과학 분야 국제 학술지
유안타증권은 15일 SK이노베이션에 대해 올해 연간 영업이익 10조원 달성이 가능할 것으로 전망하며, 투자의견 '매수'를 유지하고 목표주가를 기존 17만원에서 20만원으로 17.6% 상향 조정했다. SK이노베이션의 전 거래일 종가는 13만3900원이다.
황규원 유안타증권 연구원은 SK이노베이션의 올해 연간 실적을 매출액 102조2974억원, 영업이익 1
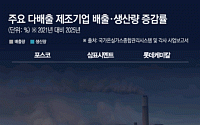
주요 다배출기업, 업황 부진 속 2021년 대비 2025년 배출·생산량 동반 감소포스코 배출 11%↓·조강생산 9.7%↓…2파이넥스 생산 축소 영향 삼표·롯데케미칼도 클링커·주요 화학제품 생산 줄며 배출 감소 생산단위 배출량은 소폭 개선…구조적 감축은 공정 전환이 관건
배출권거래제 제3차 계획기간(2021~2025년) 동안 철강·시멘트·석유화학 등 다배출
△현대건설, 중대재해 사망자 발생...샤힌 에틸렌시설 건설공사 현장서 추락
△삼성SDI, 타인에 대한 채무보증 결정...계열사 StarPlus Energy에 2.8조 규모
△톱텍, 현대모비스 체코법인과 파우치 EV 배터리 조립라인 공급계약 체결...255억 규모
△인콘, 인천국제공항공사와 IoT 기반 탑승교 시설관리 고도화 사업 계약 체결...58
유진투자증권은 1일 미국의 베네수엘라 원유 개발 계약이 단기간 글로벌 원유 공급을 크게 늘리기는 어렵지만 중장기적으로 미국 정유사의 원가 경쟁력과 정제마진에는 긍정적으로 작용할 것으로 전망했다. 베네수엘라산 중질·고유황 원유 공급이 늘어나면 코커와 탈황설비를 갖춘 미국 걸프 지역 정유사가 수혜를 받을 수 있다는 분석이다.
이날 유진투자증권 ‘정유화학-
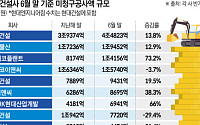
현대건설 4.5조 ‘최대’…해외 플랜트·인프라 현장서 증가SK에코플랜트 73.2%↑…용인·청주 반도체 공사가 주도장기 누적 땐 현금흐름 부담…청구·정산 관리 관건
국내 주요 건설사가 공사를 진행해 매출로 잡았지만 아직 발주처에 청구하지 못한 금액이 13조원을 넘어섰다. 해외 플랜트·인프라와 반도체 등 대형 프로젝트가 본격화한 영향이다. 미청구공사 자체가
첫 사업재편 기업결합 조건부 승인…설비 통합 본격화‘여수 1호’ 심사도 진행 중…후속 구조조정 속도 주목
석유화학업계 구조재편의 첫 사례인 ‘대산 1호 프로젝트’가 공정거래위원회의 기업결합 심사를 통과하면서 실제 사업재편이 본격적인 실행 단계에 들어섰다. 중국발 공급과잉과 장기 불황으로 국내 석유화학업계의 구조조정 필요성이 커진 가운데 첫 재편안이 핵심
대산 1호 사업재편 결합 심사…"국내 시장 과점 심화·가격 인상 우려" 판단 향후 5년간 수출가격 인상률 내로 국내 가격 제한...전 제품군 공급 의무 부과 임직원 겸임 금지 및 정보 교환 차단…"중소 플라스틱 가공업체 피해 예방"
공정거래위원회가 롯데케미칼과 HD현대오일뱅크 간 석유화학 사업재편 기업결합에 대해 가격 인상 제한과 공급 유지 의무 등
에쓰오일이 샤힌 프로젝트를 통해 석유화학 사업의 원가 경쟁력과 에너지 효율을 높이고 국내 석유화학산업의 경쟁력 강화에 나선다. 아울러 석유화학 사업재편 역시 과잉설비 감축에 그치지 않고 경쟁력 있는 설비 투자와 저탄소·고부가 전환, 공급망 안정성 강화를 함께 추진해야 한다고 강조했다.
18일 에쓰오일에 따르면 샤힌 프로젝트에는 원유와 정유공정에서 발생
올해 연간 영업이익 4조 돌파 전망2028년까지 조단위 이익 지속샤힌 프로젝트 내년 초 상업가동정유·석화 양축으로 이익 기반 확대
에쓰오일이 올해를 기점으로 구조적인 실적 성장세에 접어들 것이란 전망이 나온다. 정유 호황이 예상보다 길어지는 가운데 내년부터는 대규모 석유화학 단지 샤힌 프로젝트가 상업 가동에 들어가면서 정유와 석유화학이 이익을 떠받치는
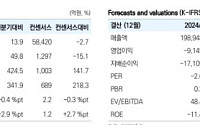
유안타증권은 10일 롯데케미칼에 대해 올 하반기 적자 전환이 예상된다며 목표주가를 기존 16만5000원에서 13만4000원으로 18.8% 하향했다. 다만, 투자의견은 '매수'를 유지했다. 롯데케미칼의 전 거래일 종가는 6만1000원이다.
롯데케미칼은 올 2분기 매출액 5조6864억원, 영업이익 1101억원을 기록했다. 영업이익은 지난 분기에 이어 2분기
한화솔루션은 올해 2분기 연결 기준 매출 4조5826억원, 영업이익 3065억원을 기록했다고 29일 공시했다. 지난해 같은 기간과 비교하면 매출은 47.01%, 영업이익은 200.33% 각각 증가했다.
대외 불확실성 확대에도 신재생에너지, 케미칼, 첨단소재 등 주요 사업 부문에서 고른 이익 성장세를 보였다.
신재생에너지 부문은 매출 2조4823억원,
중국 자급률 상승·환경 규제 파고 직면…여천NCC 등 저부가 설비 셧다운 결단대산·여수에 이어 울산 산단 합류 여부 ‘촉각’…하반기 종합대책 ‘부활 분수령
대산에 이어 여수 석유화학산업단지에서도 대규모 사업재편이 본격화된다. 여천NCC·롯데케미칼·한화솔루션·DL케미칼 등 4개사가 8000억원 규모의 자구안을 시행하고, 정부도 7000억원이 넘는 지원에 나
중국 자급률 상승·환경 규제 파고 직면…여천NCC 등 저부가 설비 셧다운 결단대산·여수에 이어 울산 산단 합류 여부 '촉각'…하반기 종합대책 '부활 분수령'
여수 국가산업단지를 대표하는 여천NCC·롯데케미칼·한화솔루션·DL케미칼 등 석유화학(이하 석화) 4개사가 단행한 이른바 ‘여수 1호 사업재편’은 벼랑 끝에 내몰린 한국 석화 산업의 생존을 위한 절박한
여천NCC 2·3호기 가동 중단→롯데 NCC 물적분할 후 통합한화·DL 다운스트림 현물출자…차입금 상환 위한 증자도
국내 최대 석유화학 생산 거점인 여수산업단지의 첫 구조개편이 본궤도에 올랐다. 롯데케미칼 여수공장 나프타분해설비(NCC)와 기초소재 사업을 떼어내 여천NCC와 통합하고, 한화솔루션과 DL케미칼은 다운스트림 사업을 현물출자해 3사가 균등
250만t 줄여도 180만t 늘어나울산이 석화 재편 최종 시험대
정부가 추진하는 석유화학 산업 구조개편이 충남 대산에 이어 전남 여수를 중심으로 공식화됐다. 다만 울산 지역의 추가적인 참여 여부가 석화 산업 재편의 성패를 좌우할 변수로 거론되고 있다.
22일 정부는 롯데케미칼과 여천NCC 등을 중심으로 추진되는 ‘여수 1호’ 사업재편을 승인했다. 앞
대산에 이어 여수 석유화학 산단에서도 대규모 사업재편이 본격화된다. 여천엔씨씨·롯데케미칼·한화솔루션·디엘케미칼 등 4개사가 8000억원 규모의 자구안을 시행하고, 정부가 7000억원 이상을 지원해 139만톤 규모의 범용 설비를 걷어내는 등 고부가·친환경 체질 개선에 나선다.
산업통상부는 20일 여천엔씨씨, 롯데케미칼, 한화솔루션, 디엘케미칼 등 4개사가
한은, 22일 '6월 국내 생산자물가지수' 발표
지난달 생산자물가가 9개월 간의 상승 흐름을 끝으로 보합 수준을 나타냈다. 중동 사태가 잠잠해지면서 석탄 및 석유제품 생산자물가가 하락세로 접어들었으나 농림수산품과 도시가스 생산물가가 상승했고 주식시장 투자 수요가 몰리면서 금융 등 서비스 가격도 뛰었다.
22일 한국은행에 따르면 6월 국내 생산자물가지수(
지난해 내리막길을 걷다 올 초 바닥을 찍은 롯데케미칼 주가에 변화가 감지된다. 롯데케미칼의 주가는 지난 8일 20만3000원으로 거래를 마치며 52주 최저가를 찍었다. 이후 20일까지 1만8500원(9.11%) 오른 22만1500원으로 반등한 모습이다. 이를 두고 증권가에서는 저평가된 롯데케미칼의 성장전략 방향성이 상향되고 있다는 관측이 나온다.