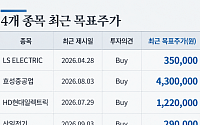
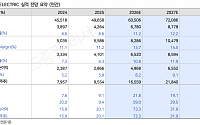
LS증권은 15일 최근 원화 강세가 전력기기 업체들의 매출에는 영향을 줄 수 있지만 영업이익에 미치는 영향은 전반적으로 제한적이라고 분석했다. 업체별 환헤지 여부와 수출 비중에 따라 민감도는 다르며 HD현대일렉트릭과 산일전기가 상대적으로 환율 변화에 더 민감하다고 평가했다. LS ELECTRIC과 효성중공업, HD현대일렉트릭, 산일전기에 대한 투자의견은
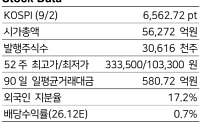
LS증권은 8일 한국전력에 대해 중동전쟁에 따른 단기 실적 부담은 불가피하지만, 장기적으로는 국내 인공지능(AI)·반도체 전력 수요와 원전 확대 모멘텀이 유효하다며 투자의견 ‘매수(Buy)’를 유지했다. 목표주가는 기존 5만2000원에서 4만8000원으로 하향 조정했다.
성종화 LS증권 연구원은 “단기적으로는 중동전쟁이 모든 투자 모멘텀의 족쇄로 작용
LS증권은 산일전기가 펀더멘털 대비 과도한 저평가 상태에 놓여 있다며 목표주가를 25만원에서 29만원으로 16% 상향했다. 투자의견은 ‘매수’를 유지했다. 전 거래일 종가는 18만3800원이다.
3일 성종화 LS증권 연구원은 “산일전기는 전력기기 글로벌 피어 대비 매출 성장성과 수익성, 이익 성장성, 자본 성장성 등 펀더멘털 지표에서 압도적 우위에 있다
LS증권은 10일 한국가스공사에 대해 투자의견 ‘매수’를 유지하되 목표주가를 기존 4만7000원에서 4만4000원으로 낮췄다. 중동전쟁에 따른 유가 불안정 영향이 해외사업장 영업이익 증가보다 민수용 미수금 증가 부담으로 더 크게 작용하고 있다는 판단이다.
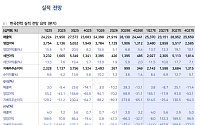
한국가스공사의 2분기 연결 매출액은 7조5080억원으로 전년 동기 대비 2% 감소했다. 반면 영업
한국전력이 장 초반 강세다. 중동전쟁 종전 국면 진입으로 원자재 가격 부담이 완화될 수 있다는 기대와 증권가 목표주가 상향이 투자심리를 자극한 것으로 풀이된다.
17일 오전 9시30분 한국전력은 전 거래일 대비 5.28% 오른 4만1900원에 거래되고 있다.
주가 상승 배경에는 중동 지정학 리스크 완화 기대가 자리한 것으로 보인다. 전쟁 장기화 우려
16일 LS증권은 한국전력에 대해 중동전쟁 종전이 임박한 가운데 전쟁 이전의 투자모멘텀 부활과 가치의 가파른 복원이 기대된다는 점을 더욱 주목할 필요가 있다고 평가했다. 목표주가는 5만원에서 6만2000원으로 상향하고, 투자의견 '매수'를 유지했다. 전 거래일 종가는 4만1400원이다.
성종화 LS증권 연구원은 "중동전쟁 발발 전까지 모든 것이 좋았다
LS증권은 16일 전력기기 업종에 대해 최근 조정은 펀더멘털 훼손이 아닌 단기 숨고르기 과정이라며 재차 주목할 시점이라고 분석했다. 미국 전력망 투자 확대와 인공지능(AI) 데이터센터 전력 수요 급증이 맞물리며 업황 호조가 장기화할 것으로 전망했다.
이날 LS증권 '전력기기, 5~6월 적절한 숨고르기 조정. 재주목 시점' 보고서에 따르면 미국 전력망
LS증권은 29일 HD현대일렉트릭에 대해 1분기 영업이익이 예상치를 웃돈 데다 북미 수주가 급증하면서 연간 수주와 매출 모두 컨센서스(전망치)를 넘어설 것으로 봤다. 투자의견 ‘매수(Buy)’를 유지하고 목표주가를 기존 128만원에서 163만원으로 상향 조정했다.
HD현대일렉트릭의 1분기 연결 매출은 1조365억원, 영업이익은 2583억원으로 전년 동
미국과 이란이 2주간 휴전과 호르무즈 해협 개방에 사실상 합의하면서 전력주가 상승세를 보이고 있다.
8일 한국거래소 따르면 오전 9시27분 기준 한국전력은 전 거래일 대비 10.53% 급등한 4만4100원에 거래되며 유틸리티 업종의 상승세를 견인하고 있다.
이번 급등은 미국과 이란이 사실상 2주간 휴전에 합의했다는 소식이 영향을 미친 것으로 보인다
LS증권은 7일 해저케이블 산업에 대해 투자의견 ‘비중확대(Overweight)’를 제시하며, 해상풍력 확대에 따른 전력 수송 수요 증가로 중장기 고성장이 이어질 것으로 분석했다. 특히 국내 서해안 초고압직류송전(HVDC) 프로젝트와 글로벌 메가 프로젝트를 핵심 투자 포인트로 제시했다.
보고서에 따르면 글로벌 에너지 산업은 전력 수요 급증과 탄소중립
LS증권은 20일 전력기기 산업에 대해 초고압 송전과 중저압 배전 모두 ‘초호황 사이클’에 진입했다고 분석했다. 이와 함께 최선호주로 LS일렉트릭을 제시했다.
보고서에 따르면 글로벌 전력 인프라 투자가 구조적으로 확대되면서 전력기기 업황은 장기 호황 국면에 진입했다. 특히 미국의 전력 수요 증가와 전력망 투자 확대가 핵심 배경으로 꼽힌다. 미국 전력
LS증권은 27일 한국전력에 대해 실적 개선과 배당 증가 방향성, 원전 발전 비중 확대에 따른 수익성 개선 가능성을 반영해 투자의견 ‘매수’, 목표주가 8만원을 유지했다.
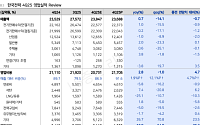
성종화 LS증권 연구원은 "4분기 연결 매출은 전년 동기 대비 1% 상승한 23조6880억원, 영업이익은 18% 감소한 1조9834억원으로 영업이익이 전년 대비 숨고르기 양상을 보였
LS증권은 26일 한국가스공사에 대해 누적된 민수용 미수금이 배당성향 정상화의 가장 큰 제약 요인이라며, 배당성향 복원을 위해서는 민수용 도시가스 요금 인상이 불가피하다고 분석했다. 투자의견은 매수, 목표주가는 5만 원을 유지했다.
성종화 LS증권 연구위원은 “미수금이 14조 원을 웃도는 상황에서 과거와 같은 배당성향을 적용하기는 구조적으로 어렵다”고
이재명 대통령이 신규 원자력 발전소 건설 가능성에 대해 연일 발언하면서 국내 원전주가 초강세를 보이고 있다. 다만 전문가들은 계획이 구체화되지 않았고 신규 원전 건설에 대한 가능성만으로는 최근의 급등세를 설명하기 어렵다며 주의할 것을 당부했다.
21일 한국거래소에 따르면 최근 국내 원전 관련 기업의 주가는 가파른 상승 곡선을 그렸다. 19일부터 누적
한전기술이 실적 급등 기대감에 강세를 보이고 있다.
오전 10시18분 한전기술은 전 거래일 대비 7.58% 오른 12만2000원에 거래 중이다.
이날 LS증권은 한전기술에 대해 국내외 대형 원전 프로젝트 참여 기대감으로 올해 실적이 급등할 것으로 전망했다. 투자의견 ‘매수’를 유지하고 목표주가는 15만 원으로 상향했다.
성종화 LS증권 연구원은 “
LS증권은 6일 산일전기에 대해 북미 데이터센터 배터리 에너지저장장치(BESS) 수요 급증에 힘입어 4분기에도 폭발적 실적을 이어갔고, 일회성 비용 해소로 펀더멘털 대비 저평가 매력이 두드러진다고 분석하며 투자 의견을 '매수', 목표 주가를 21만5000원으로 유지했다.
성종화 LS증권 연구원은 "산일전기의 지난해 4분기 매출은 전년 대비 36% 증가
LS증권은 14일 한국전력에 대해 3분기 실적이 대폭 호조를 보였고, 원가 안정화로 누적 적자 해소가 가능하며 해외 원전 수주 모멘텀도 지속하고 있다며 투자 의견을 '매수'로 유지하고 목표 주가를 6만5000원으로 상향했다.
성종화 LS증권 연구원은 "한국전력 3분기 연결기준 매출액은 전년 대비 6% 증가한 27조5724억 원, 영업이익은 66% 늘어
올 연말 게임주가 투자자들에게 주목받고 있다. 최근 선보인 리니지2M의 성과가 반영되는 ‘엔씨소프트’와 검은사막M의 글로벌시장 출시가 이뤄진 ‘펄어비스’ 등이다. 이들 게임주는 내년에도 새로운 신작 출시를 앞두고 있어 투자자들의 관심을 한몸에 받고 있다.
◇엔씨소프트, 잇단 신작 출시로 ‘우상향’
지난달 27일 론칭한 엔씨소프트의 ‘리니지2M