대신증권은 HPSP에 대해 전 응용처에 걸친 신규 수주 확대 효과를 반영해 이익 전망치를 상향하고 보유 현금을 활용한 주주가치 제고 기회에도 주목해야 한다며 투자의견 '매수'와 목표주가 7만1000원을 각각 유지한다고 19일 밝혔다.
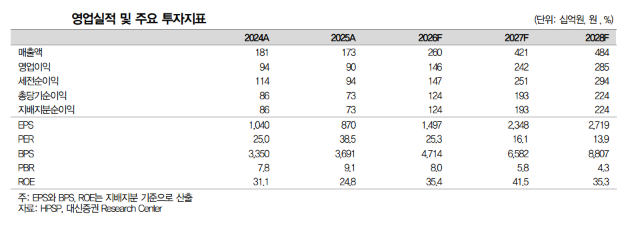
류형근 대신증권 연구원은 "올 4분기를 기점으로 그 어느 때보다 강력한 이익 모멘텀이 나타날 것"이라며 "올해 1~3분기 평균 432억원 수준이던 분기 매출액은 올 4분기부터 내년 2분기까지 평균 1306억원으로 급증할 전망"이라고 말했다.
류형근 연구원은 "현재 확보한 수주만으로도 내년 3000억원 후반대의 매출 확보가 가능한 구조이며 내년 2분기까지의 수주분이 연내 매출로 인식될 수 있는 점을 감안하면 2027년 매출액은 사상 최초로 4000억원을 돌파한 4206억원에 달할 것"이라고 설명했다. 이어 "이에 따라 2026년과 2027년 영업이익 전망치를 각각 1463억원, 2425억원으로 기존 대비 2.9%, 4.1% 상향 조정했다"고 덧붙였다.
류 연구원은 응용처별 전망과 관련해 "D램은 주요 거래선의 신규 투자 확대와 함께 신규 고객사의 하이케이 메탈게이트(HKMG) 기술 도입에 따른 수주 확대 효과가 중첩되고 있으며 D램 1d 관련 매출도 빠르면 내년 하반기 인식이 예상된다"며 "낸드는 사실상 모든 거래선을 확보해 내년 장비 매출액이 전년 대비 2배 상승하고 로직·파운드리 역시 북미 거래선과의 전략적 협업 가시성이 높아지고 있다"고 분석했다.
그는 "비영업 부문에서는 올해 말 기준 현금 및 현금성 자산이 3000억원을 돌파할 것으로 예상돼 주주환원 정책 강화와 인수합병(M&A)을 통한 비유기적 성장 기회가 열려 있다"며 "가격 조정이 상당 부분 이뤄져 12개월 선행 주가수익비율(PER)이 17.8배 수준인 현 시점을 비중 확대의 기회로 삼아야 한다"고 평가했다.