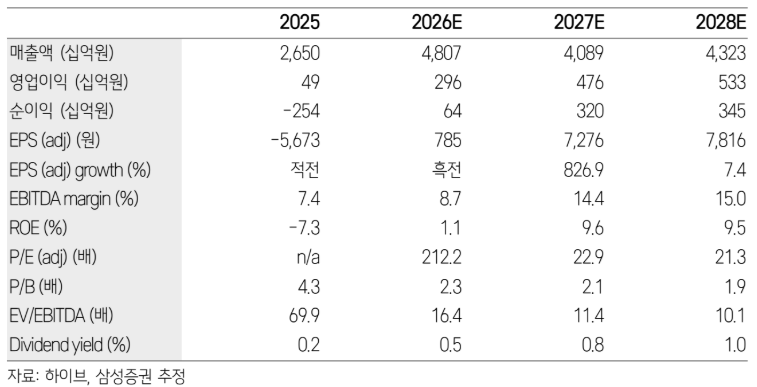
삼성증권은 하이브에가 일본 엔터테인먼트 기업 '키홀더(KeyHolder)' 인수를 통해 현지 사업 기반을 확대하고 수익원을 다변화할 것으로 전망했다. 투자의견 '매수'를 유지하고 목표주가는 기존 28만원에서 23만5000원으로 하향 조정했다.
19일 최민하 삼성증권 연구원에 따르면 하이브는 일본 자회사 '하이브 재팬'을 통해 도쿄증권거래소 상장사인 키홀더의 경영권 인수를 추진하고 있다. 일본 금융상품거래법에 따른 공개매수 방식으로 진행되며, 보통주 매수 가격은 주당 1200엔이다. 공개매수 기간은 이날부터 내년 1월 6일까지다.
보통주와 신주예약권 행사까지 고려한 최종 인수 지분율은 최대 50.1%다. 거래가 성사되면 키홀더는 하이브의 연결 종속회사로 편입될 전망이다. 인수 금액은 약 1057억원으로, 하이브 재팬의 자체 보유 자금으로 조달할 계획이다.
키홀더는 일본 현지에서 아티스트 매니지먼트를 비롯해 영상 제작, 광고대행, 물류 사업 등을 운영하는 종합 엔터테인먼트 기업이다. 노기자카46과 SKE48 등 아이돌 그룹을 비롯해 밴드 노벨 브라이트, 배우 타마키 히로시 등 다양한 장르의 아티스트 관련 사업을 운영하고 있다.
특히 자회사 노스 리버를 통해 노기자카46 운영 법인 지분 50%를 보유하고 있으며, 나머지 50%는 소니 뮤직 레이블이 보유하고 있다.
키홀더의 지난해 연결 기준 매출액은 356억3000만엔(약 3270억원), 영업이익은 15억7000만엔(약 144억원)을 기록했다. 매출 비중은 엔터테인먼트 41%, 광고대행과 영상 제작이 각각 18%, 물류 16% 등으로 구성돼 있다.
삼성증권은 이번 인수가 하이브의 '멀티 홈, 멀티 장르' 전략을 강화하는 계기가 될 것으로 평가했다. 단순히 일본 현지 아티스트를 추가하는 데 그치지 않고, 아티스트 발굴부터 제작, 매니지먼트, 콘텐츠 유통과 사업화까지 이어지는 사업 구조를 확보할 수 있다는 분석이다.
최 연구원은 "이번 인수는 그동안 추진해 온 '멀티 홈, 멀티 장르' 전략의 연장선상에 있다고 판단된다"며 "단순히 일본 내 아티스트 라인업을 확대하는 것을 넘어 현지 IP의 발굴부터 제작, 매니지먼트, 콘텐츠 유통 및 사업화까지 이어지는 밸류체인을 확보한다는 점에서 의미가 있다"고 설명했다.
특히 하이브의 아티스트 육성 시스템과 글로벌 팬 플랫폼 위버스를 키홀더의 현지 사업 기반에 결합하면 기존 아티스트의 활동 영역을 넓히고 IP 수익화 기회를 확대할 수 있을 것으로 예상했다.
신인 아티스트의 발굴과 육성, 해외 진출도 한층 빨라질 것으로 내다봤다. 영상 제작과 광고대행 등으로 사업 영역이 확대되면서 기존 음반과 공연 중심의 일본 사업 구조도 다변화할 수 있다는 평가다.
최 연구원은 "키홀더가 보유한 아티스트 매니지먼트 역량과 공연·MD·디지털 콘텐츠 사업 기반에 하이브의 아티스트 육성 시스템, 팬 플랫폼 위버스와 글로벌 사업 네트워크를 결합할 수 있다"며 "일본 사업의 수익원을 다변화하고 IP를 활용한 부가가치 창출 역량도 한층 강화할 수 있을 것"이라고 전망했다.