대출 확대 제약·조달비용 부담에 추가 인상도 제한적
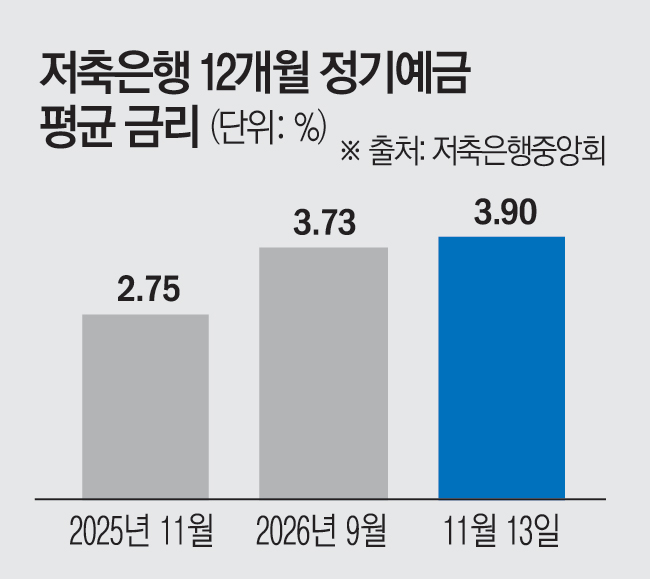
증시 변동성이 커지면서 고금리 예금을 찾는 금융소비자들의 관심이 높아지고 있지만 저축은행의 금리 매력은 기대에 미치지 못하는 모습이다. 예금금리를 잇달아 올려도 시중은행과의 격차는 크지 않은 데다 대출 확대 제약과 조달비용 부담이 저축은행의 발목을 잡고 있다.
15일 저축은행중앙회 소비자포털에 따르면 13일 기준 전국 저축은행의 12개월 만기 정기예금 평균금리는 연 3.90%로 집계됐다. 9월(3.73%)보다 0.17%포인트(p) 올랐으며 지난해 11월(2.75%)과 비교하면 1.15%p 상승했다.
연 4%대 금리를 제공하는 정기예금 상품도 늘었다. 9월 13개에 불과했던 상품 수는 이달 154개로 증가했다. NH저축은행의 'NH특판정기예금(모바일)'과 드림저축은행의 '인터넷정기예금'은 연 4.15%, OK저축은행의 'OK e-정기예금'과 애큐온저축은행의 '플러스회전식정기예금(모바일)'은 연 4.13%의 금리를 제공한다.
다만 시중은행과의 금리 격차는 여전히 크지 않다. 주요 시중은행의 12개월 만기 정기예금 평균금리는 최고우대금리 기준 약 3.6%로 저축은행 평균금리와의 차이가 0.3%p 안팎에 그친다. 저축은행이 시중은행보다 높은 금리를 앞세워 수신 경쟁력을 확보하기는 어려운 수준이다.
저축은행들이 금리를 큰 폭으로 올리지 못하는 배경에는 제한적인 대출 확대 여력이 있다. 예금으로 조달한 자금을 대출 등에 운용해 수익을 내는 구조인 만큼 대출이 늘지 않는 가운데 수신금리만 높이면 이자비용 부담이 커질 수밖에 없다.
가계대출 총량 관리와 부동산 프로젝트파이낸싱(PF) 부실 정리 등도 적극적인 대출 확대를 제약하는 요인이다. 저축은행들이 자산을 늘리기보다 건전성 관리에 무게를 두면서 고금리 예금을 추가로 유치할 유인도 크지 않은 상황이다. 대출 운용 여력이 뒷받침되지 않으면 예금금리 인상이 수익성 악화로 이어질 수 있다는 우려도 나온다.
그럼에도 최근 저축은행들이 금리를 올리는 것은 기존 고객의 이탈을 막고 유동성을 확보하기 위해서다. 연말이 다가올수록 과거 고금리로 유치한 예금의 만기가 집중되면서 수신 경쟁력을 유지할 필요성이 커졌다. 일부 저축은행은 중금리대출과 기업대출 확대에 맞춰 신규 자금을 확보하려는 움직임도 포착된다.
저축은행업계 관계자는 “예금 만기에 대응하려면 어느 정도 금리 인상은 필요하다”며 “다만 대출 영업이 제한적인 만큼 금리를 크게 높이면서까지 신규 자금을 유치할 필요는 크지 않다”고 말했다.