IPO 후에도 의결권 61.3%⋯지배력 유지
컴퓨팅 계약상 약정 9010억달러⋯비용 부담
PSR 27배⋯스페이스X·팔란티어보다 낮아
10일(현지시간) 월스트리트저널(WSJ)에 따르면 다리오 아모데이 최고경영자(CEO)와 그의 여동생이자 사장 다니엘라 아모데이를 비롯한 앤스로픽 공동창업자 7명은 이번 IPO에서 각각 약 2억5000만달러(약 3360억원)어치 주식을 매각할 예정이다. 매각 이후에도 1인당 약 180억달러 상당의 지분을 보유하게 된다.
창업자들은 막대한 부를 확보하면서 경영권에 대한 영향력도 유지한다. 상장 이후 창업자 7명이 개별적으로 보유한 주식의 의결권은 전체의 약 11.2%지만, 이들이 공동 설립한 유한책임회사는 특별주식을 통해 주주총회 의결권의 50.1%를 추가로 확보한다. 이를 합치면 창업자들이 행사할 수 있는 전체 의결권은 약 61.3%에 달한다. 즉 지배구조 상 일반 투자자가 늘어나더라도 회사의 주요 의사결정에 영향을 미칠 수 있는 권한은 상당히 제한적이라는 이야기다.
투자자들의 고민은 앤스로픽의 성장 속도가 막대한 투자비용을 감당할 수 있느냐에 있다. 블룸버그통신에 따르면 골드만삭스 애널리스트들은 앤스로픽의 매출이 지난해 45억9000만달러에서 2030년 약 6850억달러로 150배 가까이 증가할 것으로 전망했다. 여기에 2029년 영업흑자에 이어 2030년에는 잉여현금흐름도 흑자로 돌아설 것으로 예상했다.
그러나 막대한 인프라 투자 비용은 위험 요인이다. 앤스로픽의 올해 3분기 영업비용은 175억달러로 전년 동기 대비 292% 급증했다. 영업손실은 5억6700만달러를 기록했다. 향후 컴퓨팅 자원과 반도체 확보 등을 위한 계약상 약정 규모는 약 9010억달러에 달한다.
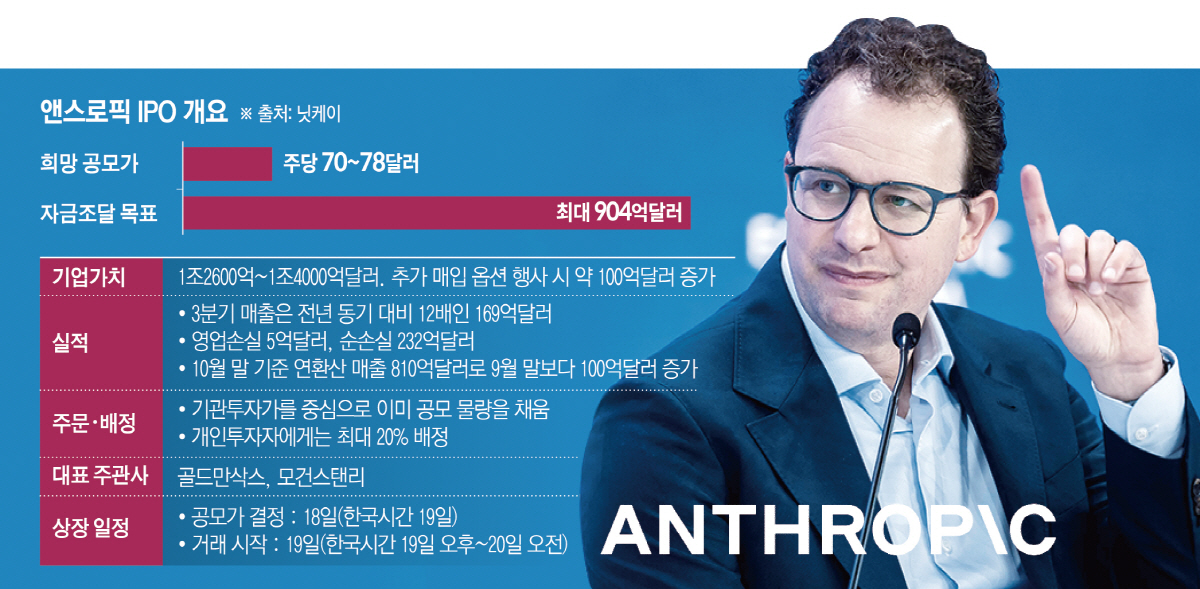
최근 AI 투자 열기가 식으면서 기업가치에 대한 평가도 달라졌다. 일각에서는 앤스로픽이 당초 최대 2조 달러에 달할 것이란 시장 전망과 달리 기업가치를 약 30% 낮춘 것은 공격적인 몸값 책정보다 안정적인 자금 조달을 우선한 결과라고 보고 있다.
다만 과도한 시장의 기대가 완화돼 기업가치가 낮아지면서 오히려 투자 매력이 높아졌다는 평가도 나온다. 일본 니혼게이자이신문(닛케이)에 따르면 앤스로픽의 최근 12개월 매출을 기준으로 산출한 주가매출비율(PSR)은 약 27배다. S&P500 기업 평균인 4배보다 높지만 스페이스X의 상장 당시 91배나 팔란티어의 약 60배보다는 낮다. 앤스로픽의 기업가치가 이례적으로 고평가된 수준은 아니라는 분석이다.
이펙 외즈카르데스카야 스위스쿼트은행 수석 애널리스트는 로이터통신에 “앤스로픽은 여전히 인상적인 성장세를 보이고 있지만 투자자들은 이러한 성장을 달성하는 데 드는 비용에 점점 더 주목하고 있다”면서 “투자자들은 앤스로픽의 IPO를 AI 관련 투자 수요를 가늠할 중요한 시험대로 보고 있다”고 말했다.
다만 벤처투자자이자 트루스벤처스 창업자인 바룬 다타는 “앤스로픽은 매우 성공적인 기업이 될 수 있지만, 현재 기업가치에는 그 성공 가능성이 이미 상당 부분 반영돼 있다”고 지적했다.