연말 예금 만기 대비 선제적 유동성 확보 전략
국내 증시 변동성이 커지는 가운데 저축은행들이 1억~2억원의 목돈에도 연 3%대 금리를 제공하는 수시입출금 상품을 잇달아 출시하거나 금리를 인상하고 있다. 투자 대기자금 등 단기 여유자금을 유치하는 동시에 연말·연초 예금 만기에 대비해 유동성을 선제적으로 확보하려는 전략으로 풀이된다.
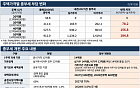
9일 저축은행업계에 따르면 키움저축은행은 최근 ‘더 키움 플러스 파킹통장’을 출시했다. 예치금 2억원 이하에 연 3.3%의 기본금리를 제공하며 첫 거래 고객에게는 0.1%포인트(p)의 우대금리를 더해 최고 연 3.4%를 적용한다. 2억원 초과분에는 연 2.0%가 적용된다.
대신저축은행도 지난달 ‘더드리고입출금통장’의 금리를 인상했다. 예치금 2억원 이하에 적용하는 금리를 기존 연 3.0%에서 연 3.4%로 0.4%p 높였다.
DB저축은행은 ‘DreamBig 보통예금’의 최고금리를 연 3.2%에서 연 3.3%로 올렸다. 최고금리 적용 한도도 7000만원에서 1억원으로 확대했다. 별도의 우대조건 없이 1억원 이하 금액에 연 3.3%를 제공하며 변경된 금리는 기존 가입 고객에게도 적용된다.
HB저축은행은 ‘HB하루플러스 통장’을 통해 소액 예치 고객에게 높은 금리를 제공하고 있다. 100만원 이하 금액에는 연 5.0%, 100만원 초과~1000만원 이하에는 연 4.0%의 기본금리를 적용한다. 첫 거래 고객에게는 0.2%p의 우대금리를 더해 각각 최고 연 5.2%, 연 4.2%를 제공한다. 1000만원 초과~5000만원 이하 금액에는 연 3.0%, 5000만원 초과분에는 연 2.5%의 기본금리가 적용된다.
최근 출시·개편된 상품들은 고금리 적용 한도를 1억~2억원까지 넓혀 목돈을 보유한 고객을 겨냥하고 있다. 소액 구간에만 높은 금리를 제공하는 상품과 달리 별도의 우대조건 없이 고액 예치금에도 연 3%대 금리를 적용하는 것이 특징이다.
이들 상품은 정기예금과 달리 수시입출금이 가능하고 매일 잔액을 기준으로 이자를 계산한다. 주식시장 재진입을 기다리는 투자자가 투자 대기자금을 단기간 맡겨두는 수단으로도 활용할 수 있다.
다만 소비자들은 상품별 최고금리 적용 한도와 우대조건을 따져봐야 한다. 일부 상품은 소액 구간에만 최고금리를 적용하고 예치금이 늘어날수록 적용금리가 낮아진다. 예금자보호 한도는 금융회사별 1인당 원금과 이자를 합쳐 1억원으로, 이를 초과하는 금액은 보호받지 못한다.
저축은행업계 관계자는 “저축은행 입장에서는 연말·연초 만기 자금에 대비하면서 신규 자금도 확보할 필요가 있다”며 “수시입출금 상품은 투자 대기자금까지 유치할 수 있다는 점에서 활용도가 높은 것으로 보인다”고 말했다.