코스피가 다시 출렁이면서 경기 방어주인 식품주가 주목받고 있다. 증권가의 식품주 투자 전략도 환율 수혜주, 수출 성장주, 저평가 해소 기대주 등 3색으로 나뉘는 모습이다.
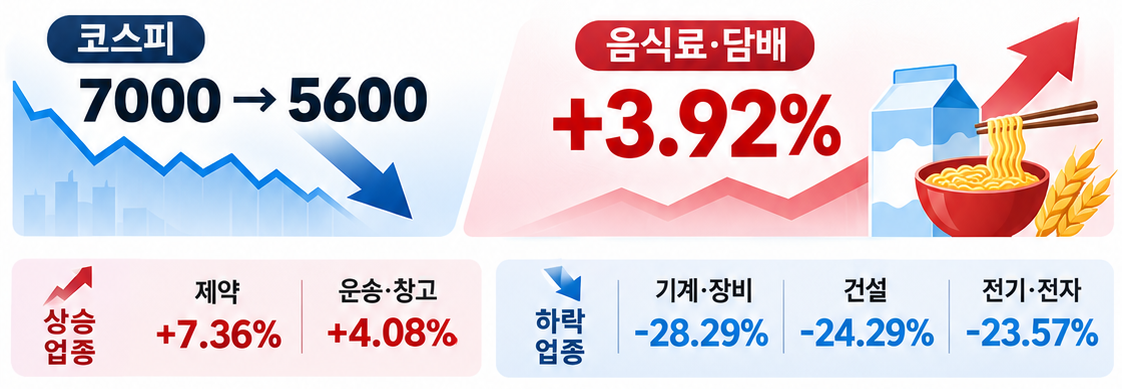
4일 한국거래소에 따르면 최근 코스피 지수가 7000선에서 5600선까지 빠르게 밀리는 동안 식품주는 오히려 상승하며 주가 방어력을 보였다. 코스피가 마지막으로 7000선을 웃돌았던 9월 23일부터 이날까지 음식료·담배 업종 지수는 3.92% 상승했다. 같은 기간 상승한 업종은 음식료·담배를 비롯해 제약(7.36%)과 운송·창고(4.08%) 등 3개뿐이었다.
최근 증권사들은 음식료 업종에 대해 잇따라 긍정적인 전망을 내놓고 있다. 경기 변화에 상대적으로 민감하지 않은 사업구조에 원화 강세에 따른 원가 절감, 해외 사업 확대, 주주환원 강화 등이 긍정적 요인으로 꼽힌다.
최근 원·달러 환율이 1330원 안팎까지 하락하면서 수입 원재료 의존도가 높은 식품기업들의 비용 부담이 완화될 가능성이 커졌다. 원화 강세는 달러로 결제하는 수입 원재료의 비용을 낮춰 식품기업의 수익성 개선에 긍정적으로 작용한다.
대표적인 환율 수혜주로는 롯데웰푸드와 롯데칠성, 빙그레, 대상 등이 꼽힌다. 하나증권은 원·달러 환율이 100원 하락하면 연간 연결 영업이익이 롯데웰푸드 6.2%, 빙그레 4.6%, 롯데칠성·대상 각각 4.5% 개선되는 효과가 있을 것으로 추정했다. CJ제일제당도 외화부채 부담 감소로 연결 순이익이 기존 추정치보다 14.1% 증가할 것으로 예상했다.
심은주 하나증권 연구원은 "음식료 업체의 해외 비중은 과거 대비 유의미하게 상승했음에도 불구하고 주요 중·소형주는 여전히 원화 강세에 기인한 손익 개선 효과가 있을 것"이라고 전망했다.
반면 수출 비중이 높은 식품기업은 원화 강세에 따른 원화 환산 매출 감소가 부담이 될 수 있다. 다만 해외 판매량 확대와 생산시설 증설을 통해 환율 영향을 상쇄하고 추가적인 성장을 이어갈 수 있다는 분석이다.
대표적인 기업은 삼양식품과 농심이다. 삼양식품은 내년 초 중국 자싱공장 가동과 유럽 시장 확대를 통해 성장세를 이어갈 것으로 예상된다. 농심도 올해 10월 가동에 들어간 녹산 수출공장을 기반으로 유럽 시장 공략을 강화할 전망이다.
박성호 LS증권 연구원은 "과거 중국과 미국이 국내 음식료 기업들의 성장을 이끌었다면 향후에는 유럽 시장의 확대가 새로운 성장 사이클을 형성하는 중요한 기회가 될 전망"이라며 "여기에 가격 인상 사이클이 맞물린다면 원가 부담에도 추가적인 수익성 개선을 기대할 수 있다"고 분석했다.
한국거래소의 저(低) 주가순자산비율(PBR) 기업 명단 공개와 자사주 소각 관련 제도 변화 등을 계기로 식품업 지주회사들의 배당 확대와 기업가치 재평가 가능성도 주목받고 있다.
이달 2일 거래소가 공표한 저PBR 기업 151곳 가운데 필수소비재 기업은 15곳이다. 이 중 시가총액 1000억원 이상 음식료 기업은 농심홀딩스, 무학, 대한제분, 하이트진로홀딩스, 매일홀딩스 등 5곳이다.
특히 농심홀딩스와 매일홀딩스는 지난해 배당성향이 각각 12.1%, 10.1%에 그쳐 배당 확대 가능성이 제기된다. 매일홀딩스와 하이트진로홀딩스는 자사주 소각도 주목할 요인이다. 최근 샘표가 자사주를 소각하고 샘표식품과의 합병을 결정한 것도 기업가치 제고 움직임의 사례로 꼽힌다.
한유정 한화투자증권 연구원은 "자사주 소각 기한, 상속·증여세 할증 시행, 지주회사 경과조치 종료가 모두 2027년에 몰려 있다"며 "과거와 달리 주가를 방치하기보다 기업가치 제고에 나서는 저PBR 기업이 늘어날 것"이라고 전망했다.
증권가에서는 음식료 업종의 상대적인 강세가 이어질 것으로 기대하고 있다. 박성호 LS증권 연구원은 "올해 하반기 주식 시장의 확대된 변동성 속에서 음식료 업종의 경기 방어적 성격이 상대적으로 부각됐다"며 "2027년에도 이러한 변동성 높은 흐름이 지속된다면 음식료 업종의 투자 심리는 개선될 전망"이라고 밝혔다.