한국투자증권은 하이브에 대해 투자의견 '매수'와 목표주가 27만원을 유지했다.
4일 정호윤 한국투자증권 연구원은 방탄소년단(BTS) 월드투어와 신인 아티스트들의 성장에 힘입어 하이브가 3분기 시장 기대치를 웃도는 실적을 기록한 가운데, 향후 아티스트 포트폴리오 다각화를 통한 중장기 성장세가 이어질 것이라고 분석했다.
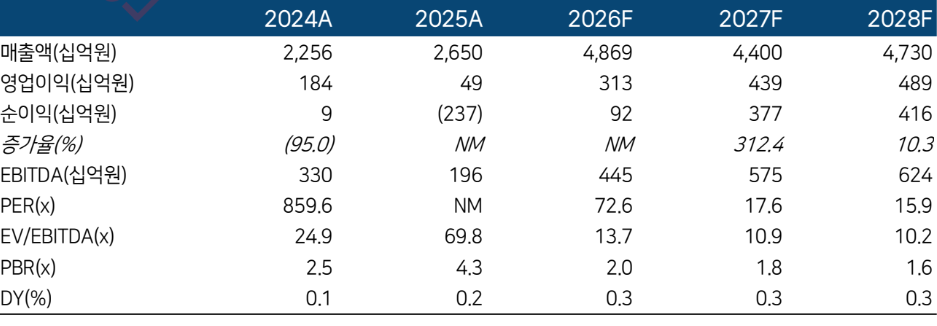
하이브의 올해 3분기 매출액이 전년 동기 대비 109.8% 증가한 1조5257억원, 영업이익은 흑자 전환한 1885억원이다. 영업이익은 시장 전망치인 1645억원을 약 14.6% 웃돌았다.
실적 성장은 콘서트와 기획상품(MD) 매출 확대가 이끌었다. 3분기 콘서트 매출액은 전년 동기 대비 196.7% 증가한 7268억원으로 분기 최대치를 기록했다. BTS 월드투어의 회당 관객 수가 7만명에 달한 가운데 엔하이픈, 르세라핌, 코르티스 등의 투어 매출이 반영된 영향이다.
MD 매출액도 전년 동기 대비 98.7% 증가한 3346억원을 기록했다. 주요 아티스트들의 투어 관련 상품 판매가 시장 기대치를 웃돈 결과다. 반면 음반·음원 매출액은 2828억원으로 전년 동기 대비 49.0% 증가했지만, 발매 횟수 감소로 전 분기 대비 13.4% 줄었다.
수익성도 개선됐다. 3분기 영업이익률은 12.4%로 전 분기(11.8%) 대비 0.6%포인트(p) 상승했다.
정 연구원은 시장에서 제기되는 내년 상반기 이후 BTS의 활동 공백 우려보다 하이브의 중장기 성장 가능성에 주목해야 한다고 강조했다.
저연차 보이그룹과 걸그룹이 고르게 성장하고 있어 시간이 지날수록 이들의 매출 기여도가 높아지고, 특정 아티스트에 대한 실적 의존도도 점차 낮아질 수 있다는 분석이다.
정 연구원은 BTS가 과거만큼 활발하게 활동하지 않더라도 주기적으로 실적에 기여하는 가운데 신인 아티스트들의 매출 규모가 확대되면서 점진적인 실적 개선이 가능할 것으로 내다봤다.
특히 K팝 산업이 서구권 시장으로 영향력을 넓혀가는 과정에서 하이브가 다양한 아티스트를 통해 가장 성공적으로 해외 시장을 확대하고 있다고 평가했다.
정 연구원은 "산업적으로 엔터는 시장을 서구권으로 확장하는 과정에 있고 하이브는 가장 성공적으로 다양한 아티스트를 통해 이를 달성하고 있는 기업"이라며 "밸류에이션 부담이 과거 대비 크게 줄어든 만큼 서서히 매수 기회를 잡을 것을 권고한다"고 했다.